


Mentre il mondo entra nell’era dell’elettricità, l’illuminazione rimane uno degli aspetti più visibili – e diffusi – del nostro consumo energetico.
L’IEA stima che l’illuminazione negli edifici e nelle applicazioni esterne rappresenti la maggior parte della domanda complessiva di elettricità per l’illuminazione. Nel 2024, circa l'8% della domanda globale di elettricità – ovvero circa 2.200 terawattora (TWh) – è stata attribuita all'illuminazione negli edifici e nelle applicazioni esterne, escluse l'industria e l'agricoltura. Queste cifre riflettono gli ultimi dati disponibili e definiscono l’ambito dell’analisi presentata in questo commento. Stime dell'industria e degli esperti1 negli ultimi anni il consumo globale di elettricità per l’illuminazione, compresa quella industriale, è compreso tra 2.500 e 3.500 TWh.
Negli ultimi due decenni, l’illuminazione ha registrato notevoli miglioramenti in termini di efficienza grazie alla rapida diffusione dei diodi emettitori di luce (LED). Una tipica lampada alogena produce circa 20 lumen per watt2 (lm/W), mentre una lampada fluorescente compatta (CFL) raggiunge circa 50 lm/W. Nel frattempo, i LED venduti oggi hanno una media di quasi 100 lm/W, con alcuni LED premium e professionali che superano i 200 lm/W. Supportati da politiche forti e innovazione, i LED sono diventati una delle più grandi storie di successo in termini di efficienza energetica degli ultimi anni, con una lunga durata e costi in calo che li hanno aiutati a dominare i mercati globali. I miglioramenti in termini di efficienza hanno contribuito a migliorare la sicurezza energetica, ridurre le bollette energetiche ed evitare un aumento delle emissioni.
Tuttavia, la trasformazione globale del LED non è finita e una seconda ondata di implementazione sta ora prendendo forma. L’adozione rimane disomogenea tra le regioni, mentre la domanda di spazi più luminosi e infrastrutture illuminate continua ad aumentare in tutto il mondo. Inoltre, la prima generazione di LED già installati si sta avvicinando alla fine del ciclo di vita, creando un’opportunità per la fase successiva di adozione dei LED, focalizzata su prestazioni più elevate, durate più lunghe e sistemi più intelligenti.
L’adozione globale dei LED si sta muovendo a tre velocità
Il passaggio globale ai LED è stato fortemente sostenuto dalle politiche governative. Standard minimi di prestazione energetica (MEPS) – che ora coprono circa 110 paesi – e i sistemi di etichettatura sono stati fattori chiave. Regimi obbligatori di efficienza energetica, come ad es certificati bianchi e programmi di ristrutturazione, hanno anche contribuito a stimolare l’adozione dei LED. Inoltre, accordi internazionali come il Convenzione di Minamata sul mercurio, con più di 150 parti, stanno accelerando ulteriormente l'abbandono dell'illuminazione fluorescente. La Cina è attualmente il produttore dominante a livello mondiale di lampade fluorescenti ha recentemente approvato misure in linea con la Convenzione, che contribuiranno anche a spostare la produzione e le esportazioni verso alternative LED prive di mercurio.
All’interno di questo panorama politico globale, sono emersi tre distinti modelli di adozione regionale:
- In prima fila: Cina e India attualmente guidano l’adozione globale dei LED, con quote di mercato che superano rispettivamente l’85% e il 75%. Questo successo è stato in gran parte determinato da una regolamentazione di sostegno e da programmi pubblici su larga scala. In India, i programmi di appalto all’ingrosso ai sensi del UJALA Il programma ha ridotto drasticamente i prezzi dei LED e ha consentito la sostituzione di massa a livello nazionale delle lampade esistenti, in particolare nell’illuminazione domestica e stradale. In Cina, gli standard obbligatori, le etichette e i rapidi ammodernamenti urbani hanno svolto un ruolo simile nell’adozione diffusa dei LED.
- Forti utilizzatori: anche Europa e Nord America mostrano un elevato sostegno politico e una forte adesione da parte del mercato, ma i tassi di sostituzione delle lampade sono stati più lenti e le azioni sono inferiori del 10-20% rispetto a Cina e India. Questi continenti facevano già molto affidamento sulle efficienti lampadine CFL e sul miglioramento dell’illuminazione alogena prima che i LED diventassero competitivi in termini di costi, riducendo l’incentivo immediato al passaggio.
- Recuperando terreno: in gran parte dell’Africa, del Sud-Est asiatico e dell’America Latina, le quote di vendita dei LED variano ora dal 50% all’85%, anche se la copertura politica rimane disomogenea. Iniziative regionali in Meridionale E Africa orientale E ASEAN mostrare come gli standard coordinati possano accelerare il progresso. Parti dell’America Latina – tra cui Argentina, Brasile, Bolivia e Cile – così come gli Emirati Arabi Uniti, sono stati i primi a eliminare le vendite di lampade a incandescenza o a vietarne le importazioni.
L’illuminazione negli edifici offre una potenziale via per ulteriori miglioramenti in termini di efficienza
La superficie edificata in tutto il mondo è cresciuta di oltre il 20% negli ultimi dieci anni, ma il consumo di elettricità per l’illuminazione nel settore edilizio è rimasto relativamente stabile, in gran parte grazie alla rapida diffusione di tecnologie di illuminazione altamente efficienti. Di conseguenza, la quota relativa all’illuminazione sul consumo totale di elettricità degli edifici è diminuita poiché la domanda è cresciuta in altri usi finali come il raffreddamento degli ambienti e i data center, spinta dalla crescita economica e demografica. L’illuminazione è oggi l’unico importante utilizzo finale degli edifici in cui i miglioramenti in termini di efficienza hanno ampiamente compensato la crescita della superficie e della popolazione.
Oggi il settore dei servizi rappresenta la maggior parte del fabbisogno energetico per l’illuminazione degli edifici. I LED sono comuni nei nuovi edifici, ma gli ammodernamenti vengono spesso ritardati poiché possono essere complessi, ad esempio a causa di problemi di accesso al soffitto, di ricablaggio o di installazione di nuovi apparecchi. Vengono quindi tipicamente eseguiti parallelamente ad importanti attività di ristrutturazione e ristrutturazione, piuttosto che come interventi di illuminazione autonomi. Nell’Unione Europea, ad esempio, Piani nazionali di ristrutturazione degli edifici può sostenere le ristrutturazioni dell’illuminazione rendendo gli interventi di miglioramento dell’efficienza energetica degli edifici parte delle strategie nazionali in materia di clima ed energia.
L’illuminazione residenziale ha il più alto tasso di adozione dei LED in tutti i settori. Le sostituzioni nelle famiglie sono guidate principalmente da considerazioni di fine vita, poiché le persone tendono a ritardare la sostituzione delle lampadine più vecchie finché non si guastano, con l’accessibilità economica e la disponibilità del prodotto che modellano le scelte.
Quota dell'illuminazione interna degli edifici nella domanda di elettricità, 2014 e 2024
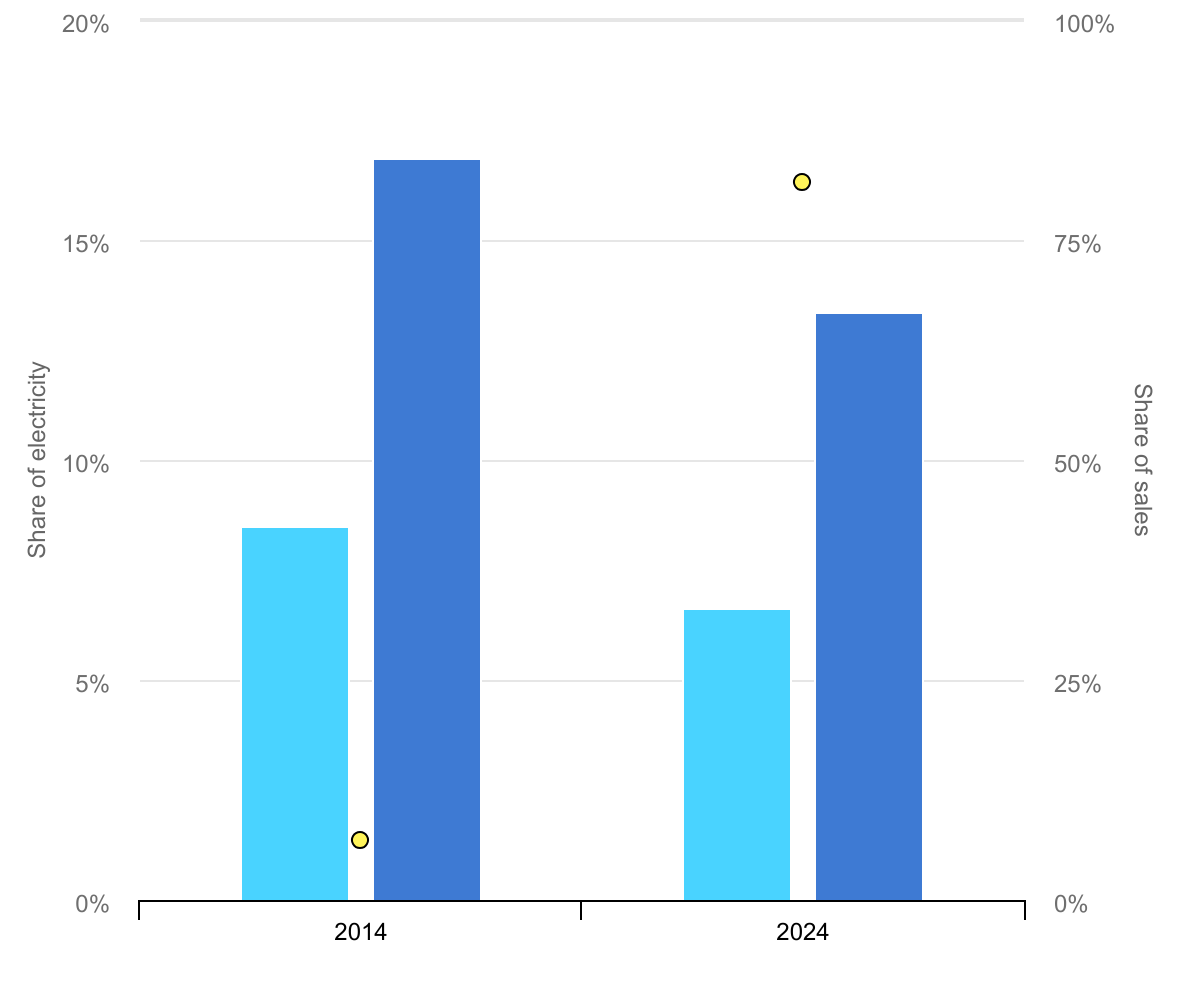
Quota di energia elettrica Quota di vendite 2014 e 2024
- Nella domanda finale di elettricità
- Negli edifici il consumo di energia elettrica
- Quota di mercato media dei LED
Fonti
Consumo di elettricità per usi finali selezionati negli edifici, 2014 e 2024
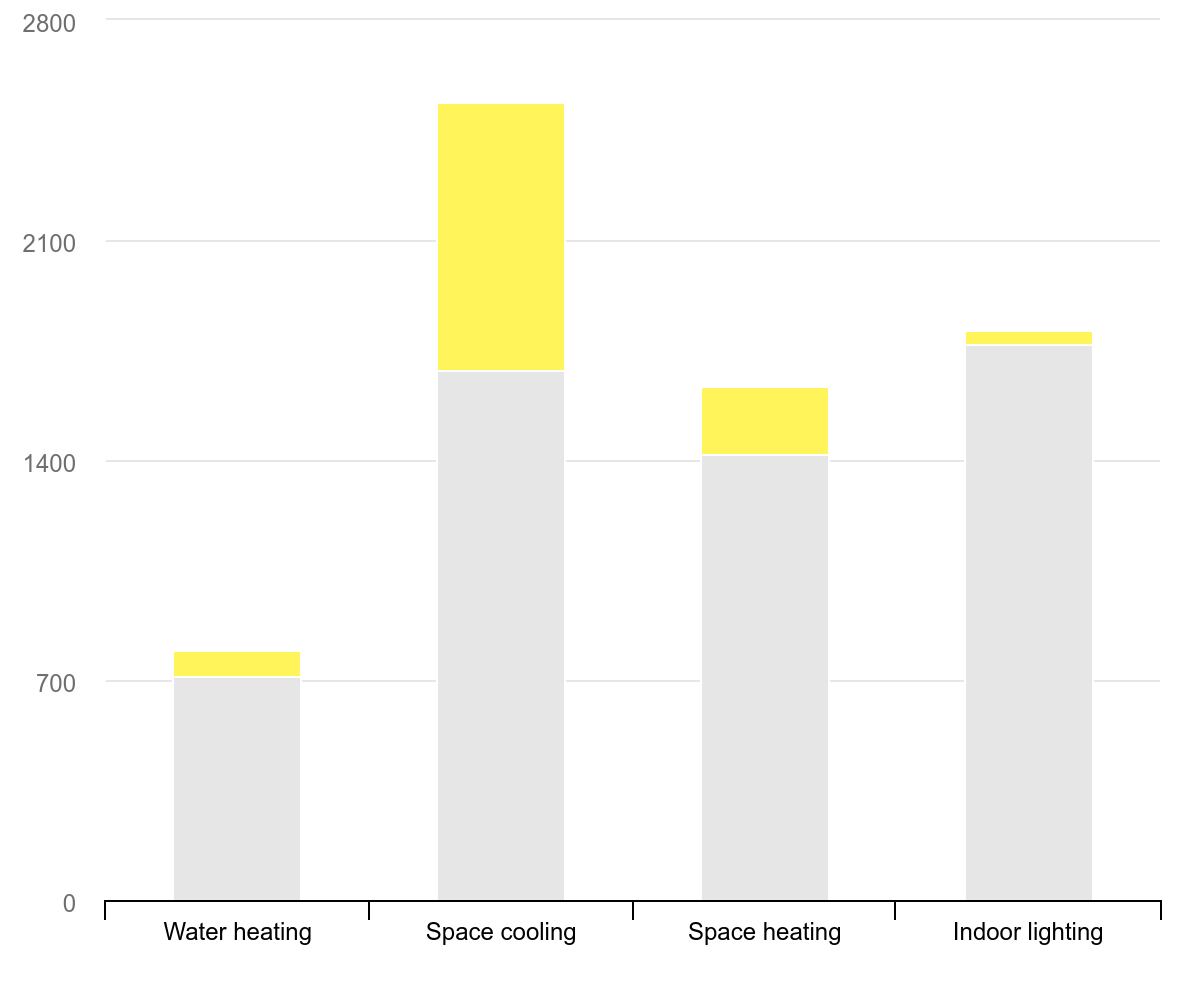 TWh
Riscaldamento dell'acquaRaffreddamento degli ambientiRiscaldamento degli ambientiIlluminazione interna0700140021002800
- 2014
- Crescita 2014-2024
Questi miglioramenti nell’illuminazione hanno già evitato una sostanziale domanda di elettricità negli edifici. Se l’efficacia della tecnologia di illuminazione (lm/W) e le quote di mercato fossero rimaste costanti a livello mondiale negli ultimi dieci anni, il consumo annuale di elettricità per l’illuminazione residenziale sarebbe oggi superiore di oltre 500 TWh – più o meno equivalente alla domanda totale di elettricità della Corea del Sud. Allo stesso modo, nel settore dei servizi, il consumo di elettricità per l’illuminazione interna sarebbe superiore di circa 800 TWh, superando il consumo totale di elettricità in tutta l’Africa. Nel complesso, ciò implicherebbe un consumo di elettricità più elevato di circa il 70% per l’illuminazione interna degli edifici.
Ulteriori miglioramenti sono facilmente ottenibili. L’efficacia media dei LED è quasi raddoppiata dal 2015 e i migliori prodotti disponibili ora raggiungono fino a 230 lm/W, quasi dodici volte l’efficienza delle lampade alogene. Eppure molti edifici fanno ancora affidamento su prodotti di fascia media installati anni fa, lasciando inutilizzato un sostanziale potenziale di efficienza. Allo stesso tempo, un uso più intensivo dell’illuminazione e un numero maggiore di lampade per metro quadrato potrebbero compensare alcuni guadagni.
In tutti i settori, i LED offrono opportunità di efficienza supportando al tempo stesso un’elettrificazione più ampia
L’illuminazione continua a offrire opportunità di miglioramento dell’efficienza in tutti i settori, liberando elettricità per altri usi e sostenendo un’elettrificazione più ampia. Due aree si distinguono per ulteriori miglioramenti dell’efficienza:
- Bassa penetrazione in molte economie emergenti: in gran parte dell’Africa, dell’America centrale e meridionale e dell’Asia-Pacifico (escluse India e Cina), la penetrazione dei LED è ancora relativamente bassa. Solo nel settore residenziale, il 30% delle lampade a livello globale deve ancora essere aggiornato. Ciò crea l’opportunità di fare un salto diretto verso le tecnologie LED ad alta efficienza.
- Sostituzione a fine vita per i LED di prima generazione: i LED di prima generazione con una durata di 10-15 anni stanno raggiungendo la fine della vita. Quasi il 15% delle lampade residenziali rientra ora in questa categoria, creando l’opportunità di sostituirle con sistemi più efficienti e potenzialmente più intelligenti.
Stock totale di lampade residenziali aggiornabili a LED o prossime alla fine del ciclo di vita, per regione, 2014
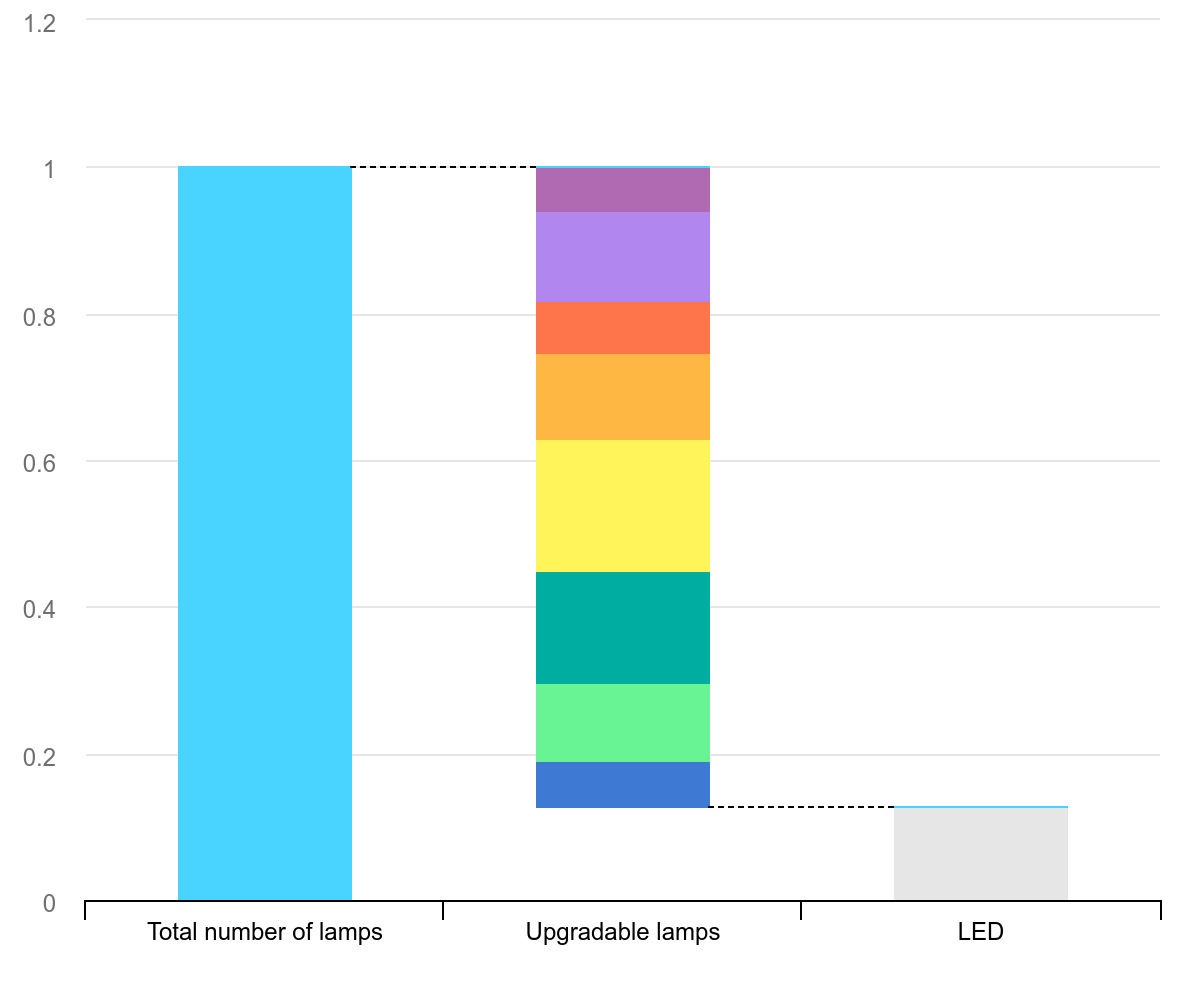
Indice (1 = numero di lampade nel 2014)
Numero totale di lampadeLampade aggiornabiliLED
- Mondo
- America del Nord
- Europa
- Altra Asia Pacifico
- Cina
- India
- Centro e Sud America
- Africa
- Resto del mondo
- LED
Stock totale di lampade residenziali aggiornabili a LED o prossime alla fine del ciclo di vita, per regione, 2024
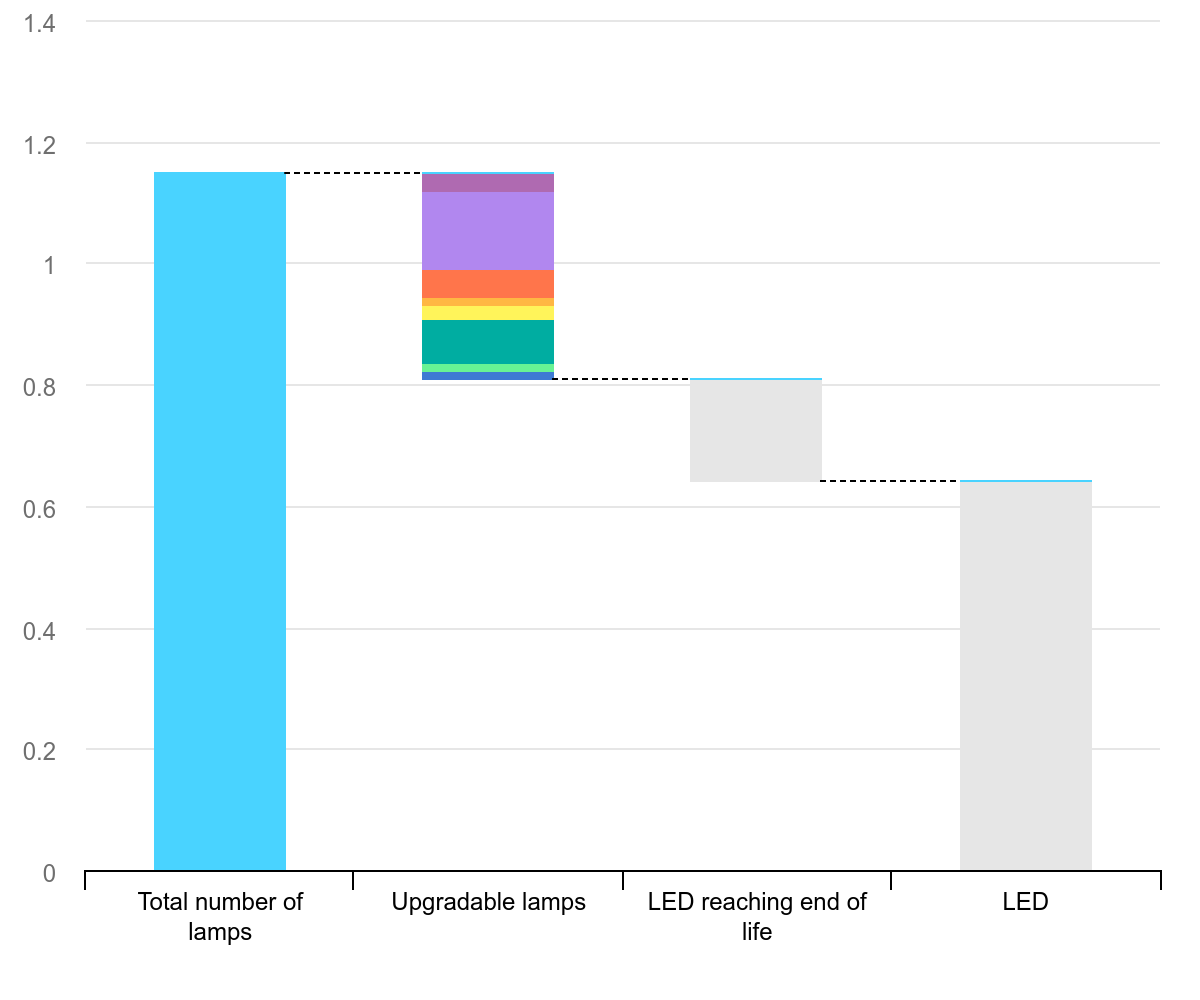
Indice (1 = numero di lampade nel 2014)
Numero totale di lampade Lampade aggiornabili LED che stanno raggiungendo la fine della vita utile LED
- Mondo
- America del Nord
- Europa
- Altra Asia Pacifico
- Cina
- India
- Centro e Sud America
- Africa
- Resto del mondo
- LED
L’illuminazione pubblica esterna offre anche ulteriori opportunità per gli aggiornamenti dei LED, spesso con un rapido ritorno dell’investimento, in particolare attraverso retrofit coordinati dell’illuminazione stradale. Tuttavia, la proprietà frammentata, gli assetti preesistenti, gli appalti e la capacità istituzionale limitati continuano a persistere implementazione lenta dei LED.
Anche altre luci esterne di proprietà privata potrebbero non avere programmi centralizzati. Le barriere sono principalmente legate ai costi iniziali o ai vincoli di progettazione, come dispositivi, schermature e ottiche più vecchi.
Realizzare la prossima fase di miglioramento dell’efficienza dei LED dipenderà dalla progettazione, dalle prestazioni e dai costi
Catturare la prossima ondata di miglioramenti dell’efficienza luminosa dipende da tre principi:
- Progettare per la longevità e la circolarità: la sola efficienza non è più sufficiente; aggiornabilità e circolarità sono sempre più importanti per consentire diffusi guadagni in termini di efficienza dei LED. I sistemi di illuminazione modulari che consentono la sostituzione di singoli componenti come driver, ottica e unità di controllo possono ridurre gli sprechi e i costi del ciclo di vita. La riparabilità può anche prolungare la durata del prodotto, mentre il ricondizionamento e il riutilizzo (ad esempio, pulizia, lucidatura e sostituzione dei componenti) possono ridurre la domanda di materiale. Il riciclaggio rimane importante anche per la resilienza della catena di fornitura dei LED, ad esempio nel contesto del Legge sull’economia circolare dell’UE obiettivi per i prodotti di illuminazione. I guadagni in termini di efficienza non dovrebbero essere compensati da sistemi più complessi, vincolati al fornitore, che si basano su componenti non standard o software incorporato, che limitano l’interoperabilità e la riparazione. Alcuni prodotti, come le strisce LED adesive, sono particolarmente difficili da riparare o riciclare, sollevando problemi di circolarità.
- Migliorare le prestazioni a livello di sistema: l'efficacia della lampada è solo una parte della storia. Controlli come i sensori di presenza e di luce diurna – che sono già maturi ed economici – possono offrire ulteriori risparmi significativi, in particolare negli edifici non residenziali. L'integrazione con le piattaforme di gestione degli edifici può consentire una manutenzione predittiva, adattiva e illuminazione sensibile al movimento e analisi dettagliate sull'utilizzo. Sistemi in corrente continua (CC). – dove le luci a LED funzionano utilizzando elettricità CC anziché corrente alternata convenzionale – può ridurre ulteriormente le perdite di conversione energetica negli edifici con energie rinnovabili in loco. Tuttavia, i protocolli frammentati di illuminazione intelligente rischiano di limitare i benefici. A differenza di altri prodotti elettronici di consumo, la maggior parte delle lampadine intelligenti sono ancora legate a hub proprietari.
- Consentire un’adozione diffusa: l’accessibilità economica rimane un ostacolo fondamentale all’espansione dei LED. Sebbene i prezzi dei LED siano diminuiti drasticamente negli ultimi decenni, i prodotti migliori della categoria con controlli avanzati possono ancora costare molte volte di più rispetto ai modelli di base. Nelle regioni a basso reddito, gli elevati costi iniziali possono rallentare l’adozione nonostante i notevoli risparmi nel corso della vita. In altri mercati, prezzi dell’energia elettrica bassi o agevolati indebolire il segnale di investimento. Nuovi modelli di business – compresi finanziamenti a basso interesse E Illuminazione come servizio – può contribuire a ridurre le barriere finanziarie. Allo stesso tempo, gli standard prestazionali dovrebbero continuare a inasprirsi per garantire che i miglioramenti in termini di efficienza raggiungano il mercato.
- Cooperazione globale attraverso iniziative come quella appena lanciata Progetto ELECT in Zambia e di lunga data Programma di collaborazione tecnologica IEA 4E sostiene la diffusione delle migliori pratiche e dei parametri di riferimento delle prestazioni. La Smart Sustainability in Lighting and Controls Platform – una delle iniziative IEA 4E – riunisce le parti interessate a livello globale per sviluppare informazioni che possano migliorare l’efficienza nei mercati dell’illuminazione. Infine, progetti faro più ampi che combinano tecnologia intelligente, design circolare e finanza innovativa possono dimostrare ciò che è possibile e accelerare una più ampia adozione da parte del mercato a livello municipale e progetti a livello di edificio.
Sophie Attali dell'IEA; Kevin Lane, Michael Scholand e Georges Zissis dell'IEA 4E TCP; e Paolo Ceccherini e Deepak Joshi di Signify hanno contribuito a questo commento.
Orario di pubblicazione: 15 aprile 2026