


Nu de wereld het tijdperk van de elektriciteit binnengaat, blijft verlichting een van de meest zichtbare – en wijdverspreide – onderdelen van ons energieverbruik.
Het IEA schat dat verlichting in gebouwen en buitentoepassingen het grootste deel van de totale vraag naar elektriciteit voor verlichting voor zijn rekening neemt. In 2024 werd ongeveer 8% van de mondiale elektriciteitsvraag – of ongeveer 2.200 terawattuur (TWh) – toegeschreven aan verlichting in gebouwen en buitentoepassingen, met uitzondering van de industrie en de landbouw. Deze cijfers weerspiegelen de meest recente beschikbare gegevens en definiëren de reikwijdte van de analyse die in dit commentaar wordt gepresenteerd. Schattingen van de industrie en experts1 het mondiale elektriciteitsverbruik voor verlichting, inclusief industriële verlichting, de afgelopen jaren tussen de 2 500 en 3 500 TWh ligt.
De afgelopen twintig jaar heeft verlichting een grote efficiëntiewinst gekend dankzij de snelle introductie van de light-emitting diode (LED). Een typische halogeenlamp produceert ongeveer 20 lumen per watt2 (lm/W), terwijl een compacte fluorescentielamp (CFL) ongeveer 50 lm/W haalt. Ondertussen wordt er tegenwoordig gemiddeld bijna 100 lm/W verkocht aan LED's, waarbij sommige premium en professionele LED's zelfs meer dan 200 lm/W halen. Ondersteund door krachtig beleid en innovatie zijn LED's een van de grootste succesverhalen op het gebied van energie-efficiëntie van de afgelopen jaren geworden, met een lange levensduur en dalende kosten waardoor ze de mondiale markten kunnen domineren. De efficiëntiewinsten hebben bijgedragen aan een verbeterde energiezekerheid, lagere energierekeningen en vermeden hogere emissies.
Toch is de wereldwijde LED-transformatie nog niet voorbij en begint een tweede golf van implementatie vorm te krijgen. De acceptatie blijft ongelijk verdeeld over de regio’s, terwijl de vraag naar helderdere ruimtes en verlichte infrastructuur over de hele wereld blijft stijgen. Bovendien nadert het einde van de levensduur van de eerste generatie reeds geïnstalleerde LED's, wat kansen creëert voor de volgende fase van LED-adoptie – een fase die gericht is op hogere prestaties, langere levensduur en slimmere systemen.
De wereldwijde adoptie van LED’s verloopt met drie snelheden
De mondiale verschuiving naar LED's wordt krachtig ondersteund door overheidsbeleid. Minimum Energy Performance Standards (MEPS) – die nu betrekking hebben op ongeveer 110 landen – en etiketteringssystemen zijn belangrijke drijfveren geweest. Verplichtingsregelingen voor energie-efficiëntie, zoals witte certificaten en renovatieprogramma's hebben ook geholpen de adoptie van LED's te stimuleren. Bovendien zijn internationale overeenkomsten zoals de Conventie van Minamata over Mercurius, met meer dan 150 partijen, versnellen de verschuiving van TL-verlichting verder. China is momenteel de dominante producent van fluorescentielampen ter wereld onlangs heeft goedgekeurd maatregelen in lijn met het Verdrag, die ook zullen helpen de productie en export te verschuiven naar kwikvrije LED-alternatieven.
Binnen dit mondiale beleidslandschap zijn drie verschillende regionale adoptiepatronen naar voren gekomen:
- Koplopers: China en India zijn momenteel leidend in de wereldwijde adoptie van LED's, met marktaandelen van respectievelijk meer dan 85% en 75%. Dit succes is grotendeels te danken aan ondersteunende regelgeving en grootschalige publieke programma's. In India zijn er grootschalige inkoopprogramma's onder de UJALA programma hebben de LED-prijzen scherp verlaagd en landelijke massale vervanging van bestaande lampen mogelijk gemaakt, met name in huishoudens en straatverlichting. In China hebben verplichte normen, labels en snelle stedelijke renovaties een vergelijkbare rol gespeeld bij de wijdverbreide introductie van LED.
- Sterke adoptanten: Europa en Noord-Amerika laten ook een hoge beleidssteun zien en een sterke acceptatie door de markt, maar de vervangingspercentages van lampen zijn langzamer en de aandelenaandelen zijn 10-20% lager dan in China en India. Deze continenten waren al sterk afhankelijk van efficiënte spaarlampen en verbeterde halogeenverlichting voordat LED's kostenconcurrerend werden, waardoor de directe prikkel om over te stappen afnam.
- Inhaalslag: in een groot deel van Afrika, Zuidoost-Azië en Latijns-Amerika variëren de LED-verkoopaandelen nu van 50% tot 85%, hoewel de beleidsdekking ongelijk blijft. Regionale initiatieven in Zuidelijk En Oost-Afrika En ASEAN laten zien hoe gecoördineerde normen de vooruitgang kunnen versnellen. Delen van Latijns-Amerika – waaronder Argentinië, Brazilië, Bolivia en Chili – en de Verenigde Arabische Emiraten waren er als eerste bij om de verkoop van gloeilampen te elimineren of de import ervan te verbieden.
Verlichting in gebouwen biedt een potentiële route naar verdere efficiëntiewinst
Het bebouwde vloeroppervlak is de afgelopen tien jaar wereldwijd met ruim 20% gegroeid, maar het elektriciteitsverbruik voor verlichting in de gebouwensector is relatief stabiel gebleven, grotendeels als gevolg van de snelle verspreiding van zeer efficiënte verlichtingstechnologieën. Als gevolg hiervan is het aandeel van verlichting in het totale elektriciteitsverbruik van gebouwen gedaald, omdat de vraag naar andere eindtoepassingen, zoals ruimtekoeling en datacenters, groeide, gedreven door economische en demografische groei. Verlichting is nu het enige belangrijke eindgebruik in gebouwen waar efficiëntiewinsten de groei in vloeroppervlak en bevolking grotendeels hebben gecompenseerd.
Tegenwoordig vertegenwoordigt de dienstensector het grootste deel van de vraag naar verlichtingsenergie in gebouwen. LED's zijn gebruikelijk in nieuwe gebouwen, maar renovaties worden vaak uitgesteld omdat ze complex kunnen zijn, bijvoorbeeld vanwege problemen met de toegang tot het plafond, het opnieuw bedraden of installeren van nieuwe armaturen. Ze worden daarom doorgaans uitgevoerd naast grote renovatie- en renovatiewerkzaamheden, en niet als op zichzelf staande verlichtingsinterventies. In de Europese Unie bijvoorbeeld Nationale renovatieplannen voor gebouwen kan renovaties van verlichting ondersteunen door energie-efficiënte upgrades van gebouwen onderdeel te maken van de nationale klimaat- en energiestrategieën.
Residentiële verlichting heeft het hoogste LED-acceptatiepercentage in alle sectoren. Vervangingen in huishoudens worden voornamelijk ingegeven door overwegingen rond het einde van de levensduur, omdat mensen de neiging hebben om het vervangen van oudere lampen uit te stellen totdat ze kapot gaan – waarbij de betaalbaarheid en beschikbaarheid van producten bepalend zijn voor de keuzes.
Aandeel binnenverlichting in gebouwen in de elektriciteitsvraag, 2014 en 2024
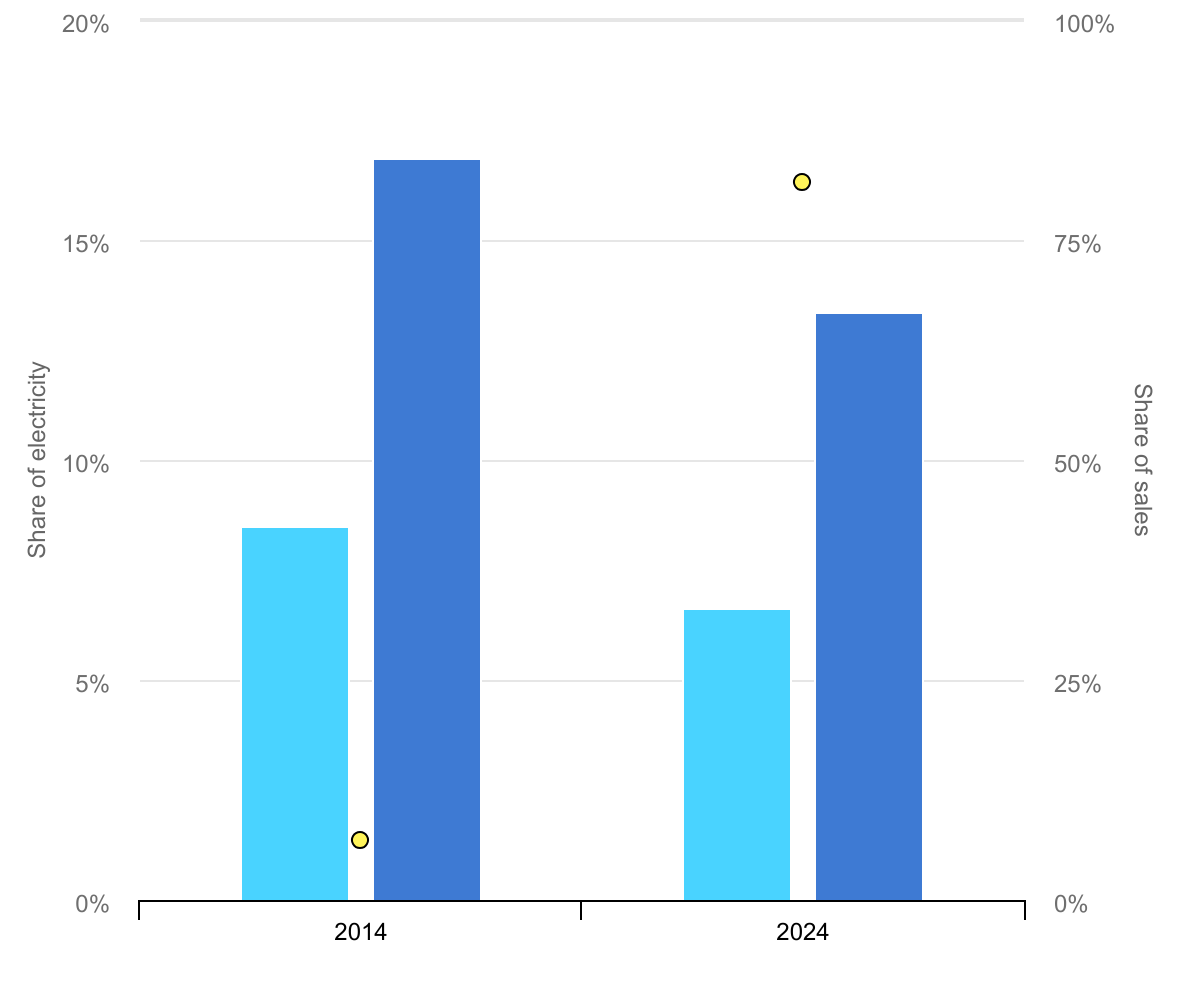
Aandeel elektriciteitAandeel omzet2014 en 2024
- In de uiteindelijke elektriciteitsvraag
- Elektriciteitsverbruik in gebouwen
- LED's gemiddeld marktaandeel
Bronnen
Elektriciteitsverbruik van geselecteerde eindtoepassingen in gebouwen, 2014 en 2024
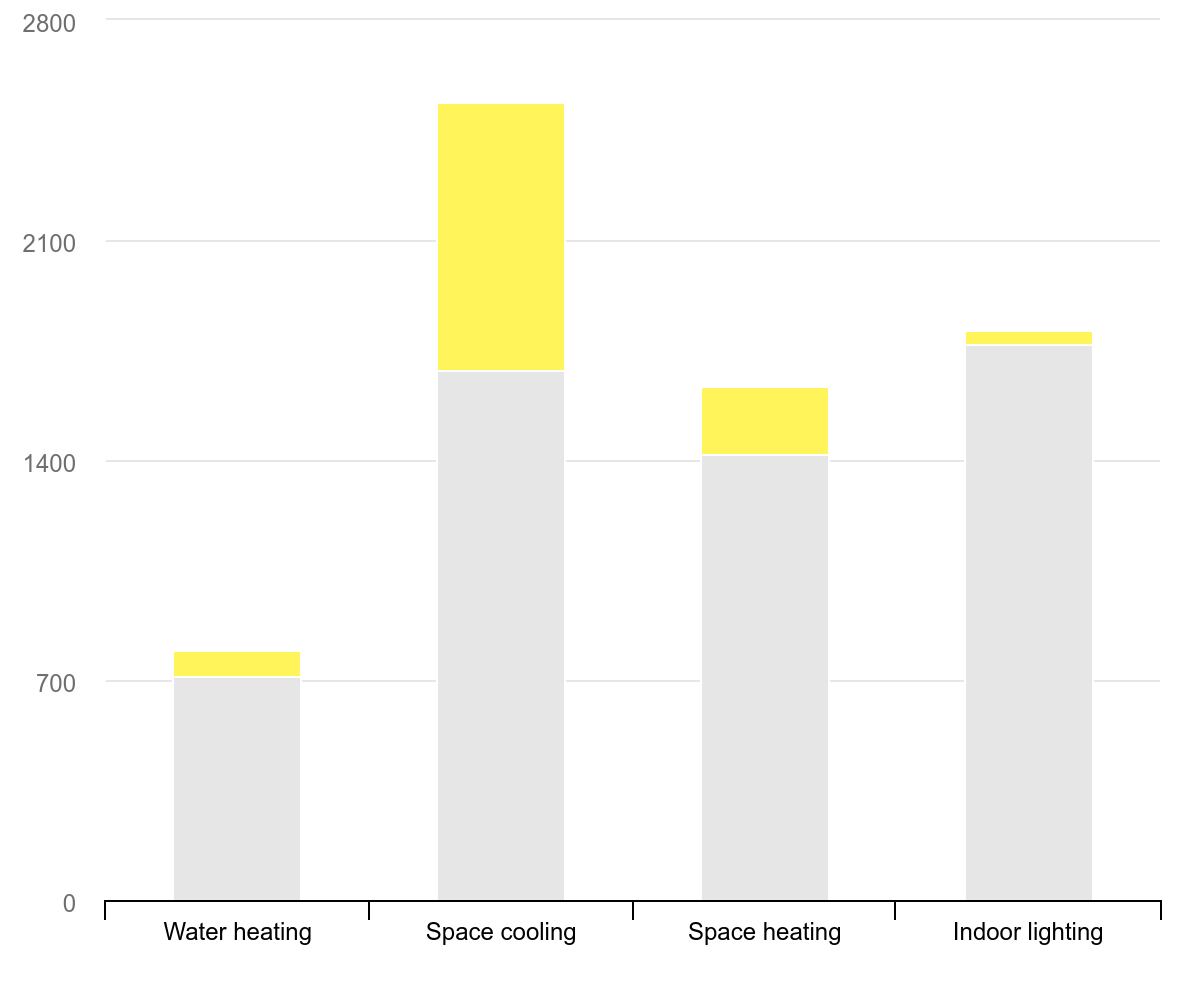
WaterverwarmingRuimtekoelingRuimteverwarmingBinnenverlichting0700140021002800
- 2014
- Groei 2014-2024
Deze verbeteringen in de verlichting hebben al een aanzienlijke elektriciteitsvraag in gebouwen voorkomen. Als de efficiëntie van de verlichtingstechnologie (lm/W) en de marktaandelen de afgelopen tien jaar wereldwijd constant waren gebleven, zou het jaarlijkse elektriciteitsverbruik voor verlichting in woningen vandaag de dag meer dan 500 TWh hoger zijn – ongeveer gelijk aan de totale elektriciteitsvraag van Zuid-Korea. Op dezelfde manier zou in de dienstensector het elektriciteitsverbruik voor binnenverlichting ongeveer 800 TWh hoger zijn – meer dan het totale elektriciteitsverbruik in heel Afrika. Gecombineerd zou dit een ongeveer 70% hoger elektriciteitsverbruik voor binnenverlichting in gebouwen impliceren.
Verdere verbeteringen zijn gemakkelijk haalbaar. De gemiddelde LED-efficiëntie is sinds 2015 ruwweg verdubbeld en de best verkrijgbare producten bereiken nu tot 230 lm/W – bijna twaalf keer de efficiëntie van halogeenlampen. Toch zijn veel gebouwen nog steeds afhankelijk van producten uit het middensegment die jaren geleden zijn geïnstalleerd, waardoor een aanzienlijk efficiëntiepotentieel onbenut blijft. Tegelijkertijd kunnen een intensiever verlichtingsgebruik en meer lampen per vierkante meter een deel van de winst tenietdoen.
In alle sectoren bieden LED's efficiëntiemogelijkheden en ondersteunen tegelijkertijd een bredere elektrificatie
Verlichting blijft kansen bieden voor efficiëntiewinst in alle sectoren, waardoor elektriciteit vrijkomt voor ander gebruik en een bredere elektrificatie wordt ondersteund. Twee gebieden springen eruit voor verdere efficiëntieverbeteringen:
- Lage penetratie in veel opkomende economieën: In een groot deel van Afrika, Midden- en Zuid-Amerika en Azië-Pacific (met uitzondering van India en China) is er nog steeds een relatief lage LED-penetratie. Alleen al in de residentiële sector moet wereldwijd nog 30% van de lampen worden geüpgraded. Dit schept de mogelijkheid om direct over te stappen op hoogefficiënte LED-technologieën.
- Vervanging aan het einde van de levensduur van LED's van de eerste generatie: LED's van de eerste generatie met een levensduur van 10-15 jaar bereiken het einde van hun levensduur. Bijna 15% van de lampen voor thuisgebruik valt nu in deze categorie, wat de mogelijkheid biedt om ze te vervangen door efficiëntere – en potentieel slimmere – systemen.
Totale voorraad woonlampen die opgewaardeerd kunnen worden naar LED of het einde van hun levensduur naderen, per regio, 2014
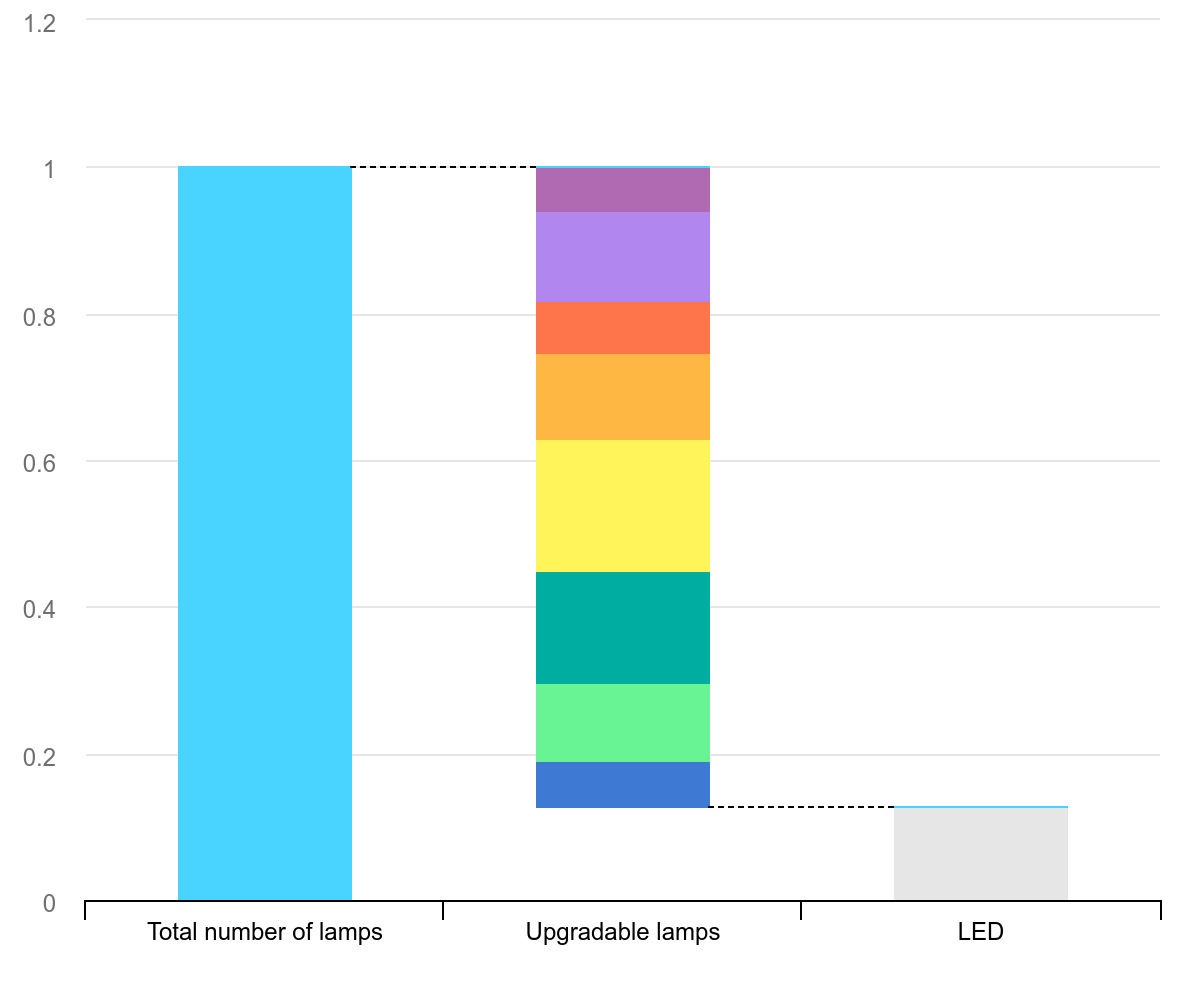
Index (1 = aantal lampen in 2014)
Totaal aantal lampenUitbreidbare lampenLED
- Wereld
- Noord-Amerika
- Europa
- Andere Azië-Pacific
- China
- Indië
- Midden- en Zuid-Amerika
- Afrika
- Rest van de wereld
- LED
Totale voorraad woonlampen die opgewaardeerd kunnen worden naar LED of het einde van hun levensduur naderen, per regio, 2024
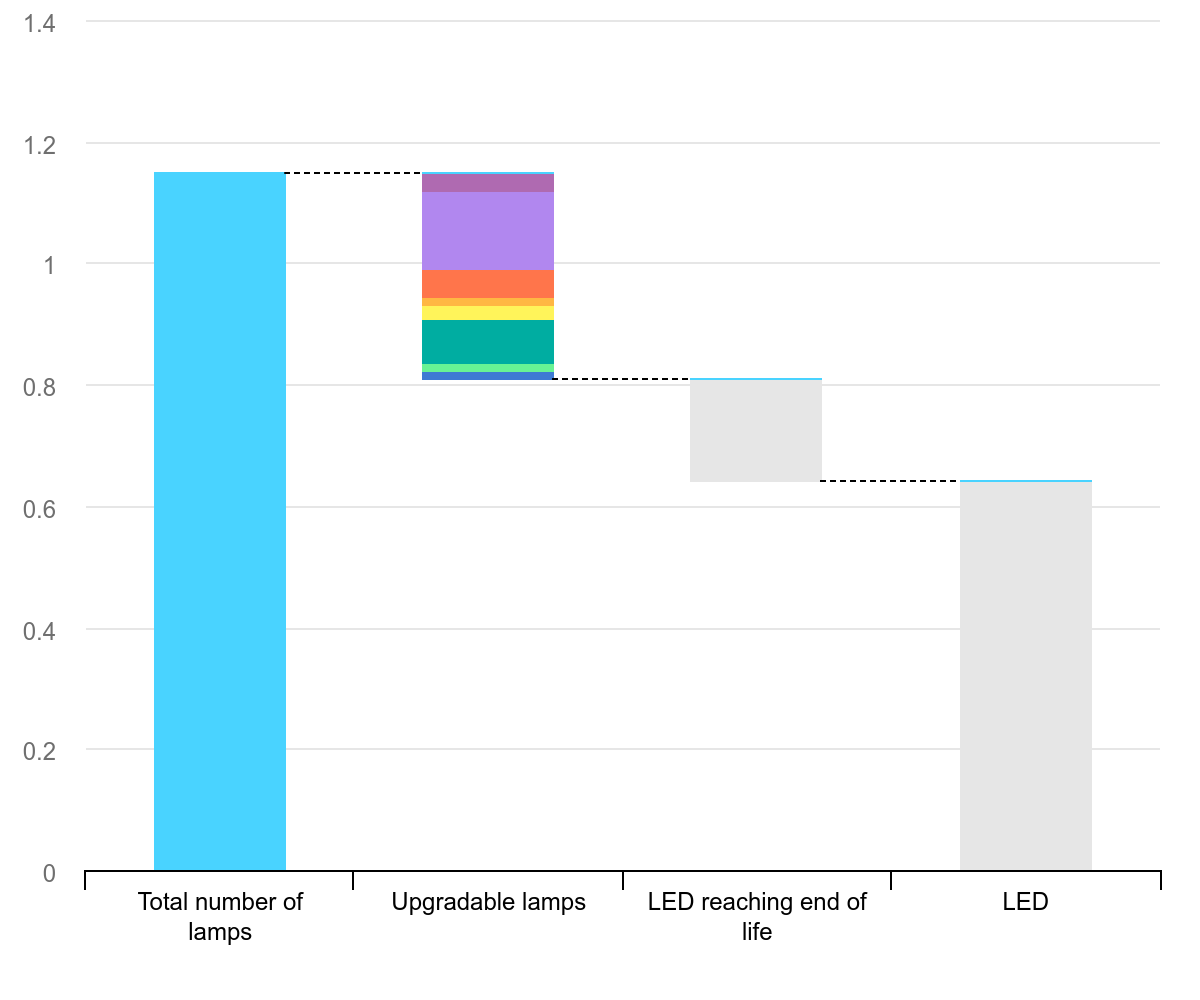
Index (1 = aantal lampen in 2014)
Totaal aantal lampen Uitbreidbare lampen LED bereikt einde levensduur LED
- Wereld
- Noord-Amerika
- Europa
- Andere Azië-Pacific
- China
- Indië
- Midden- en Zuid-Amerika
- Afrika
- Rest van de wereld
- LED
Openbare buitenverlichting biedt ook extra mogelijkheden voor LED-upgrades, vaak met een snelle terugverdientijd, vooral door gecoördineerde retrofits van straatverlichting. Het gefragmenteerde eigendom, de bestaande infrastructuur en de beperkte inkoop- en institutionele capaciteit blijven echter bestaan langzame LED-implementatie.
Andere particuliere buitenverlichting beschikt mogelijk ook niet over gecentraliseerde programma's. Barrières houden vooral verband met de kosten vooraf of ontwerpbeperkingen, zoals oudere armaturen, afscherming en optica.
Het vastleggen van de volgende fase van LED-efficiëntiewinst zal afhangen van ontwerp, prestaties en kosten
Het vastleggen van de volgende golf van verbeteringen op het gebied van verlichtingsefficiëntie is afhankelijk van drie principes:
- Ontwerp voor een lange levensduur en circulariteit: Efficiëntie alleen is niet langer voldoende; upgradebaarheid en circulariteit worden steeds belangrijker om wijdverbreide LED-efficiëntiewinsten mogelijk te maken. Modulaire verlichtingssystemen waarmee individuele componenten zoals drivers, optica en besturingseenheden kunnen worden vervangen, kunnen de afval- en levenscycluskosten verminderen. Repareerbaarheid kan ook de levensduur van producten verlengen, terwijl reconditionering en hergebruik (bijvoorbeeld reinigen, polijsten en vervangen van componenten) de materiaalvraag kunnen verlagen. Recycling blijft ook belangrijk voor de veerkracht van de LED-toeleveringsketen, bijvoorbeeld in de context van de EU-wet circulaire economie doelstellingen voor verlichtingsproducten. Efficiëntiewinsten mogen niet teniet worden gedaan door complexere, aan leveranciers gebonden systemen die afhankelijk zijn van niet-standaardcomponenten of ingebedde software, wat de interoperabiliteit en reparatie beperkt. Sommige producten – zoals zelfklevende LED-strips – zijn bijzonder moeilijk te repareren of te recyclen, waardoor er zorgen ontstaan over de circulariteit.
- Verbeter de prestaties op systeemniveau: de lampefficiëntie is slechts een deel van het verhaal. Regelingen zoals aanwezigheids- en daglichtsensoren – die al volwassen en kosteneffectief zijn – kunnen aanzienlijke extra besparingen opleveren, vooral in utiliteitsgebouwen. Integratie met gebouwbeheerplatforms kan voorspellend onderhoud, adaptief onderhoud en onderhoud mogelijk maken bewegingsgevoelige verlichting en gedetailleerde gebruiksanalyses. Gelijkstroomsystemen (DC). – waarbij LED-lampen werken op gelijkstroom in plaats van conventionele wisselstroom – kunnen de energieconversieverliezen in gebouwen met hernieuwbare energiebronnen verder worden verminderd. Gefragmenteerde protocollen voor slimme verlichting riskeren echter de voordelen te beperken. In tegenstelling tot andere consumentenelektronica zijn de meeste slimme lampen nog steeds verbonden met eigen hubs.
- Maak brede adoptie mogelijk: Betaalbaarheid blijft een belangrijke barrière voor de uitbreiding van LED's. Hoewel de LED-prijzen de afgelopen decennia sterk zijn gedaald, kunnen de beste producten in hun klasse met geavanceerde bedieningselementen nog steeds vele malen meer kosten dan basismodellen. In regio's met lage inkomens kunnen hoge initiële kosten de adoptie vertragen, ondanks aanzienlijke besparingen gedurende de hele levensduur. Op andere markten is lage of gesubsidieerde elektriciteitsprijzen verzwakken het investeringssignaal. Nieuwe bedrijfsmodellen – inclusief financiering tegen lage rente En Verlichting-as-a-Service – kan financiële barrières helpen verlagen. Tegelijkertijd moeten de prestatienormen verder worden aangescherpt om ervoor te zorgen dat efficiëntieverbeteringen de markt bereiken.
- Mondiale samenwerking via initiatieven zoals het zojuist gelanceerde ELECT-project in Zambia en de al lang bestaande IEA 4E Technologiesamenwerkingsprogramma ondersteunt de verspreiding van beste praktijken en prestatiebenchmarks. Het Smart Sustainability in Lighting and Controls Platform – een van de IEA 4E-initiatieven – brengt mondiale belanghebbenden samen om informatie te ontwikkelen die de efficiëntie op de verlichtingsmarkten kan verbeteren. Ten slotte kunnen bredere vlaggenschipprojecten die slimme technologie, circulair ontwerp en innovatieve financiering combineren, demonstreren wat mogelijk is en een bredere marktacceptatie in gemeentelijke en financiële instellingen versnellen. projecten op gebouwniveau.
Sophie Attali van het IEA; Kevin Lane, Michael Scholand en Georges Zissis van het IEA 4E TCP; en Paolo Ceccherini en Deepak Joshi van Signify hebben bijgedragen aan dit commentaar.
Posttijd: 15 april 2026