


Alors que le monde entre dans l’ère de l’électricité, l’éclairage reste l’un des éléments les plus visibles – et les plus répandus – de notre consommation d’énergie.
L'AIE estime que l'éclairage des bâtiments et des applications extérieures représente la majorité de la demande globale en électricité pour l'éclairage. En 2024, environ 8 % de la demande mondiale d'électricité – soit environ 2 200 térawattheures (TWh) – était attribuée à l'éclairage des bâtiments et aux applications extérieures, hors industrie et agriculture. Ces chiffres reflètent les dernières données disponibles et définissent la portée de l’analyse présentée dans ce commentaire. Estimations de l’industrie et des experts1 situer la consommation mondiale d'électricité pour l'éclairage, y compris l'éclairage industriel, entre 2 500 et 3 500 TWh ces dernières années.
Au cours des deux dernières décennies, l’éclairage a connu des gains d’efficacité majeurs grâce à l’adoption rapide de la diode électroluminescente (DEL). Une lampe halogène typique produit environ 20 lumens par watt2 (lm/W), tandis qu'une lampe fluocompacte (CFL) atteint environ 50 lm/W. Pendant ce temps, les LED vendues aujourd’hui ont une moyenne proche de 100 lm/W – certaines LED haut de gamme et professionnelles dépassant 200 lm/W. Soutenues par des politiques fortes et une innovation, les LED sont devenues l’une des plus grandes réussites en matière d’efficacité énergétique de ces dernières années, avec de longues durées de vie et des coûts en baisse qui les aident à dominer les marchés mondiaux. Les gains d’efficacité ont contribué à améliorer la sécurité énergétique, à réduire les factures d’énergie et à éviter des émissions plus élevées.
Pourtant, la transformation mondiale du LED n’est pas terminée et une deuxième vague de déploiement prend désormais forme. L’adoption reste inégale selon les régions, tandis que la demande d’espaces plus lumineux et d’infrastructures éclairées continue d’augmenter dans le monde. De plus, la première génération de LED déjà installées approche de sa fin de vie, créant une opportunité pour la prochaine phase d’adoption des LED – une phase axée sur des performances plus élevées, des durées de vie plus longues et des systèmes plus intelligents.
L’adoption mondiale des LED évolue à trois vitesses
La transition mondiale vers les LED a été fortement soutenue par les politiques gouvernementales. Normes minimales de performance énergétique (MEPS) – qui couvrent désormais 110 pays – et les systèmes d’étiquetage ont été des moteurs clés. Les systèmes d’obligations en matière d’efficacité énergétique, tels que certificats blancs et les programmes de rénovation, ont également contribué à stimuler l'adoption du LED. De plus, des accords internationaux tels que Convention de Minamata sur le mercure, avec plus de 150 Parties, accélèrent encore l’abandon de l’éclairage fluorescent. La Chine est actuellement le principal producteur mondial de lampes fluorescentes et a récemment approuvé des mesures conformes à la Convention, qui contribueront également à réorienter la production et les exportations vers des alternatives LED sans mercure.
Dans ce paysage politique mondial, trois modèles d’adoption régionaux distincts ont émergé :
- Pionniers : la Chine et l'Inde sont actuellement en tête de l'adoption mondiale des LED, avec des parts de marché dépassant respectivement 85 % et 75 %. Ce succès est largement dû à une réglementation favorable et à des programmes publics à grande échelle. En Inde, les programmes d'achats en gros dans le cadre du UJALA Le programme a considérablement réduit les prix des LED et a permis le remplacement massif des lampes existantes à l'échelle nationale, notamment dans les foyers et l'éclairage public. En Chine, les normes obligatoires, les labels et les rénovations urbaines rapides ont joué un rôle similaire dans l’adoption généralisée des LED.
- Forts utilisateurs : l’Europe et l’Amérique du Nord affichent également un soutien politique élevé et une forte adoption par le marché, mais les taux de remplacement des lampes ont été plus lents et les parts de stock sont inférieures de 10 à 20 % à celles de la Chine et de l’Inde. Ces continents dépendaient déjà largement des ampoules fluocompactes efficaces et de l’éclairage halogène amélioré avant que les LED ne deviennent compétitives en termes de coûts, réduisant ainsi l’incitation immédiate à changer.
- Rattraper son retard : dans une grande partie de l’Afrique, de l’Asie du Sud-Est et de l’Amérique latine, la part des ventes de LED se situe désormais entre 50 % et 85 %, bien que la couverture politique reste inégale. Initiatives régionales en Du sud et Afrique de l'Est et ASEAN montrent comment des normes coordonnées peuvent accélérer les progrès. Certaines parties de l'Amérique latine, notamment l'Argentine, le Brésil, la Bolivie et le Chili, ainsi que les Émirats arabes unis, ont été les premiers à éliminer la vente de lampes à incandescence ou à interdire leurs importations.
L’éclairage des bâtiments offre une voie potentielle vers de nouveaux gains d’efficacité
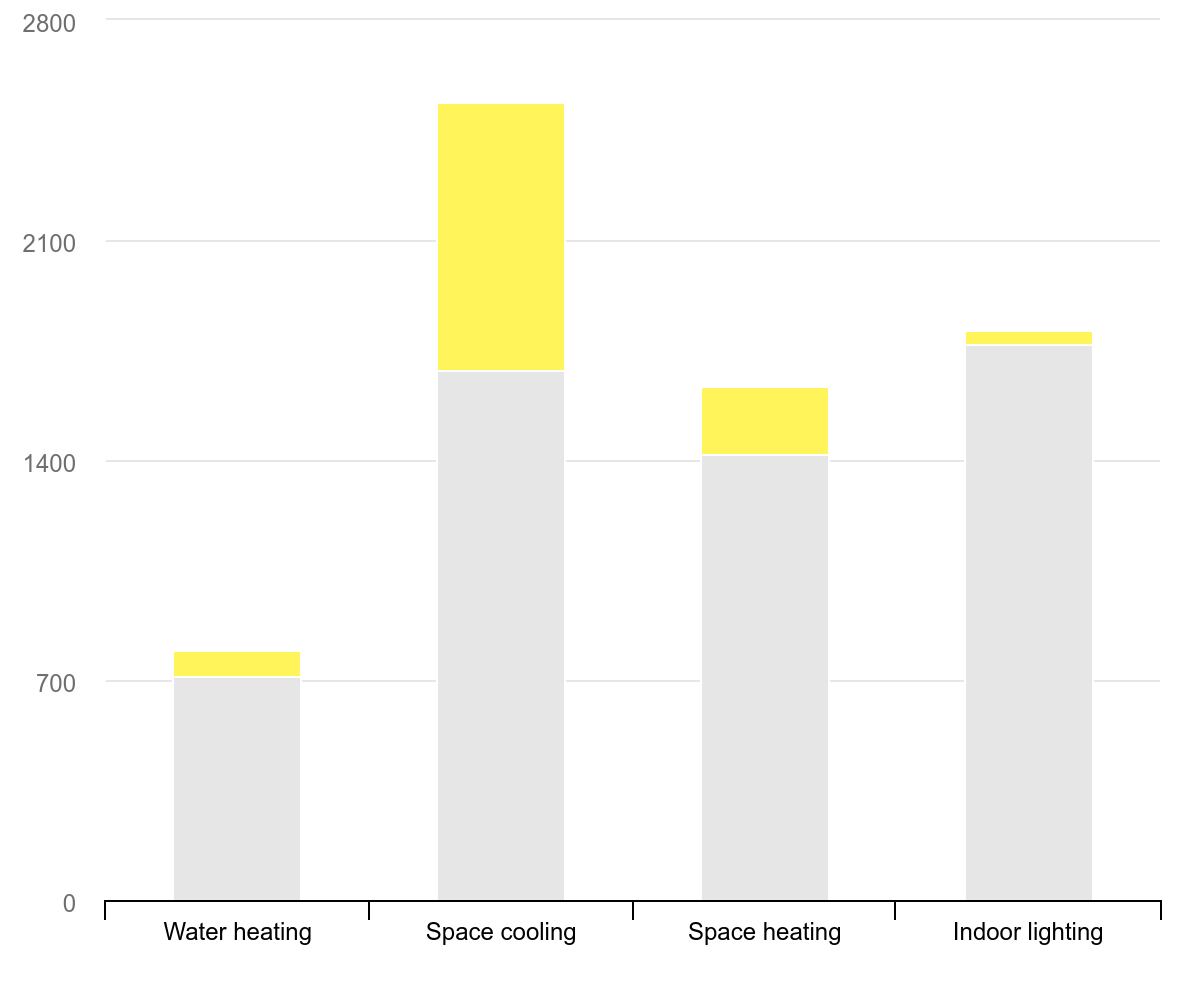
La superficie construite dans le monde a augmenté de plus de 20 % au cours de la dernière décennie, mais la consommation d'électricité pour l'éclairage dans le secteur des bâtiments est restée relativement stable, en grande partie grâce à la diffusion rapide de technologies d'éclairage hautement efficaces. En conséquence, la part de l’éclairage dans la consommation totale d’électricité des bâtiments a diminué à mesure que la demande augmentait pour d’autres utilisations finales telles que le refroidissement des locaux et les centres de données, sous l’effet de la croissance économique et démographique. L’éclairage est désormais la seule utilisation finale majeure des bâtiments où les gains d’efficacité ont largement compensé la croissance de la surface au sol et de la population.
Aujourd’hui, le secteur des services représente la majorité de la demande en énergie d’éclairage des bâtiments. Les LED sont courantes dans les nouveaux bâtiments, mais les rénovations sont souvent retardées car elles peuvent être complexes – par exemple en raison de problèmes d'accès au plafond, de recâblage ou d'installation de nouveaux luminaires. Elles sont donc généralement réalisées parallèlement à des activités majeures de rénovation et de remise à neuf, plutôt que comme interventions d'éclairage autonomes. Dans l'Union européenne, par exemple, Plans de rénovation des bâtiments nationaux peut soutenir la rénovation de l’éclairage en intégrant les améliorations économes en énergie aux bâtiments dans le cadre des stratégies nationales en matière de climat et d’énergie.
L’éclairage résidentiel présente le taux d’adoption des LED le plus élevé parmi tous les secteurs. Les remplacements dans les ménages sont principalement motivés par des considérations de fin de vie, car les gens ont tendance à retarder le remplacement des ampoules plus anciennes jusqu'à ce qu'elles tombent en panne – l'abordabilité et la disponibilité des produits déterminant les choix.
Part de l’éclairage intérieur des bâtiments dans la demande d’électricité, 2014 et 2024
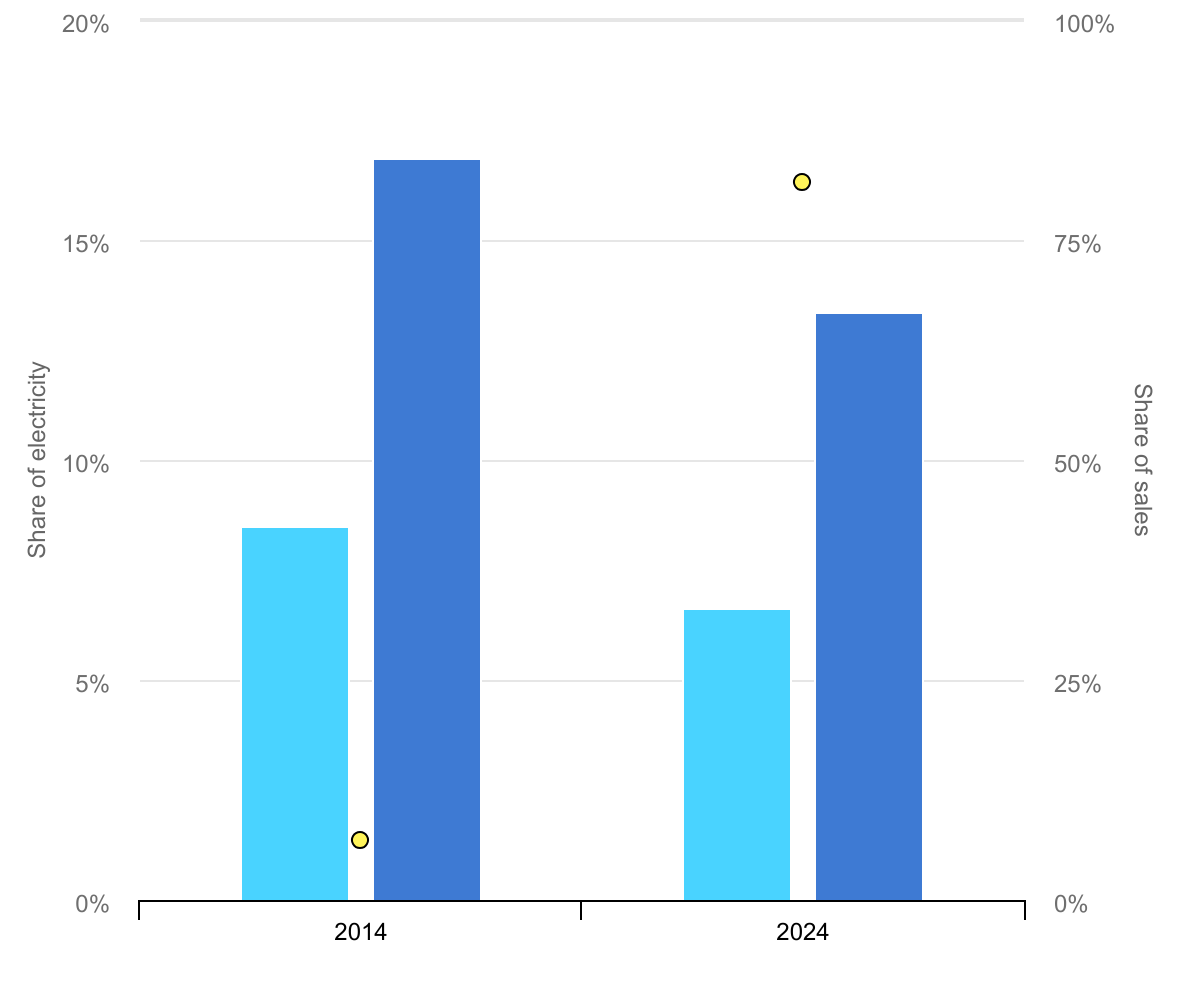
Part de l'électricitéPart des ventes2014 et 2024
- Dans la demande finale d’électricité
- Consommation électrique des bâtiments
- Part de marché moyenne des LED
Sources
Consommation d'électricité pour certaines utilisations finales dans les bâtiments, 2014 et 2024
 TWh
Chauffage de l'eauRefroidissement des locauxChauffage des locauxÉclairage intérieur0700140021002800
- 2014
- Croissance 2014-2024
Ces améliorations de l'éclairage ont déjà permis d'éviter une demande importante d'électricité dans les bâtiments. Si l’efficacité des technologies d’éclairage (lm/W) et les parts de marché étaient restées constantes à l’échelle mondiale au cours de la dernière décennie, la consommation annuelle d’électricité de l’éclairage résidentiel serait aujourd’hui supérieure de plus de 500 TWh, soit à peu près l’équivalent de la demande totale d’électricité de la Corée du Sud. De même, dans le secteur des services, la consommation électrique de l’éclairage intérieur serait d’environ 800 TWh plus élevée, soit plus que la consommation totale d’électricité en Afrique. Au total, cela impliquerait une consommation électrique supérieure d’environ 70 % pour l’éclairage intérieur des bâtiments.
D’autres améliorations sont facilement réalisables. L'efficacité moyenne des LED a presque doublé depuis 2015, et les meilleurs produits disponibles atteignent désormais jusqu'à 230 lm/W, soit près de douze fois l'efficacité des lampes halogènes. Pourtant, de nombreux bâtiments dépendent encore de produits de milieu de gamme installés il y a des années, laissant ainsi un potentiel d’efficacité substantiel inexploité. Dans le même temps, une utilisation plus intensive de l’éclairage et un plus grand nombre de lampes par mètre carré pourraient annuler certains gains.
Dans tous les secteurs, les LED offrent des opportunités d’efficacité tout en soutenant une électrification plus large
L’éclairage continue d’offrir des opportunités de gains d’efficacité dans tous les secteurs, libérant de l’électricité pour d’autres usages et favorisant une électrification plus large. Deux domaines méritent d’être améliorés en termes d’efficacité :
- Faible pénétration dans de nombreuses économies émergentes : dans une grande partie de l’Afrique, de l’Amérique centrale et du Sud et de l’Asie-Pacifique (à l’exclusion de l’Inde et de la Chine), la pénétration des LED est encore relativement faible. Dans le seul secteur résidentiel, 30 % des lampes dans le monde doivent encore être modernisées. Cela crée une opportunité de passer directement aux technologies LED à haut rendement.
- Remplacement en fin de vie des LED de première génération : les LED de première génération avec une durée de vie de 10 à 15 ans arrivent en fin de vie. Près de 15 % des lampes résidentielles entrent désormais dans cette catégorie, ce qui crée une opportunité de les remplacer par des systèmes plus efficaces – et potentiellement plus intelligents.
Stock total de lampes résidentielles évolutives vers des LED ou en fin de vie, par région, 2014
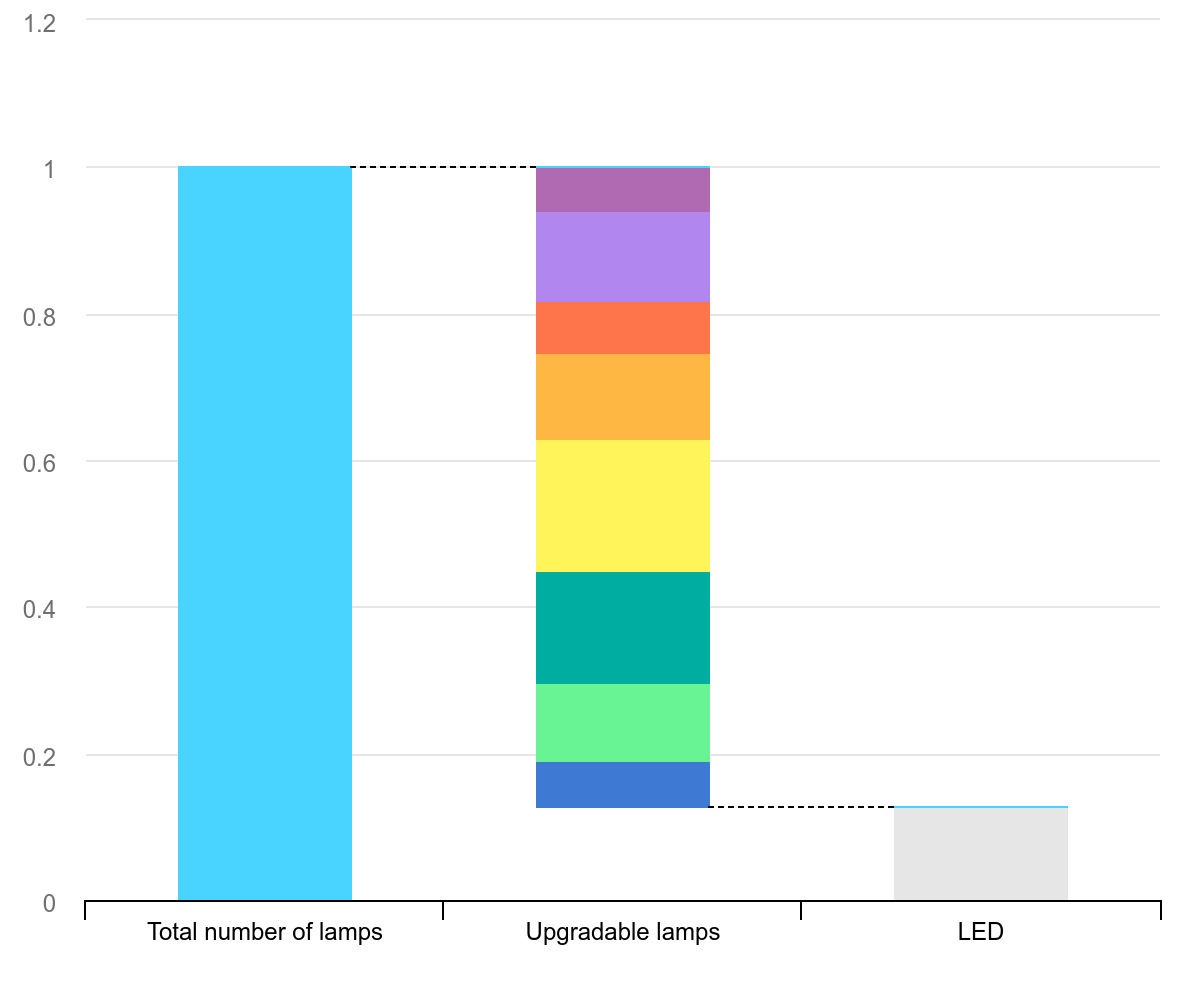
Indice (1 = nombre de lampes en 2014)
Nombre total de lampesLampes évolutivesLED
- Monde
- Amérique du Nord
- Europe
- Autre Asie-Pacifique
- Chine
- Inde
- Amérique centrale et du Sud
- Afrique
- Reste du monde
- LED
Stock total de lampes résidentielles évolutives vers des LED ou en fin de vie, par région, 2024
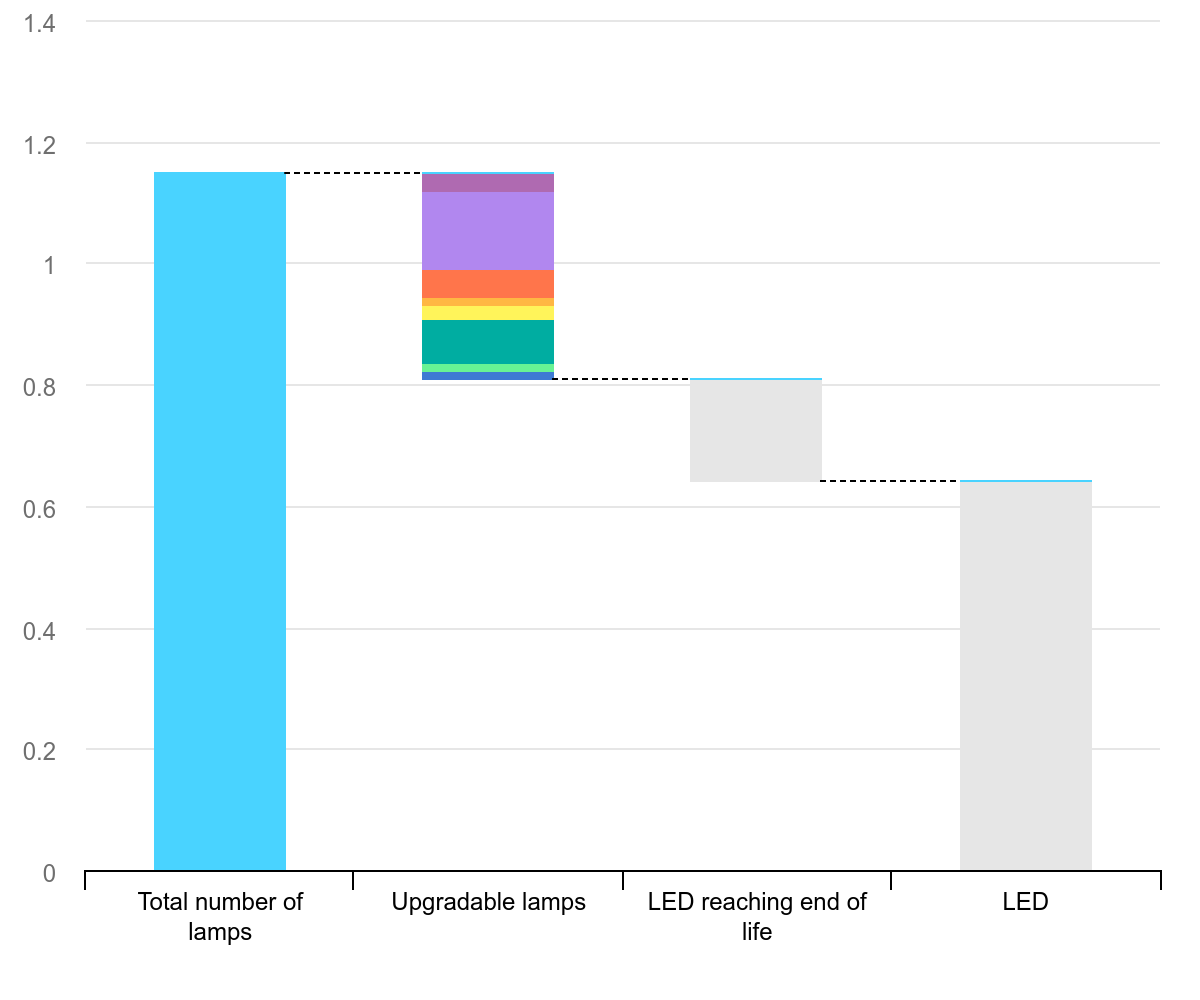
Indice (1 = nombre de lampes en 2014)
Nombre total de lampes Lampes évolutives LED en fin de vie LED
- Monde
- Amérique du Nord
- Europe
- Autre Asie-Pacifique
- Chine
- Inde
- Amérique centrale et du Sud
- Afrique
- Reste du monde
- LED
L’éclairage public extérieur offre également des opportunités supplémentaires pour la mise à niveau des LED, souvent avec un retour sur investissement rapide – en particulier grâce à des rénovations coordonnées de l’éclairage public. Toutefois, la propriété fragmentée, les structures héritées du passé et les capacités limitées en matière de passation des marchés et de capacités institutionnelles continuent de peser sur les coûts. déploiement lent des LED.
D’autres éclairages extérieurs privés peuvent également manquer de programmes centralisés. Les obstacles sont principalement liés aux coûts initiaux ou aux contraintes de conception, telles que les anciens luminaires, blindages et optiques.
La capture de la prochaine phase de gains d’efficacité des LED dépendra de la conception, des performances et du coût.
Capturer la prochaine vague d’améliorations de l’efficacité de l’éclairage dépend de trois principes :
- Concevoir pour la longévité et la circularité : l’efficacité seule ne suffit plus ; l’évolutivité et la circularité sont de plus en plus importantes pour permettre des gains généralisés d’efficacité des LED. Les systèmes d'éclairage modulaires qui permettent de remplacer des composants individuels tels que les pilotes, les optiques et les unités de commande peuvent réduire les déchets et les coûts du cycle de vie. La réparabilité peut également prolonger la durée de vie des produits, tandis que le reconditionnement et la réutilisation (par exemple, le nettoyage, le polissage et le remplacement des composants) peuvent réduire la demande de matériaux. Le recyclage reste également important pour la résilience de la chaîne d'approvisionnement LED, par exemple dans le contexte du Loi européenne sur l’économie circulaire cibles pour les produits d’éclairage. Les gains d'efficacité ne doivent pas être compensés par des systèmes plus complexes, verrouillés par un fournisseur, qui reposent sur des composants non standard ou des logiciels intégrés, ce qui limite l'interopérabilité et la réparation. Certains produits – comme les bandes LED adhésives – sont particulièrement difficiles à réparer ou à recycler, ce qui soulève des problèmes de circularité.
- Améliorez les performances au niveau du système : l’efficacité de la lampe n’est qu’une partie de l’histoire. Des contrôles tels que les capteurs de présence et de lumière du jour – qui sont déjà matures et rentables – peuvent générer des économies supplémentaires significatives, en particulier dans les bâtiments non résidentiels. L'intégration avec les plateformes de gestion des bâtiments peut permettre une maintenance prédictive, adaptative et éclairage sensible au mouvement et des analyses d'utilisation détaillées. Systèmes à courant continu (DC) – où les lumières LED fonctionnent en courant continu plutôt qu'en courant alternatif conventionnel – peuvent réduire davantage les pertes de conversion d'énergie dans les bâtiments dotés d'énergies renouvelables sur site. Cependant, la fragmentation des protocoles d’éclairage intelligent risque de limiter les avantages. Contrairement aux autres appareils électroniques grand public, la plupart des ampoules intelligentes sont toujours liées à des hubs propriétaires.
- Permettre une adoption généralisée : l’abordabilité reste un obstacle majeur à l’expansion du LED. Bien que les prix des LED aient fortement chuté au cours des dernières décennies, les meilleurs produits dotés de commandes avancées peuvent encore coûter plusieurs fois plus cher que les modèles de base. Dans les régions à faible revenu, des coûts initiaux élevés peuvent ralentir l’adoption malgré d’importantes économies sur toute la durée de vie. Sur d'autres marchés, prix de l'électricité bas ou subventionnés affaiblir le signal d’investissement. De nouveaux modèles économiques – notamment financement à faible taux d'intérêt et Éclairage en tant que service – peut contribuer à réduire les barrières financières. Dans le même temps, les normes de performance devraient continuer à se durcir pour garantir que les améliorations en matière d’efficacité parviennent au marché.
- Coopération mondiale à travers des initiatives telles que le projet qui vient d'être lancé Projet ÉLECT en Zambie et depuis longtemps Programme de collaboration technologique AIE 4E soutient la diffusion des meilleures pratiques et des critères de performance. La plateforme Smart Sustainability in Lighting and Controls – l’une des initiatives AIE 4E – rassemble des parties prenantes mondiales pour développer des informations susceptibles d’améliorer l’efficacité des marchés de l’éclairage. Enfin, des projets phares plus larges combinant technologie intelligente, conception circulaire et financement innovant peuvent démontrer ce qui est possible et accélérer une adoption plus large par le marché dans les secteurs municipal et municipal. projets au niveau du bâtiment.
Sophie Attali de l'AIE ; Kevin Lane, Michael Scholand et Georges Zissis du TCP AIE 4E ; et Paolo Ceccherini et Deepak Joshi de Signify ont contribué à ce commentaire.
Heure de publication : 15 avril 2026