


世界が電気の時代に突入する中、照明は依然として私たちのエネルギー使用の中で最も目に見え、広く普及している部分の 1 つです。
IEA は、建物および屋外用途の照明が全体の照明電力需要の大部分を占めると推定しています。 2024 年には、世界の電力需要の約 8%、つまり約 2,200 テラワット時 (TWh) が、工業と農業を除く建物の照明と屋外用途に起因すると考えられます。これらの数値は入手可能な最新のデータを反映しており、この解説で示される分析の範囲を定義します。 業界および専門家からの推定1 近年、産業用照明を含む世界の照明の電力消費量は 2,500 ~ 3,500 TWh となっています。
過去 20 年にわたり、発光ダイオード (LED) の急速な普及により、照明の効率は大幅に向上しました。一般的なハロゲンランプは、1 ワットあたり約 20 ルーメンを生成します。2 (lm/W)、コンパクト蛍光ランプ (CFL) は約 50 lm/W に達します。一方、現在販売されている LED の平均値は 100 lm/W 近くで、一部のプレミアムおよびプロフェッショナル LED は 200 lm/W を超えています。強力な政策とイノベーションに支えられ、LED は近年最大のエネルギー効率の成功事例の 1 つとなり、長寿命とコスト低下により世界市場を支配することができました。効率の向上により、エネルギー安全保障が向上し、光熱費が削減され、排出量の増加が回避されました。
しかし、世界的な LED 変革はまだ終わっておらず、導入の第 2 の波が現在形になりつつあります。普及率は依然として地域によって不均一ですが、より明るい空間と照明付きインフラストラクチャに対する需要は世界中で高まり続けています。さらに、すでに設置されている第 1 世代の LED が寿命に近づいており、LED 導入の次の段階、つまり高性能、長寿命、よりスマートなシステムに焦点を当てた段階に進む機会が生まれています。
世界的な LED の採用は 3 つのスピードで進んでいます
LED への世界的な移行は、政府の政策によって強力にサポートされています。最小エネルギー性能基準 (MEPS) – 現在、以下をカバーしています 110か国 – そしてラベル付けスキームが主要な推進力となっています。エネルギー効率義務制度など 白い証明書 および改修プログラムも LED の採用を促進するのに役立ちました。さらに、次のような国際協定も 水銀に関する水俣条約150以上の締約国が参加し、蛍光灯からの脱却をさらに加速させています。中国は現在、蛍光灯の世界最大の生産国であり、 最近承認されました この条約に沿った措置は、生産と輸出を水銀を含まない LED 代替品にシフトするのにも役立ちます。
この世界的な政策情勢の中で、次の 3 つの異なる地域採用パターンが現れています。
- 最有力候補: 中国とインドは現在、世界の LED 導入をリードしており、市場シェアはそれぞれ 85% と 75% を超えています。この成功は主に、支援的な規制と大規模な公共プログラムによって推進されてきました。インドでは、 ウジャラ このプログラムにより、LED 価格が大幅に引き下げられ、特に家庭用や街路照明などの既存のランプの全国的な大量交換が可能になりました。中国では、義務的な基準、ラベル、急速な都市改修が LED の広範な普及に同様の役割を果たしています。
- 強力な採用者: ヨーロッパと北米でも高い政策支持と強力な市場取り込みが見られますが、ランプの交換率は遅く、在庫シェアは中国やインドに比べて 10 ~ 20% 低いです。これらの大陸では、LED がコスト競争力を持つようになる前に、すでに効率的な CFL と改良されたハロゲン照明に大きく依存しており、当面の切り替えのインセンティブは減少していました。
- 追い上げ:アフリカ、東南アジア、ラテンアメリカの大部分で、LED の販売シェアは現在 50% から 85% の範囲にありますが、政策適用範囲は依然として不均一です。地域での取り組み 南部 そして 東アフリカ そして アセアン 調整された標準がどのように進歩を加速できるかを示します。アルゼンチン、ブラジル、ボリビア、チリを含むラテンアメリカの一部とアラブ首長国連邦は、白熱電球の販売を廃止したり輸入を禁止したりすることにいち早く取り組んできた。
建物の照明はさらなる効率向上への潜在的な手段を提供します
世界中の建築床面積は過去 10 年間で 20% 以上増加しましたが、高効率照明技術の急速な普及により、建物部門の照明用の電力使用量は比較的安定しています。その結果、経済と人口動態の成長により、空間冷却やデータセンターなどの他の最終用途での需要が増加するにつれて、建物の総電力消費量に占める照明の割合は低下しました。現在、照明は、効率の向上が床面積と人口の増加を大幅に相殺している唯一の主要な建築最終用途です。
今日、サービス部門は建物の照明エネルギー需要の大部分を占めています。 LED は新しい建物では一般的ですが、天井へのアクセス、配線の再配線、または新しい器具の設置などの問題により、改修が複雑になる場合があり、遅れることがよくあります。したがって、これらは通常、独立した照明介入としてではなく、大規模な改修や改修活動と並行して実行されます。たとえば欧州連合では、 国家建築物改修計画 国家の気候とエネルギー戦略の一環として建物のエネルギー効率の高いアップグレードを行うことで、照明の改修をサポートできます。
住宅照明は、あらゆる分野で最も高い LED 採用率を誇っています。家庭での交換は、主に耐用年数終了を考慮して行われます。人々は、古い電球が故障するまで交換を先延ばしにする傾向があるためです。手頃な価格と製品の入手可能性が選択肢を形成します。
電力需要に占める建物の屋内照明の割合(2014 年と 2024 年)
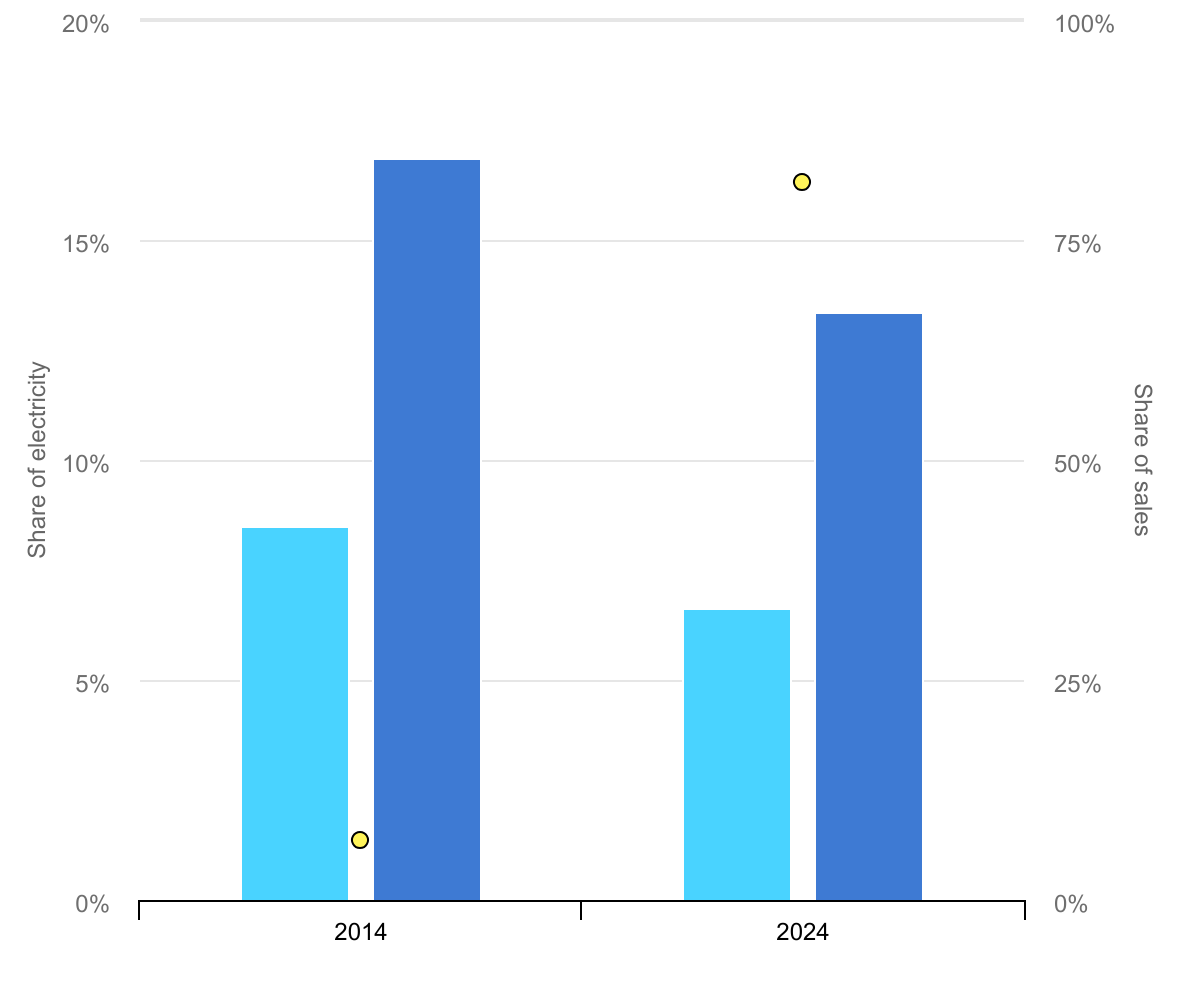
電力のシェア売上高のシェア2014 年と 2024 年
- 最終電力需要において
- 建物内での電力消費量
- LEDの平均市場シェア
情報源
建物内の特定の最終用途の電力消費量、2014 年と 2024 年
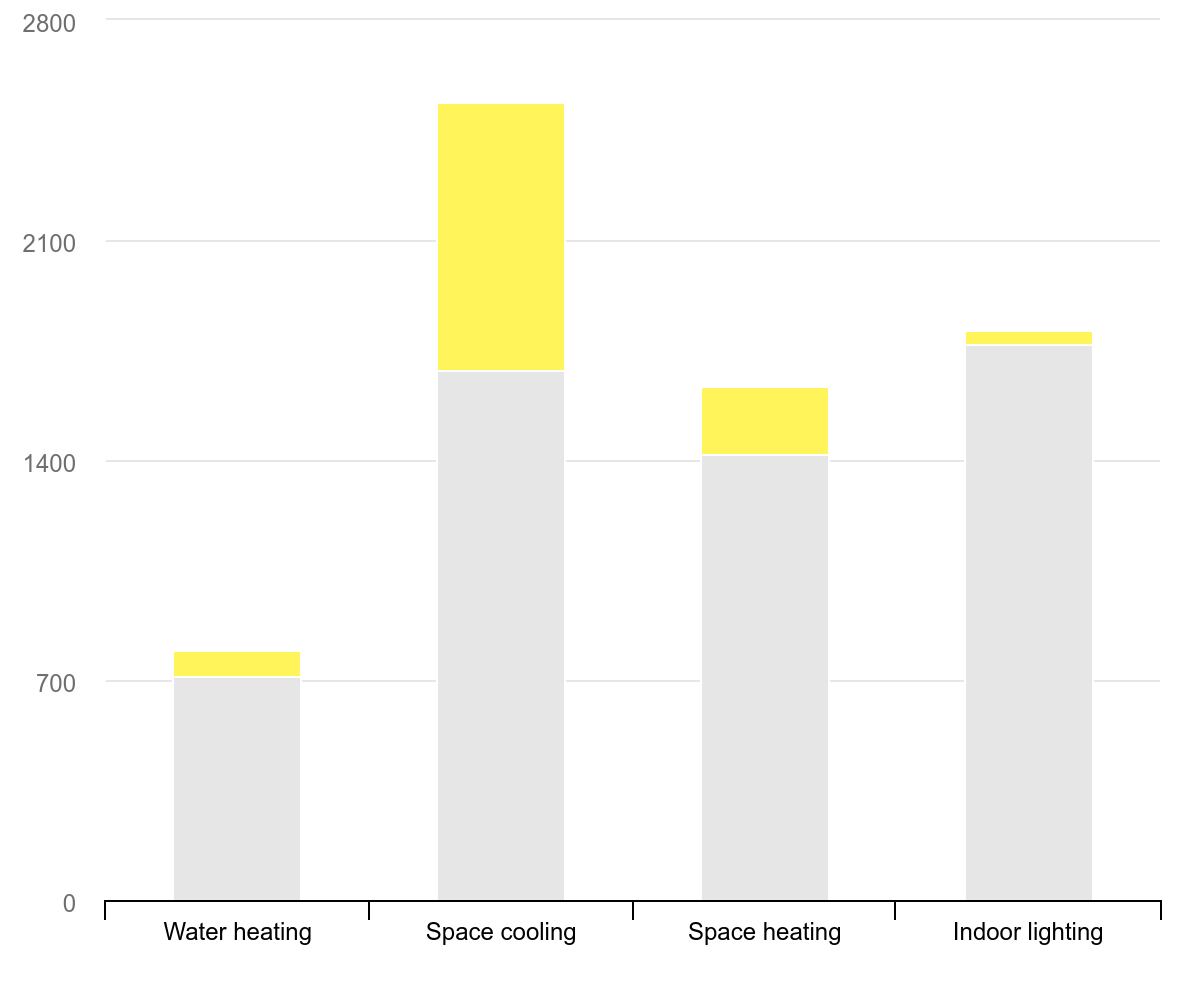 TWh
給湯空間冷却空間暖房室内照明0700140021002800
- 2014
- 2014 ~ 2024 年の成長率
こうした照明の改善により、建物内の大幅な電力需要はすでに回避されています。過去 10 年間、照明技術の効率 (lm/W) と市場シェアが世界中で一定であった場合、住宅用照明の年間電力消費量は現在 500 TWh 以上増加し、これは韓国の総電力需要にほぼ匹敵します。同様に、サービス部門では、屋内照明の電力消費量が約 800 TWh 増加し、アフリカ全土の総電力消費量を超えます。これらを合計すると、建物の屋内照明の電力消費量が約 70% 増加することになります。
さらなる改善も簡単に達成できます。 LED の平均効率は 2015 年以来約 2 倍になり、現在最も入手可能な製品は最大 230 lm/W に達しており、これはハロゲン ランプの効率のほぼ 12 倍です。しかし、多くの建物は依然として何年も前に導入されたミッドレンジ製品に依存しており、大幅な効率化の可能性が未開発のままになっています。同時に、より集中的な照明の使用と平方メートルあたりのランプの数が増えると、一部の利益が相殺される可能性があります。
LED はあらゆる分野で効率化の機会を提供しながら、より広範な電化をサポートします
照明はあらゆる分野で効率向上の機会を提供し続け、電力を他の用途に解放し、より広範な電化をサポートします。さらなる効率向上が期待できる領域が 2 つあります。
- 多くの新興国で普及率が低い: アフリカ、中南米、アジア太平洋地域 (インドと中国を除く) の大部分では、LED の普及率は依然として比較的低いです。住宅部門だけでも、世界中のランプの 30% がまだアップグレードされていません。これにより、高効率 LED テクノロジーに直接移行する機会が生まれます。
- 初期世代 LED の耐用年数終了による交換: 寿命が 10 ~ 15 年の初期世代 LED は、耐用年数が終了しつつあります。現在、住宅用照明の 15% 近くがこのカテゴリに分類されており、より効率的な、そして潜在的にはよりスマートなシステムに置き換える機会が生まれています。
LED にアップグレード可能な、または寿命が近づいている住宅用ランプの地域ごとの総在庫数、2014 年
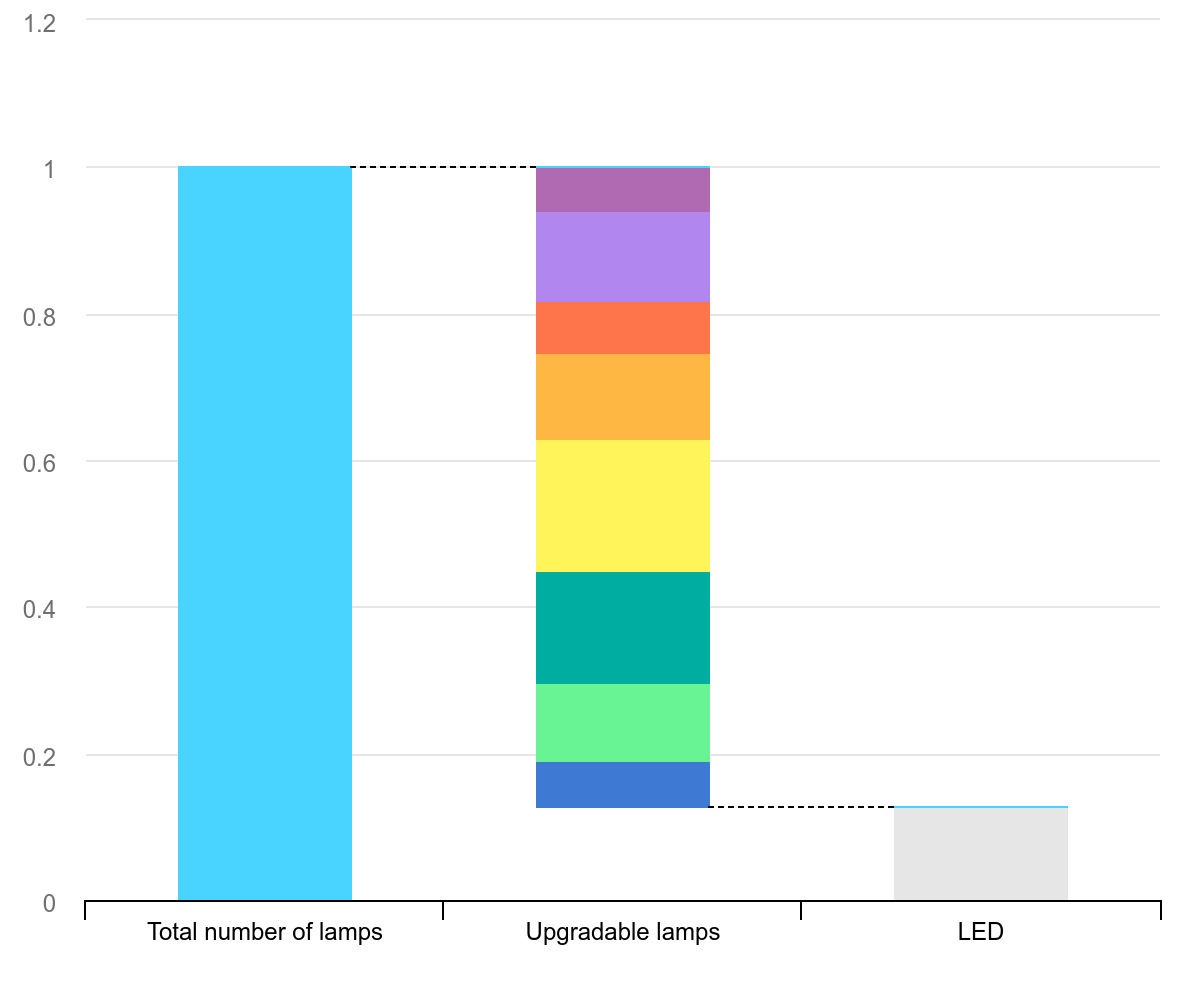
指数 (1 = 2014 年のランプの数)
ランプの総数アップグレード可能なランプLED
- 世界
- 北米
- ヨーロッパ
- その他のアジア太平洋地域
- 中国
- インド
- 中南米
- アフリカ
- 世界のその他の地域
- LED
LED にアップグレード可能な、または寿命が近づいている住宅用ランプの地域ごとの総在庫数、2024 年
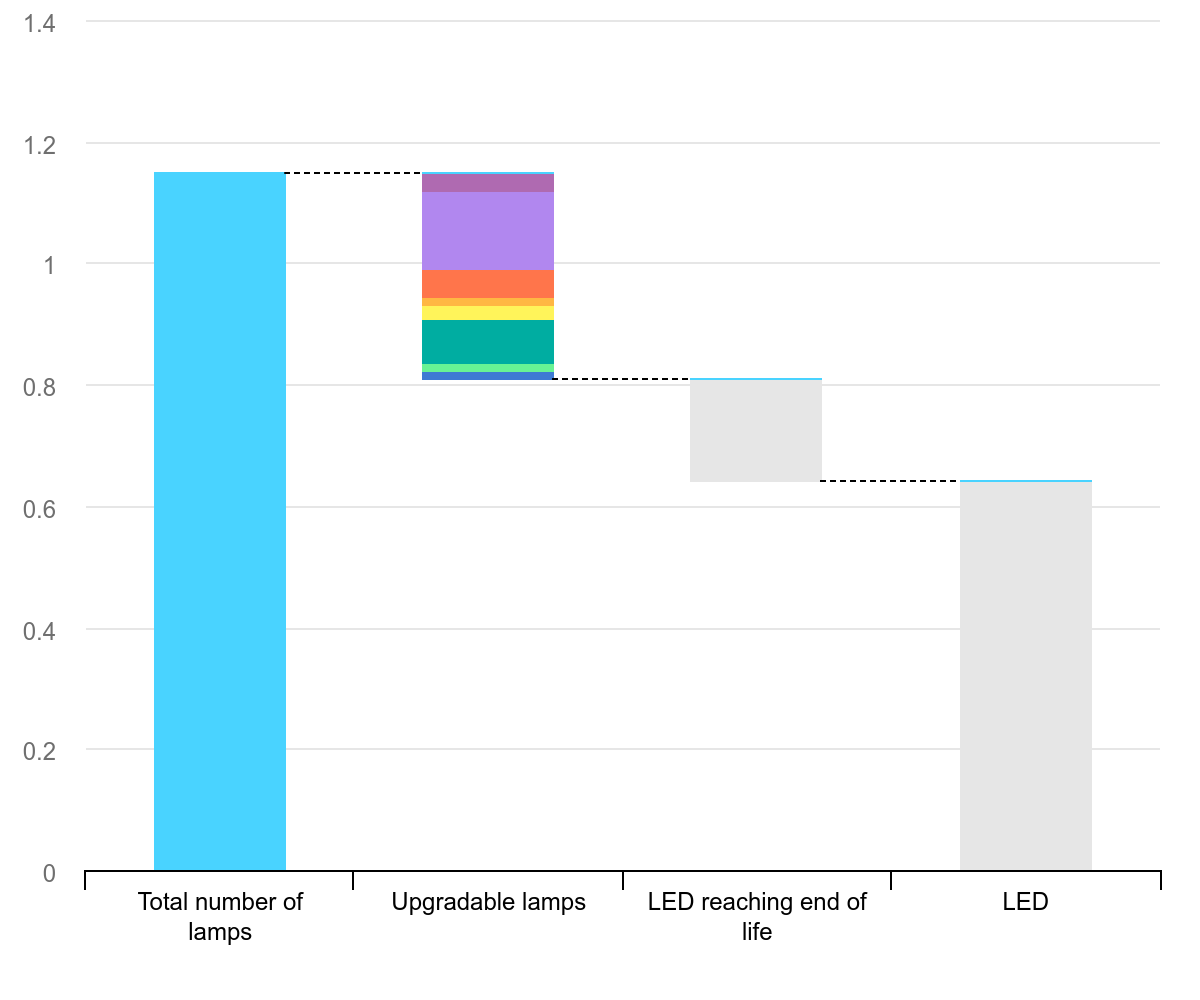
指数 (1 = 2014 年のランプの数)
ランプの総数 アップグレード可能なランプ 寿命に達した LED LED
- 世界
- 北米
- ヨーロッパ
- その他のアジア太平洋地域
- 中国
- インド
- 中南米
- アフリカ
- 世界のその他の地域
- LED
屋外の公共照明は、LED アップグレードの追加の機会も提供し、特に街路灯の改修を調整することで、多くの場合迅速な投資回収が可能です。しかし、所有権の断片化、従来の設備、限られた調達と組織の能力は引き続き存在します。 LEDの展開が遅い.
他の個人所有の屋外照明にも、一元化されたプログラムが不足している場合があります。障壁は主に、初期費用や、古い器具、シールド、光学系などの設計上の制約に関連しています。
LED 効率向上の次の段階を実現できるかどうかは、設計、性能、コストに依存します
照明効率向上の次の波を捉えるには、次の 3 つの原則が必要です。
- 長寿命と循環性を考慮した設計: 効率だけではもはや十分ではありません。広範囲にわたる LED 効率の向上を可能にするためには、アップグレード可能性と循環性がますます重要になっています。ドライバー、光学系、制御ユニットなどの個々のコンポーネントを交換できるモジュール式照明システムは、廃棄物とライフサイクルコストを削減できます。修理可能であれば製品の寿命を延ばすこともできますが、再調整と再利用 (洗浄、研磨、コンポーネントの交換など) により材料需要を削減できます。リサイクルは、LED サプライチェーンの回復力にとっても引き続き重要です。 EU循環経済法 照明製品のターゲット。効率の向上は、相互運用性や修復を制限する非標準コンポーネントや組み込みソフトウェアに依存する、より複雑でベンダーロックされたシステムによって相殺されるべきではありません。粘着性 LED ストリップなどの一部の製品は、修理やリサイクルが特に難しく、循環性に関する懸念が生じています。
- システムレベルのパフォーマンスの向上: ランプの効率は話の一部にすぎません。占有センサーや昼光センサーなどの制御はすでに成熟しており、コスト効率が高く、特に非住宅用の建物では大幅な追加の節約を実現できます。ビル管理プラットフォームとの統合により、予知保全、適応型メンテナンス、および 動きに反応する照明 詳細な使用状況分析。 直流 (DC) システム – LED 照明が従来の交流ではなく DC 電気を使用して動作する場合、敷地内に再生可能エネルギーを備えた建物のエネルギー変換損失をさらに削減できます。ただし、スマート照明プロトコルが断片化すると、利点が制限されるリスクがあります。他の家庭用電化製品とは異なり、ほとんどのスマート電球は依然として独自のハブに接続されています。
- 広範な採用を可能にする: 手頃な価格が LED の拡大に対する主要な障壁となっています。 LED の価格はここ数十年で大幅に下落しましたが、高度な制御を備えたクラス最高の製品は依然として基本モデルの数倍の価格がかかる場合があります。低所得地域では、初期費用が高いため、生涯にわたって大幅な節約ができるにもかかわらず、導入が遅れる可能性があります。他の市場では、 電気料金が安い、または補助金がある 投資シグナルを弱めます。新しいビジネスモデル – を含む 低利融資 そして サービスとしての照明 – 経済的な障壁を下げるのに役立ちます。同時に、効率の向上を確実に市場に届けるために、性能基準を引き続き強化する必要があります。
- 立ち上げられたばかりの取り組みなどの取り組みを通じた世界的な協力 エレクトプロジェクト ザンビアと長年にわたる IEA 4E 技術協力プログラム ベスト プラクティスとパフォーマンス ベンチマークの普及をサポートします。 IEA 4E イニシアチブの 1 つである照明および制御のスマート サステナビリティ プラットフォームでは、照明市場の効率を向上させるための情報を開発するために世界中の関係者が集まります。最後に、スマートテクノロジー、循環型デザイン、革新的な金融を組み合わせた広範な主力プロジェクトは、何が可能であるかを実証し、地方自治体や地方自治体でのより広範な市場導入を加速することができます。 建物レベルのプロジェクト.
IEAのソフィー・アタリ氏。 IEA 4E TCP の Kevin Lane、Michael Scholand、Georges Zissis。 Signify の Paolo Cechcherini と Deepak Joshi がこの解説に貢献しました。
投稿時間: 2026 年 4 月 15 日