


Gdy świat wkracza w erę elektryczności, oświetlenie pozostaje jednym z najbardziej widocznych – i powszechnych – elementów naszego zużycia energii.
IEA szacuje, że oświetlenie w budynkach i zastosowaniach zewnętrznych odpowiada za większość całkowitego zapotrzebowania na energię elektryczną do celów oświetleniowych. W 2024 r. około 8% światowego zapotrzebowania na energię elektryczną – czyli około 2200 terawatogodzin (TWh) – przypadało na oświetlenie budynków i zastosowania na zewnątrz, z wyłączeniem przemysłu i rolnictwa. Liczby te odzwierciedlają najnowsze dostępne dane i określają zakres analizy przedstawionej w niniejszym komentarzu. Szacunki branżowe i ekspertów1 plasuje globalne zużycie energii elektrycznej na oświetlenie, w tym oświetlenie przemysłowe, na poziomie od 2 500 do 3 500 TWh w ostatnich latach.
W ciągu ostatnich dwóch dekad oświetlenie odnotowało znaczny wzrost wydajności dzięki szybkiemu zastosowaniu diod elektroluminescencyjnych (LED). Typowa lampa halogenowa wytwarza około 20 lumenów na wat2 (lm/W), podczas gdy kompaktowa lampa fluorescencyjna (CFL) osiąga około 50 lm/W. Tymczasem diody LED sprzedawane są dziś średnio na poziomie blisko 100 lm/W – a niektóre diody LED klasy premium i profesjonalne przekraczają 200 lm/W. Wspierane przez zdecydowaną politykę i innowacje, diody LED stały się jednym z największych sukcesów w zakresie efektywności energetycznej ostatnich lat, a ich długa żywotność i spadające koszty pomogły im zdominować rynki światowe. Wzrost efektywności przyczynił się do poprawy bezpieczeństwa energetycznego, zmniejszenia rachunków za energię i uniknięcia wyższych emisji.
Jednak globalna transformacja technologii LED jeszcze się nie zakończyła i obecnie nabiera kształtu druga fala ich wdrażania. Absorpcja pozostaje nierówna w poszczególnych regionach, a zapotrzebowanie na jaśniejsze przestrzenie i oświetloną infrastrukturę stale rośnie na całym świecie. Co więcej, pierwsza generacja już zainstalowanych diod LED dobiega końca, co stwarza szansę na kolejny etap wdrażania diod LED – taki, który koncentruje się na wyższej wydajności, dłuższej żywotności i inteligentniejszych systemach.
Globalna adopcja diod LED postępuje w trzech prędkościach
Globalne przejście na diody LED zostało silnie poparte polityką rządu. Minimalne standardy charakterystyki energetycznej (MEPS) – które obecnie obejmują ok 110 krajów – a systemy etykietowania to kluczowe czynniki. Systemy zobowiązujące do efektywności energetycznej, takie jak białe certyfikaty i programy renowacji również pomogły w popularyzacji technologii LED. Ponadto umowy międzynarodowe, takie jak Konwencja z Minamaty w sprawie rtęci, zrzeszająca ponad 150 stron, jeszcze bardziej przyspieszają odchodzenie od oświetlenia fluorescencyjnego. Chiny są obecnie dominującym na świecie producentem świetlówek i świetlówek niedawno zatwierdził środków zgodnych z Konwencją, co pomoże również w przestawieniu produkcji i eksportu na niezawierające rtęci alternatywy dla diod LED.
W tym globalnym krajobrazie politycznym wyłoniły się trzy odrębne regionalne wzorce adopcji:
- Liderzy: Chiny i Indie przodują obecnie w światowym wdrażaniu diod LED, a ich udziały w rynku przekraczają odpowiednio 85% i 75%. Sukces ten był w dużej mierze efektem wspierających regulacji i programów publicznych zakrojonych na szeroką skalę. W Indiach programy zamówień masowych w ramach UJAŁA program radykalnie obniżył ceny diod LED i umożliwił ogólnokrajową masową wymianę istniejących lamp, zwłaszcza w gospodarstwach domowych i oświetleniu ulicznym. W Chinach obowiązkowe standardy, etykiety i szybka modernizacja miast odegrały podobną rolę w powszechnym wykorzystaniu diod LED.
- Silni nabywcy: Europa i Ameryka Północna również wykazują duże wsparcie polityczne i duże zainteresowanie rynkiem, jednak wskaźniki wymiany lamp są niższe, a udziały w akcjach są o 10–20% niższe niż w Chinach i Indiach. Kontynenty te już w dużym stopniu polegały na wydajnych świetlówkach kompaktowych i ulepszonym oświetleniu halogenowym, zanim diody LED stały się konkurencyjne kosztowo, co zmniejszyło bezpośrednią zachętę do zmiany.
- Nadrabianie zaległości: w dużej części Afryki, Azji Południowo-Wschodniej i Ameryki Łacińskiej udział sprzedaży diod LED waha się obecnie od 50% do 85%, chociaż zakres polis jest nierówny. Inicjatywy regionalne w Południowy I Afryka Wschodnia I ASEAN pokazać, jak skoordynowane standardy mogą przyspieszyć postęp. Niektóre części Ameryki Łacińskiej – w tym Argentyna, Brazylia, Boliwia i Chile – a także Zjednoczone Emiraty Arabskie były pionierami w wyeliminowaniu sprzedaży lamp żarowych lub zakazaniu ich importu.
Oświetlenie w budynkach stanowi potencjalną drogę do dalszego wzrostu wydajności
W ciągu ostatniej dekady powierzchnia zabudowy na całym świecie wzrosła o ponad 20%, ale zużycie energii elektrycznej do celów oświetleniowych w sektorze budynków pozostaje stosunkowo stabilne, głównie ze względu na szybkie rozpowszechnianie się wysoce wydajnych technologii oświetleniowych. W rezultacie udział oświetlenia w całkowitym zużyciu energii elektrycznej w budynkach spadł wraz ze wzrostem zapotrzebowania w innych zastosowaniach końcowych, takich jak chłodzenie pomieszczeń i centra danych, napędzany wzrostem gospodarczym i demograficznym. Oświetlenie jest obecnie jedynym głównym zastosowaniem końcowym budynków, w przypadku którego wzrost wydajności w dużej mierze zrównoważył wzrost powierzchni użytkowej i liczby ludności.
Obecnie sektor usług reprezentuje większość zapotrzebowania na energię oświetleniową w budynkach. Diody LED są powszechne w nowych budynkach, ale modernizacje są często opóźnione, ponieważ mogą być złożone – na przykład z powodu problemów z dostępem do sufitu, zmianą okablowania lub instalacją nowych opraw. Dlatego też zazwyczaj przeprowadza się je równolegle z większymi renowacjami i renowacjami, a nie jako samodzielne interwencje oświetleniowe. W Unii Europejskiej np. Krajowe plany renowacji budynków może wspierać renowacje oświetlenia poprzez włączenie energooszczędnych modernizacji budynków do krajowych strategii w zakresie klimatu i energii.
Oświetlenie mieszkaniowe charakteryzuje się najwyższym wskaźnikiem wykorzystania diod LED we wszystkich sektorach. Wymiany w gospodarstwach domowych podyktowane są głównie względami związanymi z końcem życia, ponieważ ludzie mają tendencję do odkładania wymiany starszych żarówek do czasu ich awarii, a wybory kształtują przystępność cenowa i dostępność produktów.
Udział oświetlenia wewnętrznego budynków w zapotrzebowaniu na energię elektryczną w latach 2014 i 2024
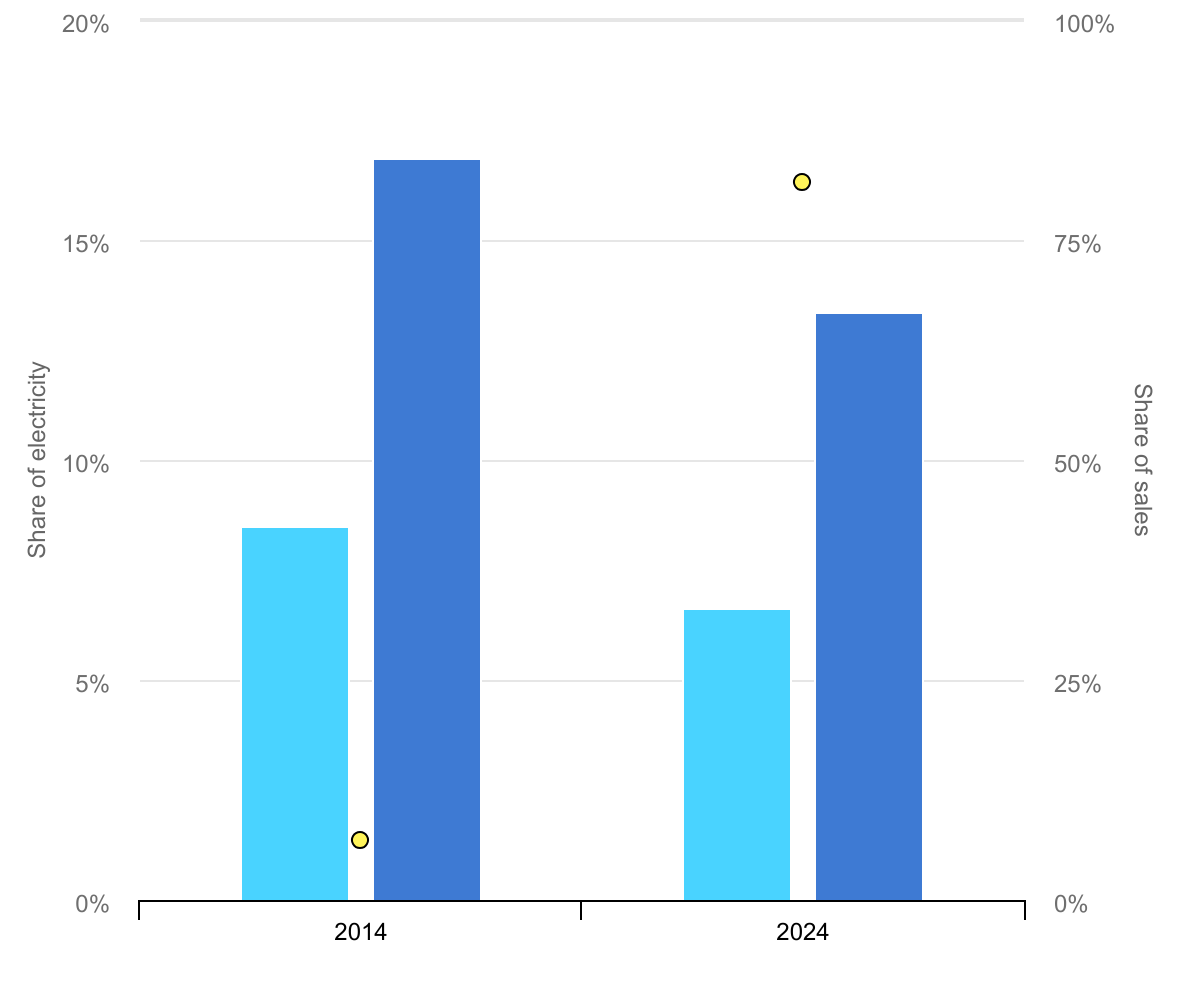
Udział energii elektrycznejUdział sprzedaży2014 i 2024
- W końcowym zapotrzebowaniu na energię elektryczną
- W budynkach zużycie energii elektrycznej
- Średni udział w rynku diod LED
Źródła
Zużycie energii elektrycznej wybranych odbiorców końcowych w budynkach, lata 2014 i 2024
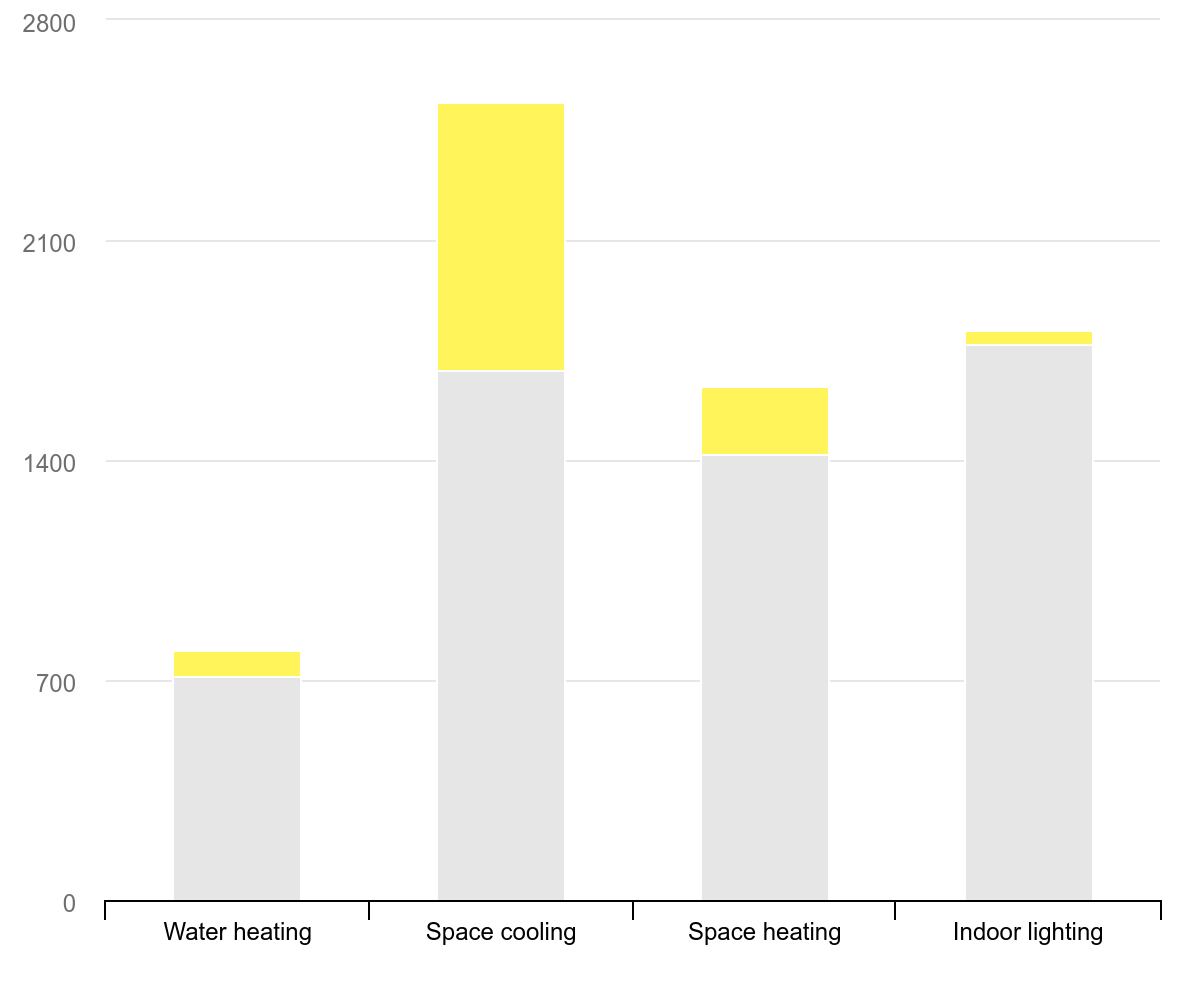 TWh
Ogrzewanie wodyChłodzenie pomieszczeńOgrzewanie pomieszczeńOświetlenie wewnętrzne0700140021002800
- 2014
- Wzrost w latach 2014-2024
Dzięki tym ulepszeniom oświetlenia udało się już uniknąć znacznego zapotrzebowania na energię elektryczną w budynkach. Gdyby w ciągu ostatniej dekady efektywność technologii oświetleniowej (lm/W) i udziały w rynku na całym świecie utrzymywały się na stałym poziomie, roczne zużycie energii elektrycznej do oświetlenia budynków mieszkalnych byłoby obecnie o ponad 500 TWh wyższe, co stanowi mniej więcej równowartość całkowitego zapotrzebowania na energię elektryczną w Korei Południowej. Podobnie w sektorze usług zużycie energii elektrycznej na oświetlenie wewnętrzne byłoby o około 800 TWh wyższe, przekraczając całkowite zużycie energii elektrycznej w Afryce. Łącznie oznaczałoby to o około 70% wyższe zużycie energii elektrycznej na oświetlenie wewnętrzne budynków.
Dalsze ulepszenia są łatwe do osiągnięcia. Średnia skuteczność diod LED wzrosła mniej więcej dwukrotnie od 2015 r., a najlepiej dostępne produkty osiągają obecnie aż do 230 lm/W, czyli prawie dwanaście razy większą wydajność lamp halogenowych. Jednak wiele budynków w dalszym ciągu opiera się na produktach średniej klasy zainstalowanych wiele lat temu, co pozostawia niewykorzystany znaczny potencjał wydajności. Jednocześnie bardziej intensywne wykorzystanie oświetlenia i większa liczba lamp na metr kwadratowy może zrównoważyć pewne korzyści.
We wszystkich sektorach diody LED oferują możliwości w zakresie wydajności, jednocześnie wspierając szerszą elektryfikację
Oświetlenie w dalszym ciągu oferuje możliwości wzrostu wydajności we wszystkich sektorach, uwalniając energię elektryczną do innych zastosowań i wspierając szerszą elektryfikację. W zakresie dalszej poprawy efektywności wyróżniają się dwa obszary:
- Niska penetracja w wielu gospodarkach wschodzących: W dużej części Afryki, Ameryki Środkowej i Południowej oraz Azji i Pacyfiku (z wyjątkiem Indii i Chin) penetracja diod LED jest nadal stosunkowo niska. W samym sektorze mieszkaniowym 30% lamp na całym świecie nie zostało jeszcze zmodernizowanych. Stwarza to możliwość bezpośredniego przejścia do wysokowydajnych technologii LED.
- Zamienniki diod LED wczesnej generacji po wycofaniu z eksploatacji: Okres eksploatacji diod LED wczesnej generacji o żywotności 10–15 lat dobiega końca. Prawie 15% lamp mieszkaniowych należy obecnie do tej kategorii, co stwarza możliwość zastąpienia ich bardziej wydajnymi i potencjalnie inteligentniejszymi systemami.
Całkowity zapas lamp mieszkaniowych, które można wymienić na diody LED lub których okres eksploatacji dobiega końca, w poszczególnych regionach, 2014 r.
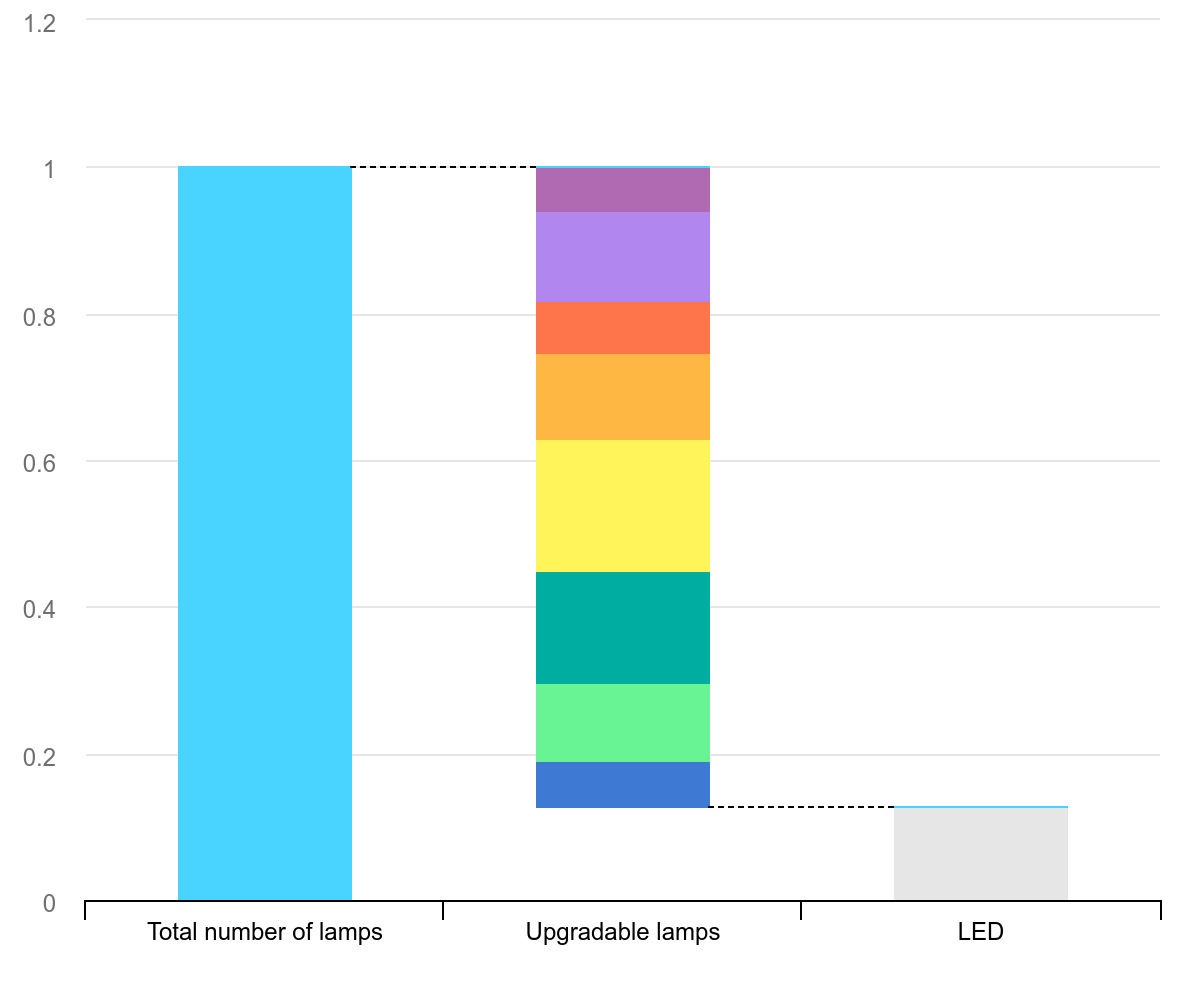
Indeks (1 = liczba lamp w 2014 r.)
Łączna liczba lamp Lampy z możliwością modernizacjiLED
- Świat
- Ameryka Północna
- Europa
- Inny region Azji i Pacyfiku
- Chiny
- Indie
- Ameryka Środkowa i Południowa
- Afryka
- Reszta świata
- LED
Całkowity zapas lamp mieszkaniowych, które można wymienić na LED lub których okres eksploatacji dobiega końca, w poszczególnych regionach, 2024 r.
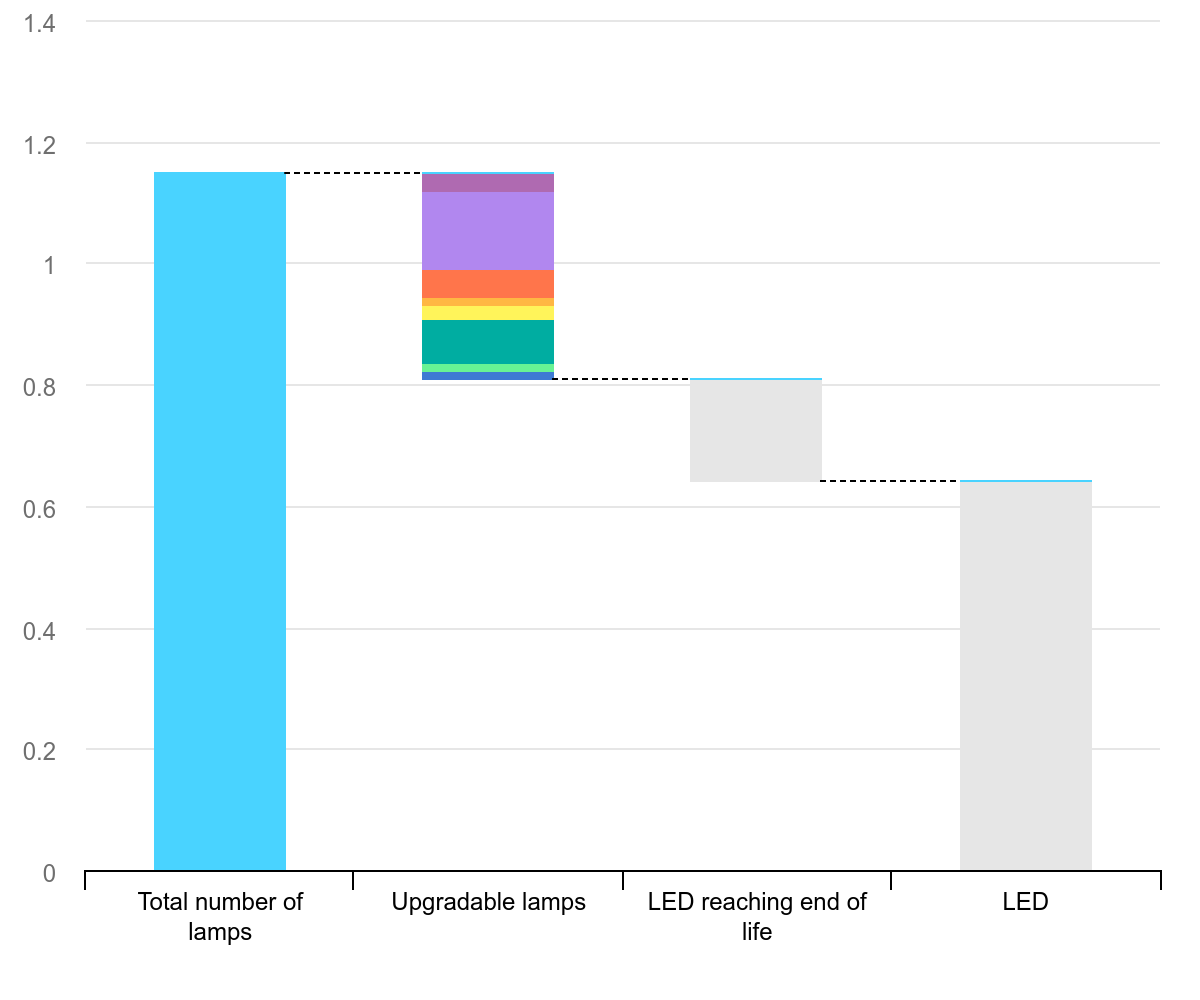
Indeks (1 = liczba lamp w 2014 r.)
Całkowita liczba lamp Lampy, które można modernizować, których żywotność LED dobiegła końca
- Świat
- Ameryka Północna
- Europa
- Inny region Azji i Pacyfiku
- Chiny
- Indie
- Ameryka Środkowa i Południowa
- Afryka
- Reszta świata
- LED
Zewnętrzne oświetlenie publiczne oferuje również dodatkowe możliwości modernizacji diod LED, często przynoszące szybki zwrot kosztów – szczególnie dzięki skoordynowanej modernizacji oświetlenia ulicznego. Nadal jednak występuje rozdrobnienie własności, dotychczasowe rozwiązania oraz ograniczone możliwości w zakresie zamówień publicznych i możliwości instytucjonalne powolne wdrażanie diod LED.
W innym prywatnym oświetleniu zewnętrznym również może brakować scentralizowanych programów. Bariery są głównie związane z kosztami początkowymi lub ograniczeniami projektowymi, takimi jak starszy osprzęt, ekranowanie i optyka.
Uchwycenie kolejnej fazy wzrostu wydajności diod LED będzie zależeć od projektu, wydajności i kosztów
Uchwycenie kolejnej fali ulepszeń w zakresie efektywności oświetlenia zależy od trzech zasad:
- Projektowanie z myślą o długowieczności i obiegu zamkniętym: sama wydajność już nie wystarczy; Możliwość modernizacji i obieg zamknięty są coraz ważniejsze dla umożliwienia powszechnego wzrostu wydajności diod LED. Modułowe systemy oświetleniowe, które umożliwiają wymianę poszczególnych komponentów, takich jak sterowniki, optyka i jednostki sterujące, mogą zmniejszyć ilość odpadów i koszty cyklu życia. Możliwość naprawy może również wydłużyć żywotność produktu, natomiast regeneracja i ponowne użycie (na przykład czyszczenie, polerowanie i wymiana komponentów) mogą obniżyć zapotrzebowanie na materiały. Recykling pozostaje również ważny dla odporności łańcucha dostaw LED, na przykład w kontekście: Ustawa UE o gospodarce o obiegu zamkniętym cele dla produktów oświetleniowych. Wzrostu wydajności nie należy równoważyć bardziej złożonymi systemami niezależnymi od dostawców, które opierają się na niestandardowych komponentach lub wbudowanym oprogramowaniu, co ogranicza interoperacyjność i możliwości naprawy. Niektóre produkty – takie jak samoprzylepne paski LED – są szczególnie trudne w naprawie lub recyklingu, co budzi obawy dotyczące obiegu zamkniętego.
- Popraw wydajność na poziomie systemu: skuteczność lampy to tylko część historii. Sterowanie takie jak czujniki obecności i światła dziennego – które są już zaawansowane i opłacalne – mogą zapewnić dodatkowe znaczne oszczędności, szczególnie w budynkach niemieszkalnych. Integracja z platformami zarządzania budynkiem może umożliwić konserwację predykcyjną, adaptacyjną i oświetlenie reagujące na ruch i szczegółowe analizy użytkowania. Systemy prądu stałego (DC). – w których oświetlenie LED wykorzystuje prąd stały, a nie konwencjonalny prąd przemienny – może jeszcze bardziej zmniejszyć straty w wyniku konwersji energii w budynkach wyposażonych w odnawialne źródła energii na miejscu. Jednak fragmentaryczne protokoły inteligentnego oświetlenia mogą ograniczyć korzyści. W przeciwieństwie do innych urządzeń elektroniki użytkowej, większość inteligentnych żarówek jest nadal powiązana z zastrzeżonymi koncentratorami.
- Umożliwienie szerokiego zastosowania: przystępność cenowa pozostaje kluczową barierą w rozwoju technologii LED. Chociaż ceny diod LED gwałtownie spadły w ostatnich dziesięcioleciach, najlepsze w swojej klasie produkty z zaawansowanym sterowaniem mogą nadal kosztować kilkukrotnie więcej niż modele podstawowe. W regionach o niskich dochodach wysokie koszty początkowe mogą spowolnić wdrażanie pomimo znacznych oszczędności w całym okresie życia. Na innych rynkach niskie lub dotowane ceny energii elektrycznej osłabić sygnał inwestycyjny. Nowe modele biznesowe – m.in niskooprocentowane finansowanie I Oświetlenie jako usługa – może pomóc w obniżeniu barier finansowych. Jednocześnie należy w dalszym ciągu zaostrzać standardy wydajności, aby zapewnić wprowadzenie poprawy efektywności na rynek.
- Globalna współpraca poprzez inicjatywy takie jak właśnie uruchomiona Projekt WYBIERZ w Zambii i od dawna Program współpracy technologicznej IEA 4E wspiera rozpowszechnianie najlepszych praktyk i wzorców wydajności. Platforma inteligentnego zrównoważonego rozwoju w oświetleniu i sterowaniu – jedna z inicjatyw IEA 4E – zrzesza interesariuszy z całego świata w celu opracowania informacji, które mogą poprawić efektywność na rynkach oświetleniowych. Wreszcie szersze projekty flagowe, które łączą inteligentną technologię, projektowanie o obiegu zamkniętym i innowacyjne finansowanie, mogą pokazać, co jest możliwe, i przyspieszyć szersze przyjęcie na rynku w gminach i projekty na poziomie budynku.
Sophie Attali z MAE; Kevin Lane, Michael Scholand i Georges Zissis z IEA 4E TCP; oraz Paolo Ceccherini i Deepak Joshi z Signify wnieśli swój wkład w ten komentarz.
Czas publikacji: 15 kwietnia 2026 r