


À medida que o mundo entra na Era da Eletricidade, a iluminação continua a ser uma das partes mais visíveis – e difundidas – da nossa utilização de energia.
A AIE estima que a iluminação em edifícios e aplicações exteriores é responsável pela maior parte da procura global de electricidade para iluminação. Em 2024, cerca de 8% da procura global de eletricidade – ou cerca de 2 200 terawatts-hora (TWh) – foi atribuída à iluminação em edifícios e aplicações exteriores, excluindo a indústria e a agricultura. Estes números reflectem os últimos dados disponíveis e definem o âmbito da análise apresentada neste comentário. Estimativas da indústria e especialistas1 situar o consumo global de eletricidade para iluminação, incluindo iluminação industrial, entre 2 500 e 3 500 TWh nos últimos anos.
Nas últimas duas décadas, a iluminação obteve grandes ganhos de eficiência graças à rápida adoção do diodo emissor de luz (LED). Uma lâmpada halógena típica produz cerca de 20 lúmens por watt2 (lm/W), enquanto uma lâmpada fluorescente compacta (CFL) atinge cerca de 50 lm/W. Enquanto isso, os LEDs vendidos hoje têm em média cerca de 100 lm/W – com alguns LEDs premium e profissionais excedendo 200 lm/W. Apoiados por políticas fortes e inovação, os LED tornaram-se uma das maiores histórias de sucesso em eficiência energética dos últimos anos, com vidas longas e custos decrescentes ajudando-os a dominar os mercados globais. Os ganhos de eficiência contribuíram para melhorar a segurança energética, reduzir as faturas energéticas e evitar emissões mais elevadas.
No entanto, a transformação global do LED ainda não terminou e uma segunda vaga de implementação está agora a tomar forma. A aceitação permanece desigual entre regiões, enquanto a procura por espaços mais luminosos e infraestruturas iluminadas continua a aumentar em todo o mundo. Além disso, a primeira geração de LEDs já instalados está a aproximar-se do fim da sua vida útil, criando uma oportunidade para a próxima fase de adopção de LED – uma que se centra num desempenho mais elevado, vidas úteis mais longas e sistemas mais inteligentes.
A adoção global do LED está avançando em três velocidades
A mudança global para LEDs tem sido fortemente apoiada por políticas governamentais. Padrões Mínimos de Desempenho Energético (MEPS) – que agora cobrem cerca de 110 países – e os esquemas de rotulagem têm sido os principais impulsionadores. Esquemas de obrigações de eficiência energética, tais como certificados brancos e programas de renovação também ajudaram a estimular a adoção do DEL. Além disso, acordos internacionais como o Convenção de Minamata sobre Mercúrio, com mais de 150 partidos, estão a acelerar ainda mais o abandono da iluminação fluorescente. A China é atualmente o produtor dominante mundial de lâmpadas fluorescentes e aprovou recentemente medidas em linha com a Convenção, que também ajudarão a transferir a produção e as exportações para alternativas LED sem mercúrio.
Dentro deste cenário político global, surgiram três padrões distintos de adoção regional:
- Pioneiros: China e Índia lideram atualmente a adoção global de LED, com quotas de mercado superiores a 85% e 75%, respetivamente. Este sucesso foi em grande parte impulsionado por regulamentação de apoio e programas públicos de grande escala. Na Índia, os regimes de aquisição em massa ao abrigo do UJALA O programa reduziu drasticamente os preços dos LED e permitiu a substituição em massa de lâmpadas existentes em todo o país, nomeadamente nas residências e na iluminação pública. Na China, as normas obrigatórias, os rótulos e as rápidas adaptações urbanas desempenharam um papel semelhante na adoção generalizada do LED.
- Fortes adotantes: a Europa e a América do Norte também demonstram um elevado apoio político e uma forte adesão do mercado, mas as taxas de substituição de lâmpadas têm sido mais lentas e as quotas de ações são 10-20% mais baixas do que na China e na Índia. Estes continentes já dependiam fortemente de lâmpadas fluorescentes compactas eficientes e de iluminação halógena melhorada antes dos LED se tornarem competitivos em termos de custos, reduzindo o incentivo imediato à mudança.
- Alcançar o atraso: Em grande parte de África, Sudeste Asiático e América Latina, as quotas de vendas de LED variam agora entre 50% e 85%, embora a cobertura das políticas continue desigual. Iniciativas regionais em Sul e África Oriental e ASEAN mostrar como padrões coordenados podem acelerar o progresso. Partes da América Latina - incluindo Argentina, Brasil, Bolívia e Chile - bem como os Emirados Árabes Unidos, foram os primeiros a eliminar as vendas de lâmpadas incandescentes ou a proibir as suas importações.
A iluminação em edifícios oferece um caminho potencial para maiores ganhos de eficiência
A área construída em todo o mundo cresceu mais de 20% na última década, mas o uso de electricidade para iluminação no sector dos edifícios tem sido relativamente estável, em grande parte devido à rápida disseminação de tecnologias de iluminação altamente eficientes. Como resultado, a quota da iluminação no consumo total de electricidade dos edifícios diminuiu à medida que a procura cresceu noutras utilizações finais, como a refrigeração de espaços e os centros de dados, impulsionada pelo crescimento económico e demográfico. A iluminação é agora a única utilização final importante dos edifícios onde os ganhos de eficiência compensaram largamente o crescimento da área útil e da população.
Hoje, o sector dos serviços representa a maior parte da procura de energia para iluminação nos edifícios. Os LED são comuns em edifícios novos, mas as retrofits são muitas vezes atrasadas porque podem ser complexas – por exemplo, devido a problemas com acesso ao teto, religação ou instalação de novos equipamentos. Por isso, são normalmente realizadas em conjunto com grandes atividades de renovação e remodelação, e não como intervenções de iluminação autónomas. Na União Europeia, por exemplo, Planos Nacionais de Renovação de Edifícios pode apoiar renovações de iluminação, tornando as atualizações energeticamente eficientes nos edifícios parte das estratégias nacionais em matéria de clima e energia.
A iluminação residencial tem a maior taxa de adoção de LED em todos os setores. As substituições nos agregados familiares são motivadas principalmente por considerações de fim de vida, uma vez que as pessoas tendem a adiar a substituição de lâmpadas mais antigas até estas falharem – com a acessibilidade e a disponibilidade do produto a moldarem as escolhas.
Percentagem de iluminação interior em edifícios na procura de eletricidade, 2014 e 2024
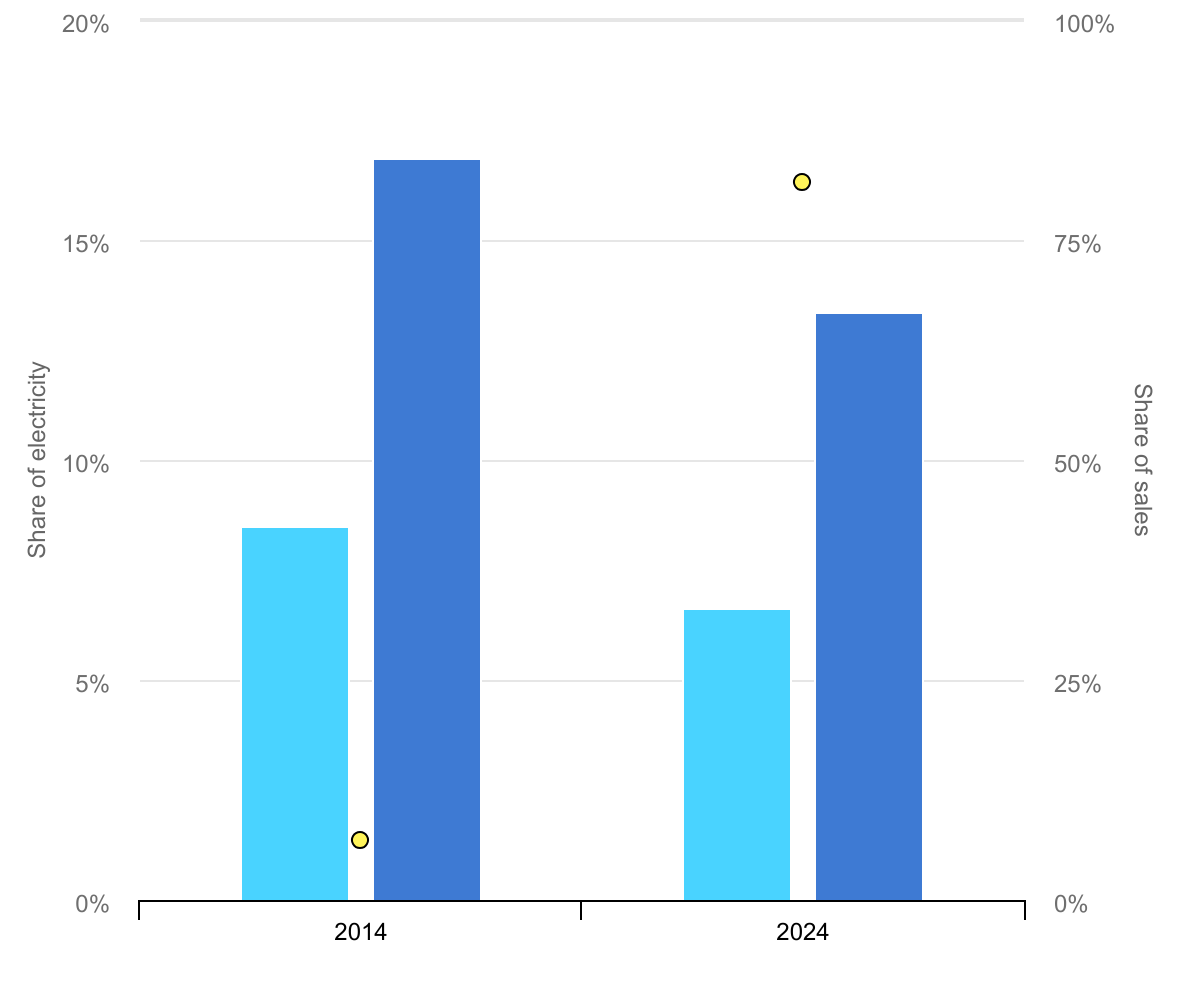
Participação na eletricidade Participação nas vendas2014 e 2024
- Na demanda final de eletricidade
- Consumo de eletricidade em edifícios
- Participação média de mercado de LEDs
Fontes
Consumo de eletricidade de utilizações finais selecionadas em edifícios, 2014 e 2024
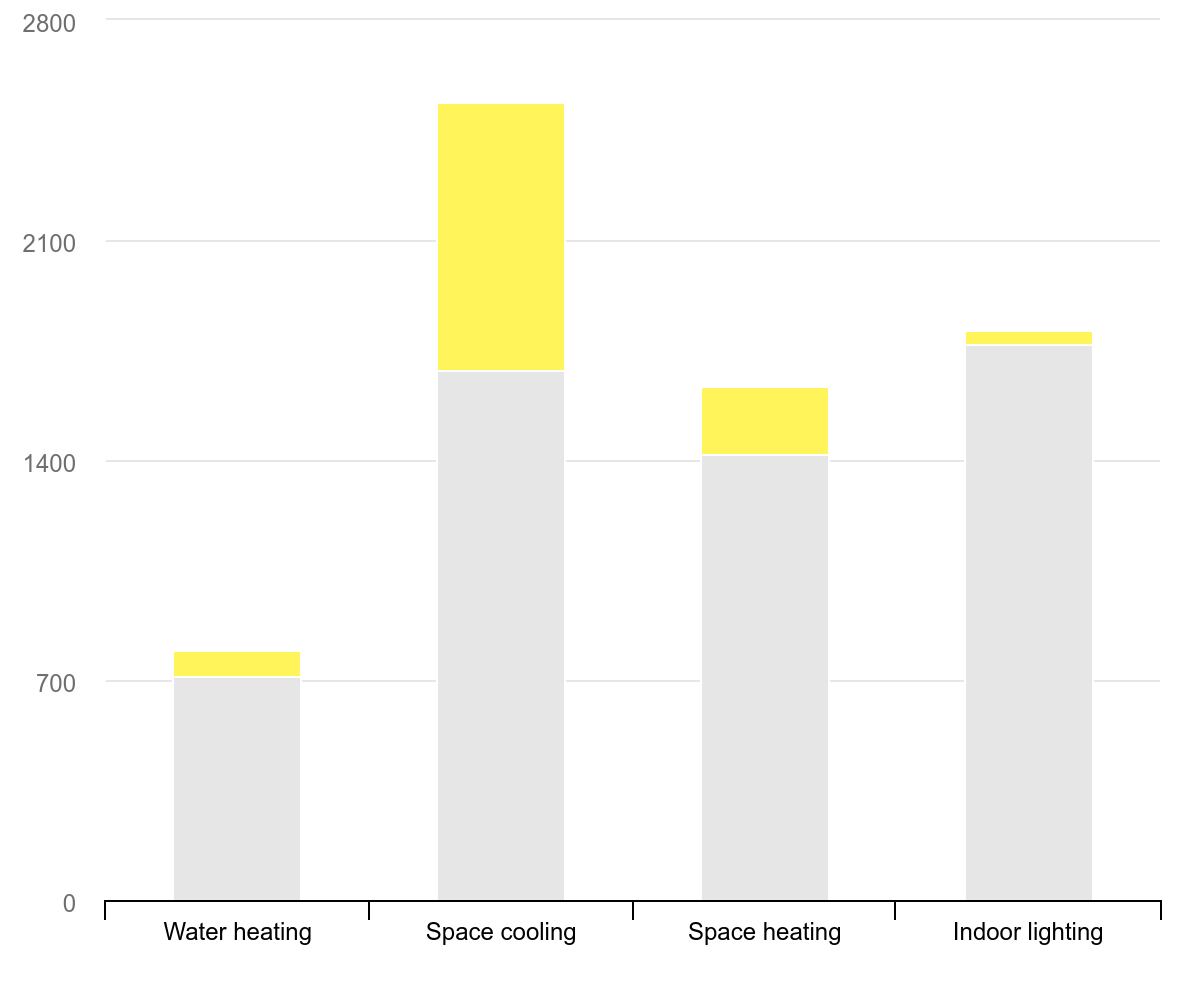 TWh
Aquecimento de águaResfriamento de ambienteAquecimento de ambienteIluminação interna0700140021002800
- 2014
- Crescimento 2014-2024
Estas melhorias na iluminação já evitaram uma procura substancial de electricidade nos edifícios. Se a eficiência da tecnologia de iluminação (lm/W) e as quotas de mercado tivessem permanecido constantes em todo o mundo durante a última década, o consumo anual de electricidade para iluminação residencial seria hoje mais de 500 TWh superior – aproximadamente o equivalente à procura total de electricidade da Coreia do Sul. Da mesma forma, no sector dos serviços, o consumo de electricidade para iluminação interior seria cerca de 800 TWh superior – excedendo o consumo total de electricidade em África. Combinados, isto implicaria um consumo de eletricidade cerca de 70% superior para iluminação interior de edifícios.
Outras melhorias são facilmente alcançáveis. A eficácia média do LED praticamente duplicou desde 2015, e os melhores produtos disponíveis atingem agora até 230 lm/W – quase doze vezes a eficiência das lâmpadas halógenas. No entanto, muitos edifícios ainda dependem de produtos de gama média instalados há anos, deixando inexplorado um potencial de eficiência substancial. Ao mesmo tempo, um uso mais intensivo de iluminação e mais lâmpadas por metro quadrado podem compensar alguns ganhos.
Em todos os setores, os LED oferecem oportunidades de eficiência, ao mesmo tempo que apoiam uma eletrificação mais ampla
A iluminação continua a oferecer oportunidades para ganhos de eficiência em todos os setores, libertando eletricidade para outras utilizações e apoiando uma eletrificação mais ampla. Duas áreas se destacam por novas melhorias de eficiência:
- Baixa penetração em muitas economias emergentes: Em grande parte de África, América Central e do Sul e Ásia-Pacífico (excluindo a Índia e a China), ainda há uma penetração relativamente baixa do DEL. Só no setor residencial, 30% das lâmpadas a nível mundial ainda não foram atualizadas. Isto cria uma oportunidade de avançar diretamente para tecnologias LED de alta eficiência.
- Substituição em fim de vida para LEDs de primeira geração: LEDs de primeira geração com vida útil de 10 a 15 anos estão chegando ao fim de sua vida útil. Quase 15% das lâmpadas residenciais enquadram-se agora nesta categoria, criando uma oportunidade para substituí-las por sistemas mais eficientes – e potencialmente mais inteligentes.
Estoque total de lâmpadas residenciais atualizáveis para LED ou próximas do fim da vida útil, por região, 2014
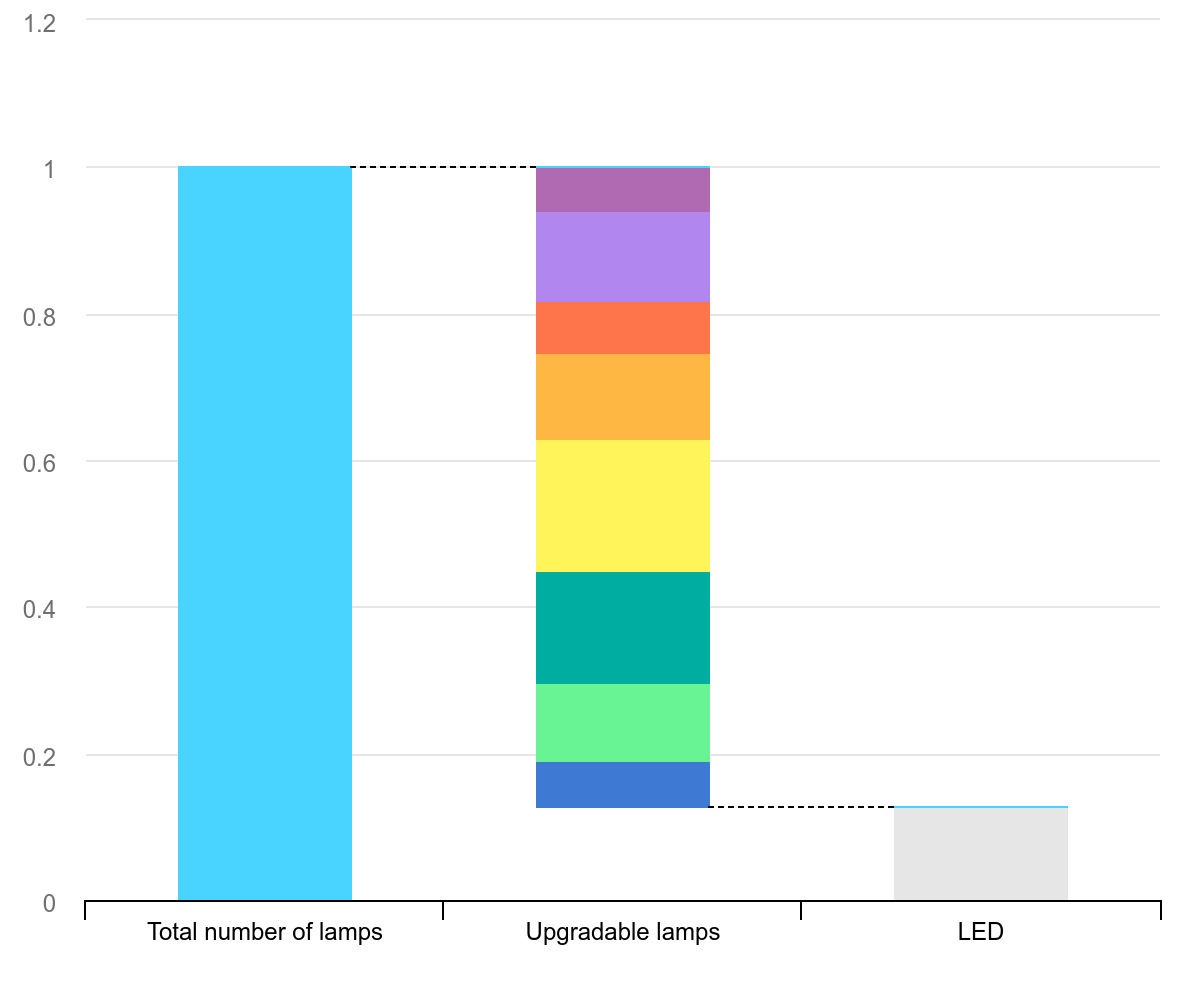
Índice (1 = número de lâmpadas em 2014)
Número total de lâmpadasLâmpadas atualizáveisLED
- Mundo
- América do Norte
- Europa
- Outra Ásia-Pacífico
- China
- Índia
- América Central e do Sul
- África
- Resto do Mundo
- LED
Estoque total de lâmpadas residenciais atualizáveis para LED ou próximas do fim da vida útil, por região, 2024
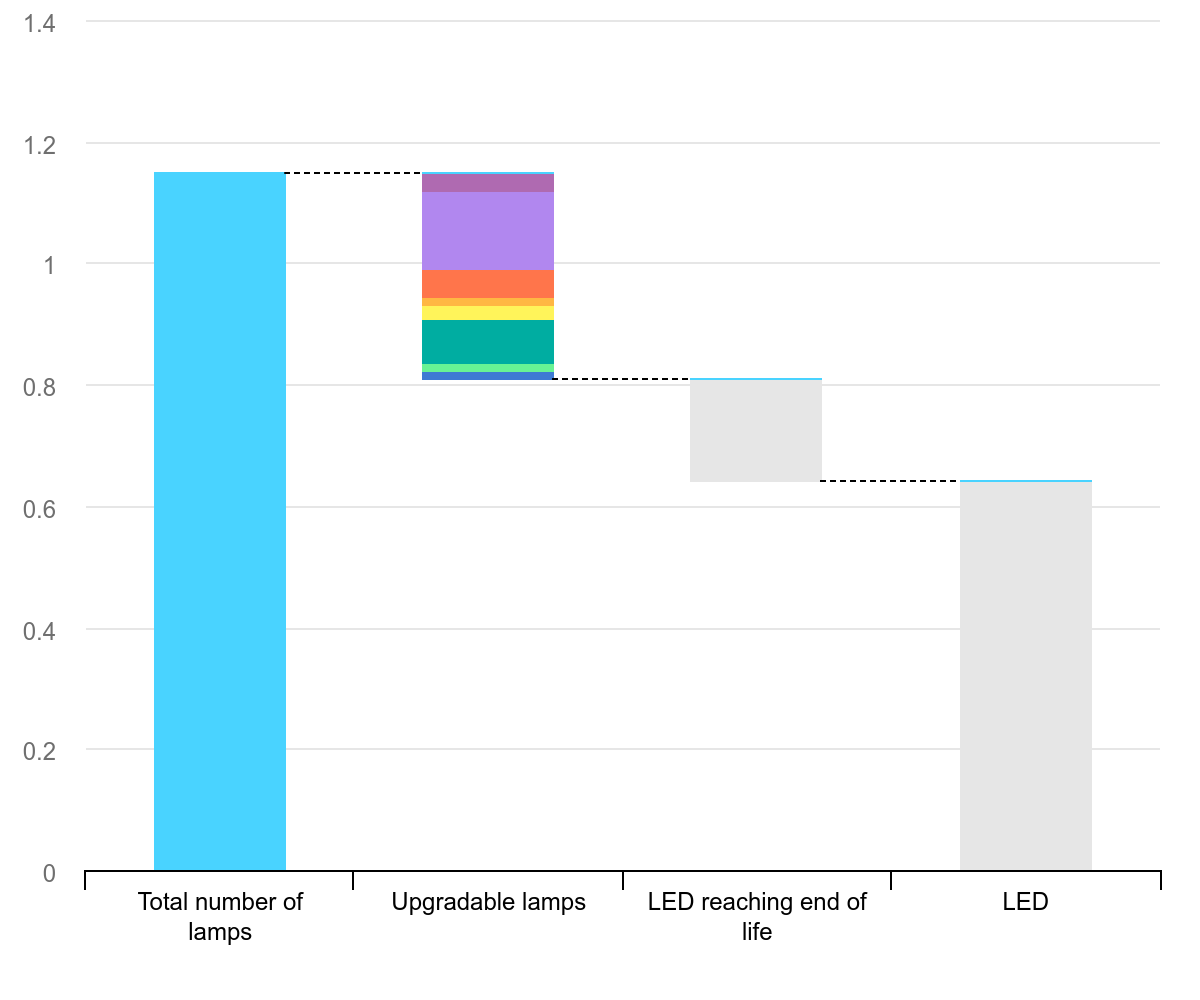
Índice (1 = número de lâmpadas em 2014)
Número total de lâmpadas Lâmpadas atualizáveis LED chegando ao fim da vida útil LED
- Mundo
- América do Norte
- Europa
- Outra Ásia-Pacífico
- China
- Índia
- América Central e do Sul
- África
- Resto do Mundo
- LED
A iluminação pública exterior também oferece oportunidades adicionais para atualizações de LED, muitas vezes com retorno rápido – particularmente através de modernizações coordenadas da iluminação pública. No entanto, a propriedade fragmentada, os equipamentos herdados e a capacidade institucional e de aquisição limitada continuam a implantação lenta do LED.
Outra iluminação exterior de propriedade privada também pode não ter programas centralizados. As barreiras estão principalmente relacionadas com custos iniciais ou restrições de design, tais como luminárias, blindagens e ópticas mais antigas.
Capturar a próxima fase de ganhos de eficiência do LED dependerá do design, do desempenho e do custo
Capturar a próxima onda de melhorias na eficiência da iluminação depende de três princípios:
- Projetar para longevidade e circularidade: A eficiência por si só não é mais suficiente; a capacidade de atualização e a circularidade são cada vez mais importantes para permitir ganhos generalizados de eficiência LED. Sistemas de iluminação modulares que permitem a substituição de componentes individuais, como drivers, ópticas e unidades de controle, podem reduzir o desperdício e os custos do ciclo de vida. A reparabilidade também pode prolongar a vida útil dos produtos, enquanto o recondicionamento e a reutilização (por exemplo, limpeza, polimento e substituição de componentes) podem reduzir a procura de materiais. A reciclagem também continua a ser importante para a resiliência da cadeia de abastecimento de LED, por exemplo no contexto da Lei da Economia Circular da UE alvos para produtos de iluminação. Os ganhos de eficiência não devem ser compensados por sistemas mais complexos, bloqueados pelo fornecedor, que dependem de componentes não padronizados ou software incorporado, o que limita a interoperabilidade e a reparação. Alguns produtos – como as fitas adesivas de LED – são especialmente difíceis de reparar ou reciclar, levantando preocupações de circularidade.
- Melhore o desempenho do sistema: A eficácia da lâmpada é apenas parte da história. Controlos como sensores de ocupação e de luz natural – que já estão maduros e económicos – podem proporcionar poupanças adicionais significativas, especialmente em edifícios não residenciais. A integração com plataformas de gerenciamento predial pode permitir manutenção preditiva, adaptativa e iluminação responsiva ao movimento e análises detalhadas de uso. Sistemas de corrente contínua (CC) – onde as luzes LED funcionam utilizando eletricidade DC em vez de corrente alternada convencional – podem reduzir ainda mais as perdas de conversão de energia em edifícios com energias renováveis no local. No entanto, protocolos de iluminação inteligente fragmentados correm o risco de limitar os benefícios. Ao contrário de outros produtos eletrônicos de consumo, a maioria das lâmpadas inteligentes ainda está vinculada a hubs proprietários.
- Permitir a adoção generalizada: A acessibilidade continua a ser uma barreira importante à expansão do LED. Embora os preços dos LED tenham caído acentuadamente nas últimas décadas, os melhores produtos da sua classe com controlos avançados ainda podem custar várias vezes mais do que os modelos básicos. Nas regiões de baixos rendimentos, os elevados custos iniciais podem retardar a adoção, apesar das poupanças significativas ao longo da vida. Em outros mercados, preços de eletricidade baixos ou subsidiados enfraquecer o sinal de investimento. Novos modelos de negócios – incluindo financiamento a juros baixos e Iluminação como serviço – pode ajudar a reduzir as barreiras financeiras. Ao mesmo tempo, os padrões de desempenho devem continuar a ser mais rigorosos para garantir que as melhorias de eficiência cheguem ao mercado.
- Cooperação global através de iniciativas como a recém-lançada Projeto ELEITAR na Zâmbia e a longa Programa de colaboração tecnológica IEA 4E apoia a difusão de melhores práticas e benchmarks de desempenho. A Plataforma de Sustentabilidade Inteligente em Iluminação e Controlos – uma das iniciativas 4E da IEA – reúne intervenientes globais para desenvolver informações que possam melhorar a eficiência nos mercados de iluminação. Por último, projetos emblemáticos mais amplos que combinem tecnologia inteligente, design circular e financiamento inovador podem demonstrar o que é possível e acelerar uma adoção mais ampla pelo mercado em setores municipais e projetos de nível de construção.
Sophie Attali, do IEA; Kevin Lane, Michael Scholand e Georges Zissis do IEA 4E TCP; e Paolo Ceccherini e Deepak Joshi da Signify contribuíram para este comentário.
Hora da postagem: 15 de abril de 2026