


Поскольку мир вступает в эпоху электричества, освещение остается одной из наиболее заметных и широко распространенных частей нашего энергопотребления.
По оценкам МЭА, освещение в зданиях и на открытом воздухе составляет большую часть общего спроса на электроэнергию для освещения. В 2024 году около 8% мирового спроса на электроэнергию – или около 2 200 тераватт-часов (ТВтч) – приходилось на освещение в зданиях и на открытом воздухе, за исключением промышленности и сельского хозяйства. Эти цифры отражают последние доступные данные и определяют объем анализа, представленного в этом комментарии. Оценки представителей промышленности и экспертов1 глобальное потребление электроэнергии для освещения, включая промышленное освещение, в последние годы составляет от 2 500 до 3 500 ТВт-ч.
За последние два десятилетия в освещении произошел значительный рост эффективности благодаря быстрому внедрению светодиодов (LED). Типичная галогенная лампа излучает около 20 люмен на ватт.2 (лм/Вт), а у компактной люминесцентной лампы (КЛЛ) — около 50 лм/Вт. Между тем, светодиоды, продаваемые сегодня, имеют средний световой поток около 100 лм/Вт, а у некоторых светодиодов премиум-класса и профессиональных светодиодов этот показатель превышает 200 лм/Вт. Благодаря сильной политике и инновациям светодиоды стали одним из крупнейших примеров успеха в области энергоэффективности за последние годы, а длительный срок службы и снижение затрат помогают им доминировать на мировых рынках. Повышение эффективности способствовало повышению энергетической безопасности, сокращению счетов за электроэнергию и предотвращению увеличения выбросов.
Однако глобальная трансформация светодиодов еще не закончилась, и сейчас формируется вторая волна их внедрения. Потребление остается неравномерным по регионам, в то время как спрос на более светлые помещения и освещенную инфраструктуру продолжает расти во всем мире. Более того, срок службы уже установленных светодиодов первого поколения приближается к концу, что создает возможность для следующего этапа внедрения светодиодов, ориентированного на более высокую производительность, более длительный срок службы и более интеллектуальные системы.
Глобальное внедрение светодиодов движется тремя скоростями
Глобальный переход на светодиоды получил сильную поддержку со стороны правительства. Минимальные стандарты энергоэффективности (MEPS), которые в настоящее время охватывают около 110 стран – и схемы маркировки были ключевыми факторами. Схемы обязательств по энергоэффективности, такие как белые сертификаты и программы реконструкции также помогли стимулировать внедрение светодиодов. Кроме того, международные соглашения, такие как Минаматская конвенция о ртути, насчитывающая более 150 Сторон, еще больше ускоряет переход от флуоресцентного освещения. Китай в настоящее время является доминирующим в мире производителем люминесцентных ламп и недавно одобрил меры в соответствии с Конвенцией, что также поможет переориентировать производство и экспорт на безртутные альтернативы светодиодам.
В этом глобальном политическом ландшафте возникли три различные модели регионального внедрения:
- Лидеры: Китай и Индия в настоящее время лидируют в мировом внедрении светодиодов, их рыночные доли превышают 85% и 75% соответственно. Этот успех во многом был обусловлен поддерживающим регулированием и крупномасштабными государственными программами. В Индии схемы оптовых закупок в рамках УДЖАЛА Программа резко снизила цены на светодиоды и позволила провести массовую замену существующих ламп по всей стране, особенно в домашних хозяйствах и уличном освещении. В Китае обязательные стандарты, маркировка и быстрая модернизация городов сыграли аналогичную роль в широком распространении светодиодов.
- Сильные потребители: Европа и Северная Америка также демонстрируют высокую политическую поддержку и сильный спрос на рынке, но темпы замены ламп были медленнее, а доли акций на 10-20% ниже, чем в Китае и Индии. Эти континенты уже в значительной степени полагались на эффективные КЛЛ и улучшенное галогенное освещение до того, как светодиоды стали конкурентоспособными по цене, что уменьшило непосредственный стимул к переходу.
- Догоняем: на большей части территории Африки, Юго-Восточной Азии и Латинской Америки доля продаж светодиодов в настоящее время колеблется от 50% до 85%, хотя охват политикой остается неравномерным. Региональные инициативы в Южный и Восточная Африка и АСЕАН показать, как скоординированные стандарты могут ускорить прогресс. Некоторые страны Латинской Америки, в том числе Аргентина, Бразилия, Боливия и Чили, а также Объединенные Арабские Эмираты, были первыми, кто прекратил продажу ламп накаливания или запретил их импорт.
Освещение в зданиях открывает потенциальный путь к дальнейшему повышению эффективности.
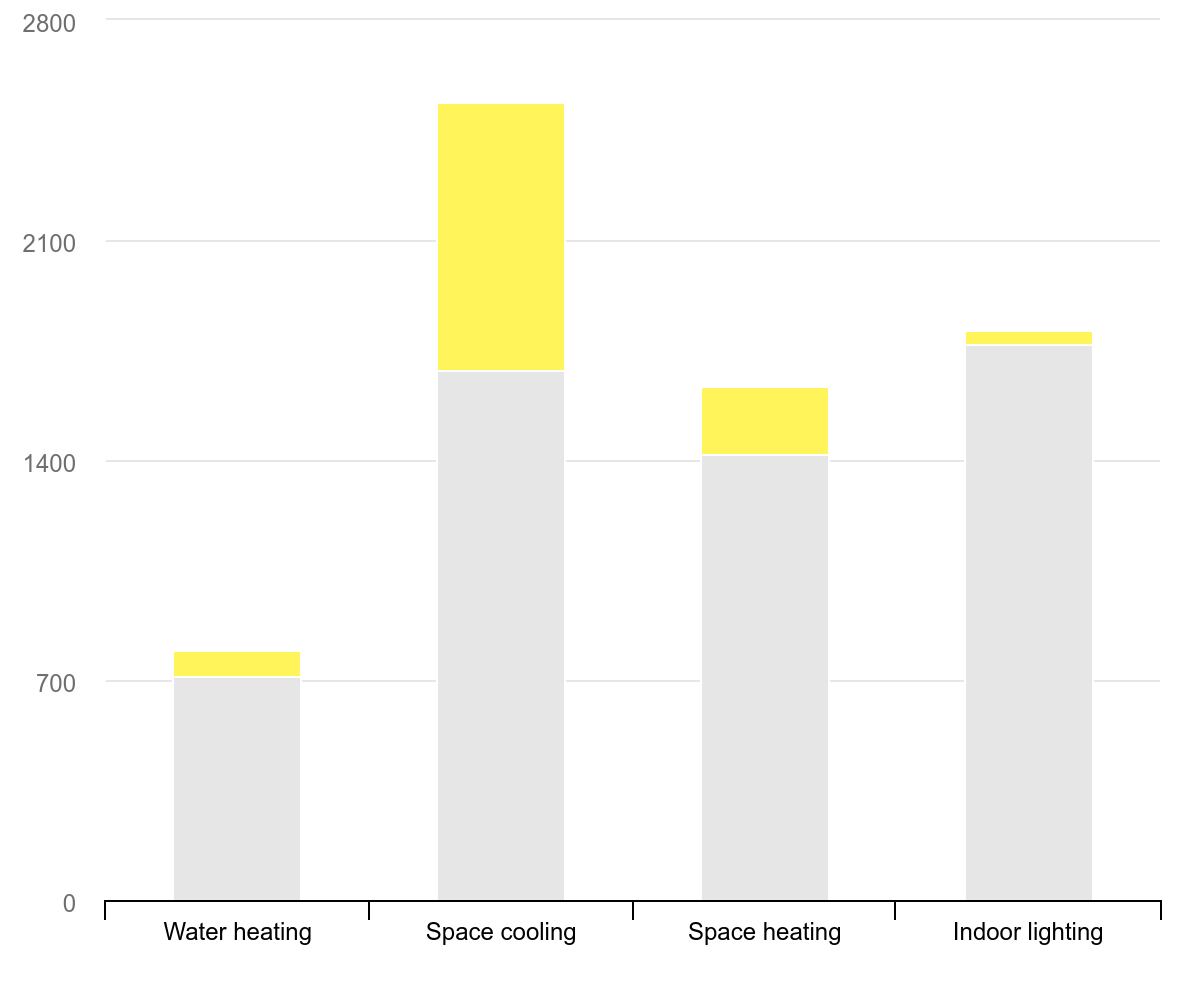
Застроенная площадь во всем мире за последнее десятилетие выросла более чем на 20%, но использование электроэнергии для освещения в секторе зданий оставалось относительно стабильным, во многом благодаря быстрому распространению высокоэффективных технологий освещения. В результате доля освещения в общем потреблении электроэнергии в зданиях упала, поскольку спрос в других конечных целях, таких как охлаждение помещений и центры обработки данных, вырос, что было обусловлено экономическим и демографическим ростом. Освещение в настоящее время является единственным основным конечным пользователем здания, где повышение эффективности в значительной степени компенсирует рост площади и численности населения.
Сегодня сектор услуг представляет большую часть спроса на энергию освещения в зданиях. Светодиоды широко распространены в новых зданиях, но модернизация часто откладывается, поскольку она может быть сложной – например, из-за проблем с доступом к потолку, перемонтажом проводки или установкой новых светильников. Поэтому они обычно проводятся одновременно с капитальным ремонтом и реконструкцией, а не как отдельные мероприятия по освещению. В Евросоюзе, например, Национальные планы реконструкции зданий может поддержать модернизацию освещения, сделав энергоэффективную модернизацию зданий частью национальных климатических и энергетических стратегий.
В жилом освещении наблюдается самый высокий уровень внедрения светодиодов во всех секторах. Замены в домохозяйствах обусловлены главным образом соображениями окончания срока службы, поскольку люди склонны откладывать замену старых лампочек до тех пор, пока они не выйдут из строя, а ценовая доступность и доступность продуктов определяют выбор.
Доля внутреннего освещения в зданиях в спросе на электроэнергию, 2014 и 2024 гг.
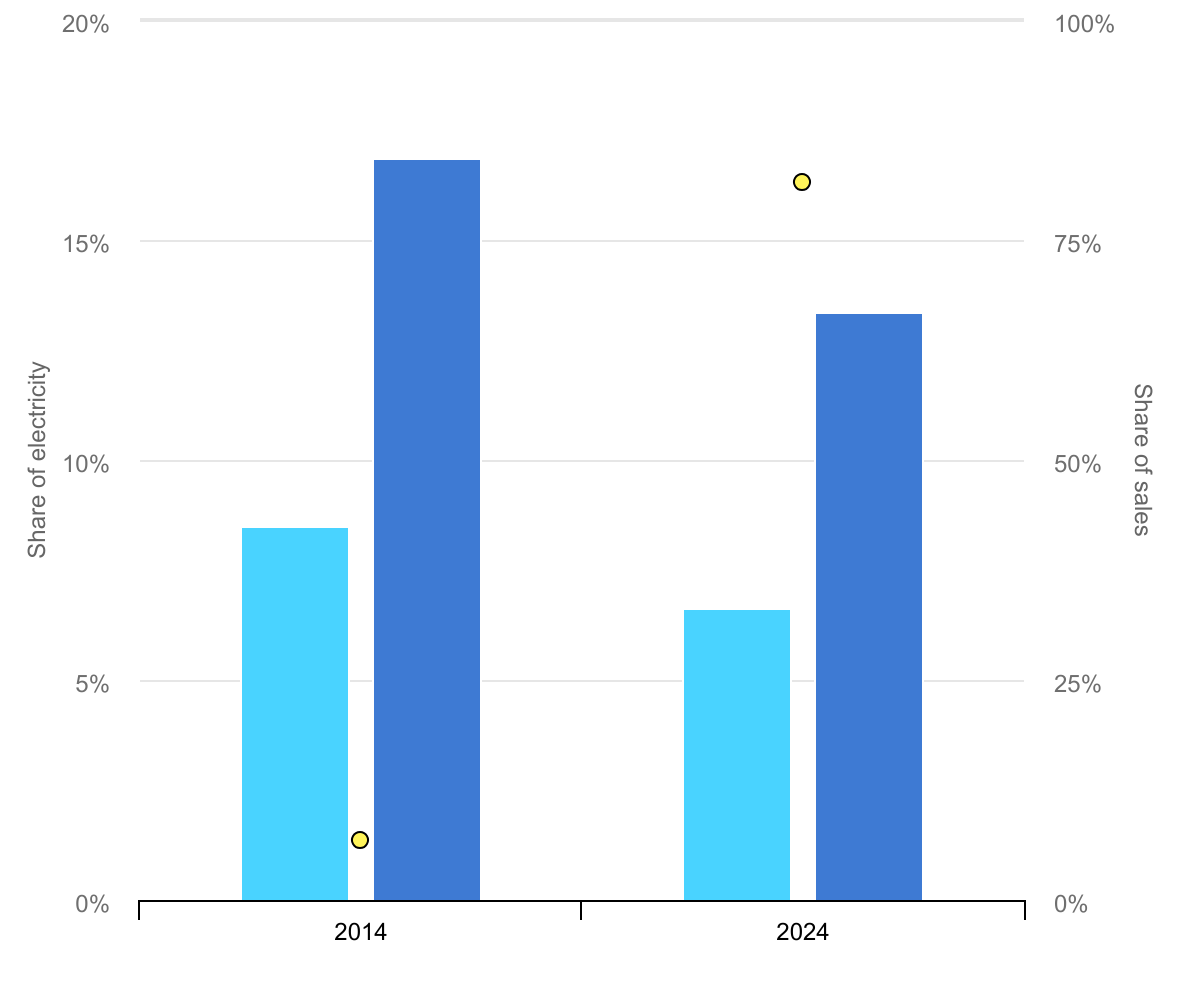
Доля электроэнергииДоля продаж2014 и 2024 гг.
- Конечный спрос на электроэнергию
- Потребление электроэнергии в зданиях
- Средняя доля рынка светодиодов
Источники
Потребление электроэнергии отдельными конечными потребителями в зданиях, 2014 и 2024 гг.
Водяное отоплениеОхлаждение помещенийОтопление помещенийВнутреннее освещение0700140021002800
- 2014
- рост в 2014-2024 гг.
Эти улучшения в освещении уже позволили избежать значительного спроса на электроэнергию в зданиях. Если бы эффективность осветительных технологий (лм/Вт) и рыночные доли во всем мире оставались неизменными в течение последнего десятилетия, годовое потребление электроэнергии для освещения жилых домов сегодня было бы более чем на 500 ТВтч выше, что примерно эквивалентно общему спросу на электроэнергию в Южной Корее. Аналогичным образом, в секторе услуг потребление электроэнергии для внутреннего освещения будет примерно на 800 ТВтч выше, что превысит общее потребление электроэнергии в Африке. В совокупности это будет означать увеличение потребления электроэнергии для внутреннего освещения зданий примерно на 70%.
Дальнейшие улучшения легко достижимы. Средняя эффективность светодиодов увеличилась примерно вдвое с 2015 года, а лучшие доступные продукты теперь достигают 230 лм/Вт, что почти в двенадцать раз превышает эффективность галогенных ламп. Тем не менее, многие здания по-прежнему полагаются на продукцию среднего класса, установленную много лет назад, оставляя неиспользованным значительный потенциал эффективности. В то же время более интенсивное использование освещения и большее количество ламп на квадратный метр могут свести на нет некоторые выгоды.
Во всех секторах светодиоды предлагают возможности повышения эффективности, одновременно поддерживая более широкую электрификацию.
Освещение по-прежнему открывает возможности для повышения эффективности во всех секторах, высвобождая электроэнергию для других целей и поддерживая более широкую электрификацию. Выделяются две области дальнейшего повышения эффективности:
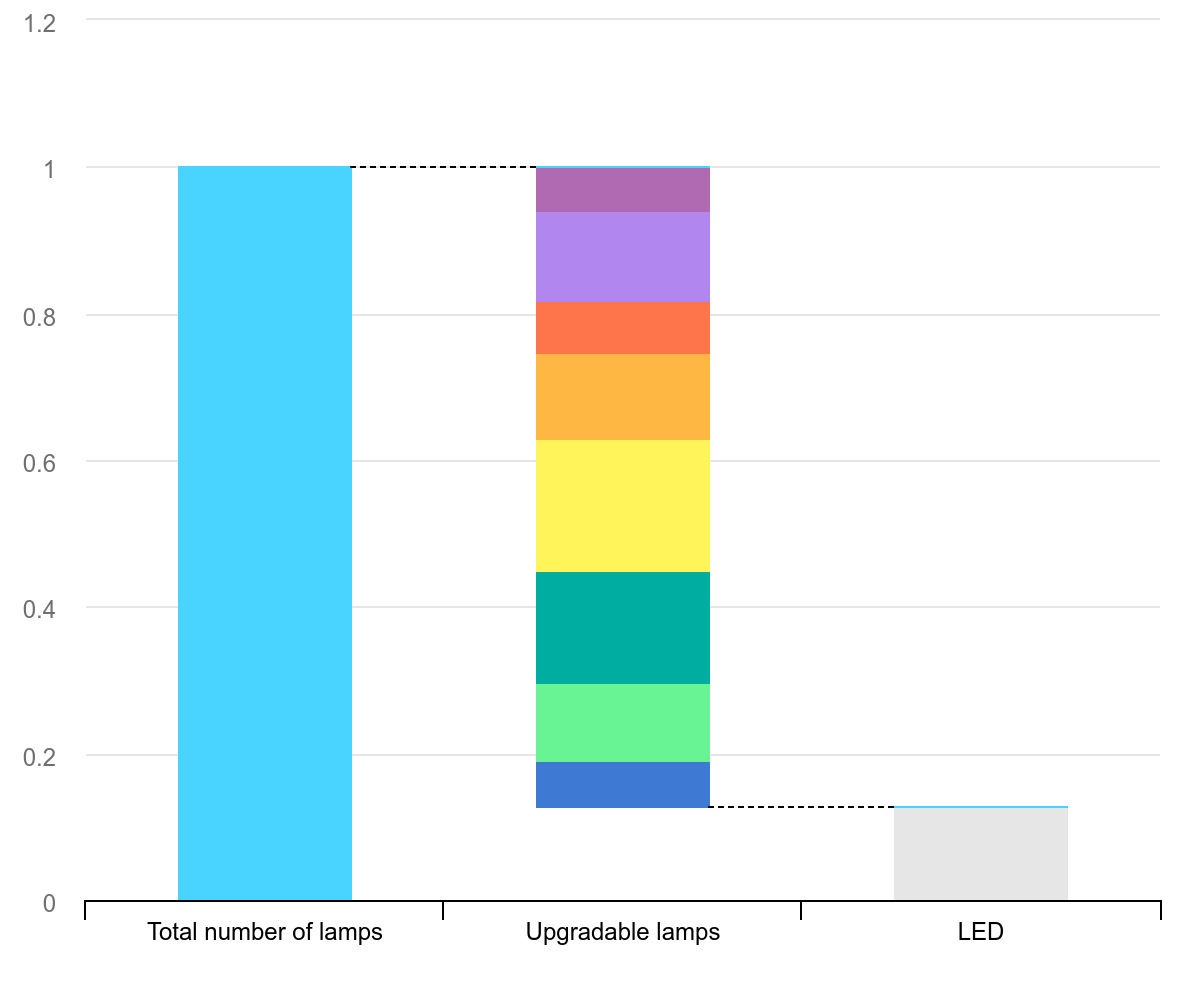
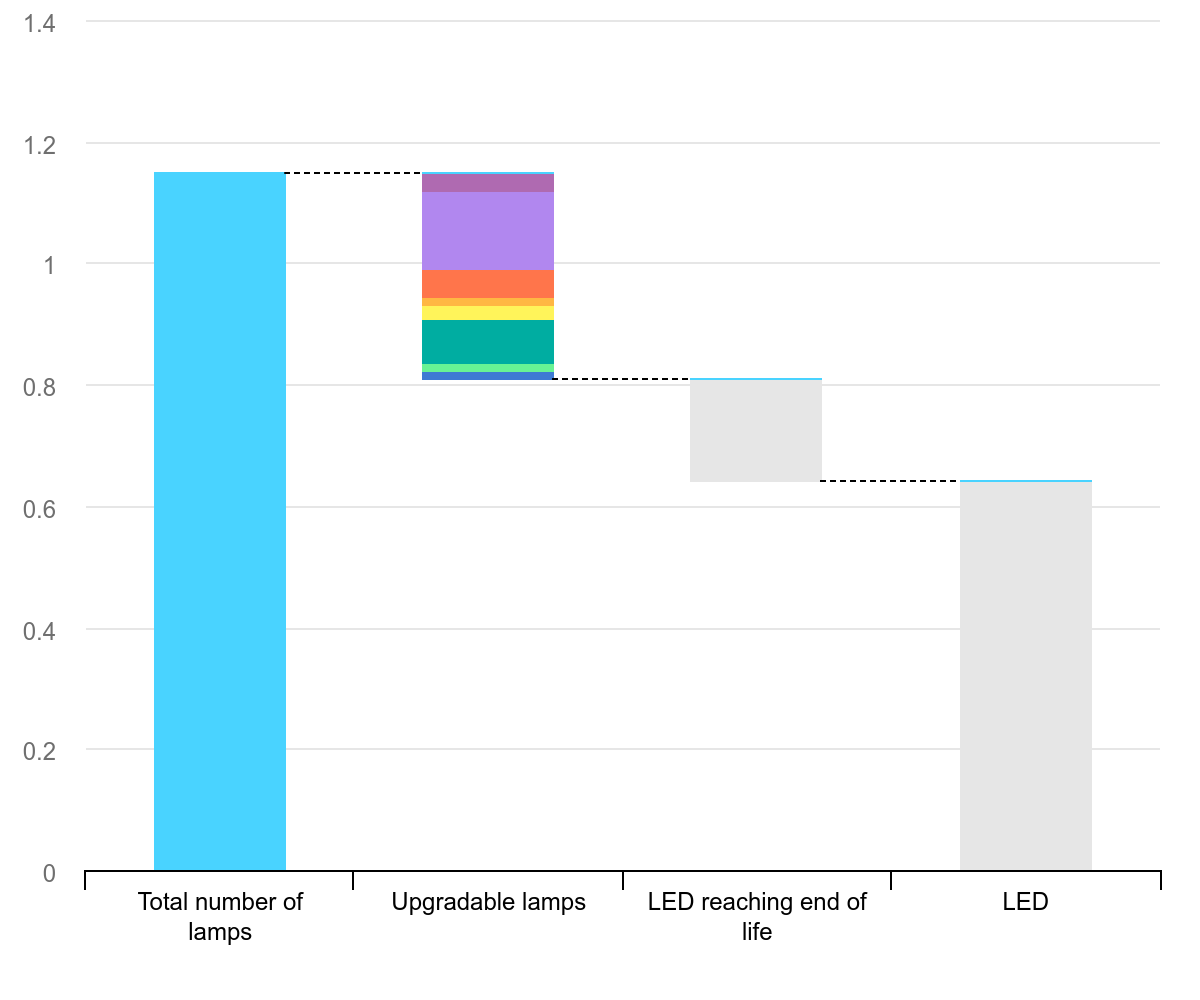
- Низкое проникновение во многих странах с развивающейся экономикой. На большей части территории Африки, Центральной и Южной Америки и Азиатско-Тихоокеанского региона (за исключением Индии и Китая) проникновение светодиодов по-прежнему относительно низкое. Только в жилом секторе 30% ламп во всем мире еще не модернизированы. Это создает возможность перехода непосредственно к высокоэффективным светодиодным технологиям.
- Замена светодиодов раннего поколения по окончании срока службы. Срок службы светодиодов раннего поколения со сроком службы 10–15 лет подходит к концу. Почти 15% бытовых ламп в настоящее время попадают в эту категорию, что дает возможность заменить их более эффективными и потенциально более интеллектуальными системами.
Общий запас бытовых ламп, которые можно заменить на светодиодные или срок службы которых приближается к концу, по регионам, 2014 г.
Индекс (1 = количество ламп в 2014 г.)
Общее количество лампОбновляемые лампыLED
- Мир
- Северная Америка
- Европа
- Другой Азиатско-Тихоокеанский регион
- Китай
- Индия
- Центральная и Южная Америка
- Африка
- Остальной мир
- LED
Общий запас бытовых ламп, которые можно заменить на светодиодные или срок службы которых приближается к концу, по регионам, 2024 г.
Индекс (1 = количество ламп в 2014 г.)
Общее количество ламп. Обновляемые лампы. Срок службы светодиодов подходит к концу.
- Мир
- Северная Америка
- Европа
- Другой Азиатско-Тихоокеанский регион
- Китай
- Индия
- Центральная и Южная Америка
- Африка
- Остальной мир
- LED
Наружное общественное освещение также предлагает дополнительные возможности для модернизации светодиодов, часто с быстрой окупаемостью, особенно за счет скоординированной модернизации уличного освещения. Однако фрагментированная собственность, устаревшее оборудование и ограниченный закупочный и институциональный потенциал продолжают медленное развертывание светодиодов.
Другие частные наружные системы освещения также могут не иметь централизованных программ. Препятствия в основном связаны с первоначальными затратами или конструктивными ограничениями, такими как старые светильники, экранирование и оптика.
Переход на следующий этап повышения эффективности светодиодов будет зависеть от конструкции, производительности и стоимости.
Осуществление следующей волны повышения эффективности освещения зависит от трех принципов:
- Проектируйте с учетом долговечности и цикличности: одной лишь эффективности уже недостаточно; возможность модернизации и цикличность становятся все более важными для обеспечения повсеместного повышения эффективности светодиодов. Модульные системы освещения, которые позволяют заменять отдельные компоненты, такие как драйверы, оптика и блоки управления, могут сократить отходы и затраты в течение жизненного цикла. Ремонтопригодность также может продлить срок службы продукта, а восстановление и повторное использование (например, очистка, полировка и замена компонентов) могут снизить потребность в материалах. Переработка также остается важной для устойчивости цепочки поставок светодиодов, например, в контексте Закон ЕС о циркулярной экономике мишени для светотехнической продукции. Повышение эффективности не должно быть компенсировано более сложными, привязанными к поставщику системами, которые полагаются на нестандартные компоненты или встроенное программное обеспечение, что ограничивает совместимость и ремонт. Некоторые продукты, такие как самоклеющиеся светодиодные ленты, особенно трудно отремонтировать или переработать, что вызывает проблемы, связанные с цикличностью.
- Повышение производительности на уровне системы. Эффективность лампы — это только часть проблемы. Такие средства управления, как датчики присутствия и дневного света, которые уже являются зрелыми и экономически эффективными, могут обеспечить значительную дополнительную экономию, особенно в нежилых зданиях. Интеграция с платформами управления зданием может обеспечить профилактическое обслуживание, адаптивное и освещение, реагирующее на движение и подробный анализ использования. Системы постоянного тока (DC) – где светодиодные фонари работают с использованием постоянного тока, а не обычного переменного тока – может еще больше снизить потери при преобразовании энергии в зданиях с возобновляемыми источниками энергии на месте. Однако фрагментированные протоколы интеллектуального освещения рискуют ограничить преимущества. В отличие от другой бытовой электроники, большинство умных лампочек по-прежнему подключены к проприетарным концентраторам.
- Обеспечить широкое внедрение: доступность остается ключевым барьером на пути распространения светодиодов. Хотя цены на светодиоды резко упали за последние десятилетия, лучшие в своем классе продукты с расширенными возможностями управления все еще могут стоить в несколько раз дороже, чем базовые модели. В регионах с низкими доходами высокие первоначальные затраты могут замедлить внедрение, несмотря на значительную экономию в течение всего срока службы. На других рынках низкие или субсидированные цены на электроэнергию ослабить инвестиционный сигнал. Новые бизнес-модели – в том числе финансирование под низкие проценты и Освещение как услуга – может помочь снизить финансовые барьеры. В то же время стандарты производительности должны продолжать ужесточаться, чтобы улучшения эффективности достигли рынка.
- Глобальное сотрудничество посредством таких инициатив, как только что запущенный ЭЛЕКТ Проект в Замбии и давние Программа технологического сотрудничества МЭА 4E поддерживает распространение передового опыта и тестов производительности. Платформа Smart Sustainability в освещении и управлении – одна из инициатив IEA 4E – объединяет заинтересованных сторон со всего мира для разработки информации, которая может повысить эффективность на рынках освещения. Наконец, более масштабные флагманские проекты, сочетающие интеллектуальные технологии, циклическое проектирование и инновационное финансирование, могут продемонстрировать возможности и ускорить более широкое внедрение на рынке в муниципальной и проекты на уровне здания.
Софи Аттали из МЭА; Кевин Лейн, Майкл Шоланд и Жорж Зиссис из IEA 4E TCP; а Паоло Чеккерини и Дипак Джоши из Signify внесли свой вклад в этот комментарий.
Время публикации: 15 апреля 2026 г.