


Während die Welt in das Zeitalter der Elektrizität eintritt, bleibt die Beleuchtung einer der sichtbarsten – und am weitesten verbreiteten – Teile unseres Energieverbrauchs.
Die IEA schätzt, dass die Beleuchtung in Gebäuden und Außenanwendungen den Großteil des gesamten Beleuchtungsstrombedarfs ausmacht. Im Jahr 2024 entfielen etwa 8 % des weltweiten Strombedarfs – oder etwa 2.200 Terawattstunden (TWh) – auf die Beleuchtung in Gebäuden und Außenanwendungen, mit Ausnahme von Industrie und Landwirtschaft. Diese Zahlen spiegeln die neuesten verfügbaren Daten wider und definieren den Umfang der in diesem Kommentar dargestellten Analyse. Schätzungen von Industrie und Experten1 Schätzungen zufolge lag der weltweite Stromverbrauch für Beleuchtung, einschließlich Industriebeleuchtung, in den letzten Jahren zwischen 2.500 und 3.500 TWh.
In den letzten zwei Jahrzehnten hat die Beleuchtung dank der schnellen Verbreitung der Leuchtdiode (LED) erhebliche Effizienzsteigerungen erfahren. Eine typische Halogenlampe erzeugt etwa 20 Lumen pro Watt2 (lm/W), während eine Kompaktleuchtstofflampe (CFL) etwa 50 lm/W erreicht. Mittlerweile liegen die heute verkauften LEDs im Durchschnitt bei nahezu 100 lm/W – wobei einige Premium- und Profi-LEDs über 200 lm/W liegen. Unterstützt durch starke Richtlinien und Innovationen haben sich LEDs zu einer der größten Erfolgsgeschichten im Bereich Energieeffizienz der letzten Jahre entwickelt. Dank ihrer langen Lebensdauer und sinkenden Kosten dominieren sie die globalen Märkte. Die Effizienzgewinne haben zu einer verbesserten Energiesicherheit, geringeren Energierechnungen und der Vermeidung höherer Emissionen beigetragen.
Doch die globale LED-Transformation ist noch nicht vorbei und eine zweite Welle des Einsatzes nimmt nun Gestalt an. Die Akzeptanz bleibt regional uneinheitlich, während die Nachfrage nach helleren Räumen und beleuchteter Infrastruktur weltweit weiter steigt. Darüber hinaus nähert sich die erste Generation bereits installierter LEDs dem Ende ihrer Lebensdauer, was eine Chance für die nächste Phase der LED-Einführung bietet – eine Phase, die sich auf höhere Leistung, längere Lebensdauer und intelligentere Systeme konzentriert.
Die weltweite LED-Einführung schreitet in drei Geschwindigkeiten voran
Die weltweite Umstellung auf LEDs wurde durch die Regierungspolitik stark unterstützt. Mindestenergieleistungsstandards (MEPS) – die jetzt etwa abdecken 110 Länder – und Kennzeichnungssysteme waren die Haupttreiber. Energieeffizienzverpflichtungssysteme, wie z weiße Zertifikate und Renovierungsprogramme haben ebenfalls dazu beigetragen, die Einführung von LED zu fördern. Darüber hinaus gelten internationale Abkommen wie das Minamata-Übereinkommen über Quecksilber, mit mehr als 150 Parteien, beschleunigen die Abkehr von Leuchtstofflampen weiter. China ist derzeit der weltweit führende Hersteller von Leuchtstofflampen und hat kürzlich zugestimmt Maßnahmen im Einklang mit der Konvention, die auch dazu beitragen werden, Produktion und Exporte hin zu quecksilberfreien LED-Alternativen zu verlagern.
Innerhalb dieser globalen Politiklandschaft haben sich drei unterschiedliche regionale Adoptionsmuster herausgebildet:
- Spitzenreiter: China und Indien führen derzeit die weltweite Einführung von LEDs an, mit Marktanteilen von über 85 % bzw. 75 %. Dieser Erfolg wurde größtenteils durch unterstützende Regulierung und groß angelegte öffentliche Programme vorangetrieben. In Indien gibt es Massenbeschaffungsprogramme im Rahmen des UJALA Das Programm hat die LED-Preise drastisch gesenkt und einen landesweiten Massenaustausch bestehender Lampen ermöglicht, insbesondere in Haushalten und in der Straßenbeleuchtung. In China haben verbindliche Standards, Kennzeichnungen und schnelle städtische Nachrüstungen eine ähnliche Rolle bei der weit verbreiteten Einführung von LED gespielt.
- Starke Anwender: Auch Europa und Nordamerika verzeichnen eine hohe politische Unterstützung und eine starke Marktakzeptanz, aber die Lampenaustauschraten waren langsamer und die Lagerbestände sind 10–20 % niedriger als in China und Indien. Diese Kontinente setzten bereits stark auf effiziente Kompaktleuchtstofflampen und verbesserte Halogenbeleuchtung, bevor LEDs kostenmäßig konkurrenzfähig wurden, was den unmittelbaren Anreiz zum Umstieg verringerte.
- Aufholjagd: In weiten Teilen Afrikas, Südostasiens und Lateinamerikas liegen die LED-Verkaufsanteile mittlerweile zwischen 50 % und 85 %, obwohl die Versicherungsdeckung weiterhin uneinheitlich ist. Regionale Initiativen in Süd Und Ostafrika Und ASEAN zeigen, wie koordinierte Standards den Fortschritt beschleunigen können. Teile Lateinamerikas – darunter Argentinien, Brasilien, Bolivien und Chile – sowie die Vereinigten Arabischen Emirate waren Vorreiter bei der Einstellung des Verkaufs von Glühlampen oder einem Importverbot.
Die Beleuchtung in Gebäuden bietet einen potenziellen Weg zu weiteren Effizienzsteigerungen
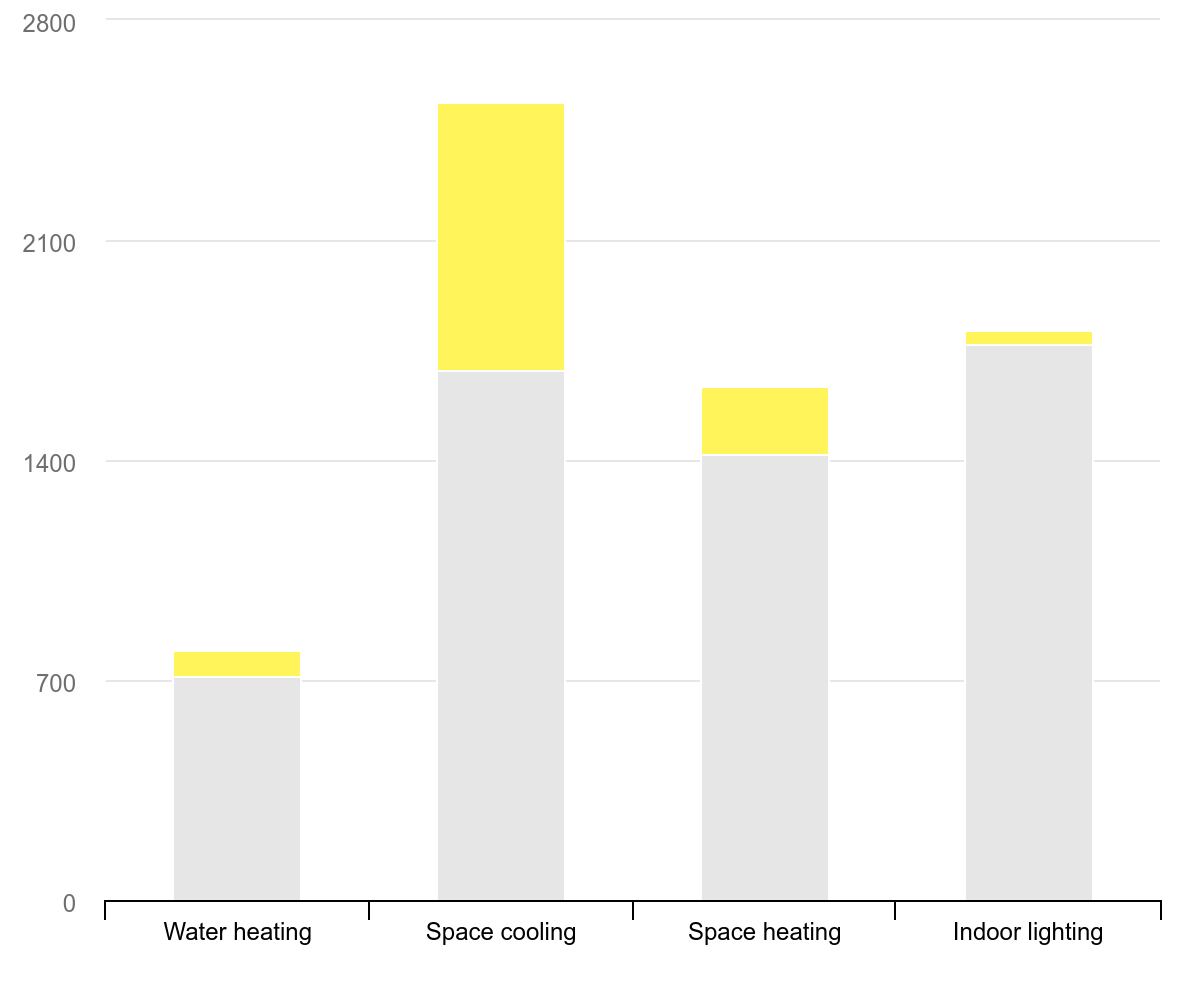
Die bebaute Grundfläche weltweit ist in den letzten zehn Jahren um über 20 % gewachsen, der Stromverbrauch für die Beleuchtung im Gebäudesektor ist jedoch relativ stabil, was vor allem auf die rasche Verbreitung hocheffizienter Beleuchtungstechnologien zurückzuführen ist. Infolgedessen ist der Anteil der Beleuchtung am Gesamtstromverbrauch von Gebäuden gesunken, da die Nachfrage in anderen Endanwendungen wie Raumkühlung und Rechenzentren aufgrund des wirtschaftlichen und demografischen Wachstums zunahm. Beleuchtung ist heute der einzige wichtige Endverbraucher in Gebäuden, bei dem Effizienzgewinne das Flächen- und Bevölkerungswachstum weitgehend ausgleichen konnten.
Heutzutage entfällt der Großteil des Beleuchtungsenergiebedarfs in Gebäuden auf den Dienstleistungssektor. LEDs sind in Neubauten weit verbreitet, doch Nachrüstungen verzögern sich oft, da sie komplex sein können – beispielsweise aufgrund von Problemen beim Zugang zur Decke, Neuverkabelung oder der Installation neuer Leuchten. Sie werden daher in der Regel parallel zu größeren Renovierungs- und Sanierungsmaßnahmen und nicht als eigenständige Beleuchtungsmaßnahmen durchgeführt. In der Europäischen Union beispielsweise Nationale Gebäuderenovierungspläne kann Beleuchtungssanierungen unterstützen, indem energetische Modernisierungen von Gebäuden in nationale Klima- und Energiestrategien integriert werden.
Die Wohnraumbeleuchtung weist branchenübergreifend die höchste LED-Einsatzrate auf. Der Austausch in Haushalten wird hauptsächlich durch Überlegungen zum Lebensende vorangetrieben, da Menschen dazu neigen, den Austausch älterer Glühbirnen so lange hinauszuzögern, bis sie ausfallen – wobei Erschwinglichkeit und Produktverfügbarkeit die Entscheidungen beeinflussen.
Anteil der Innenbeleuchtung in Gebäuden am Strombedarf, 2014 und 2024
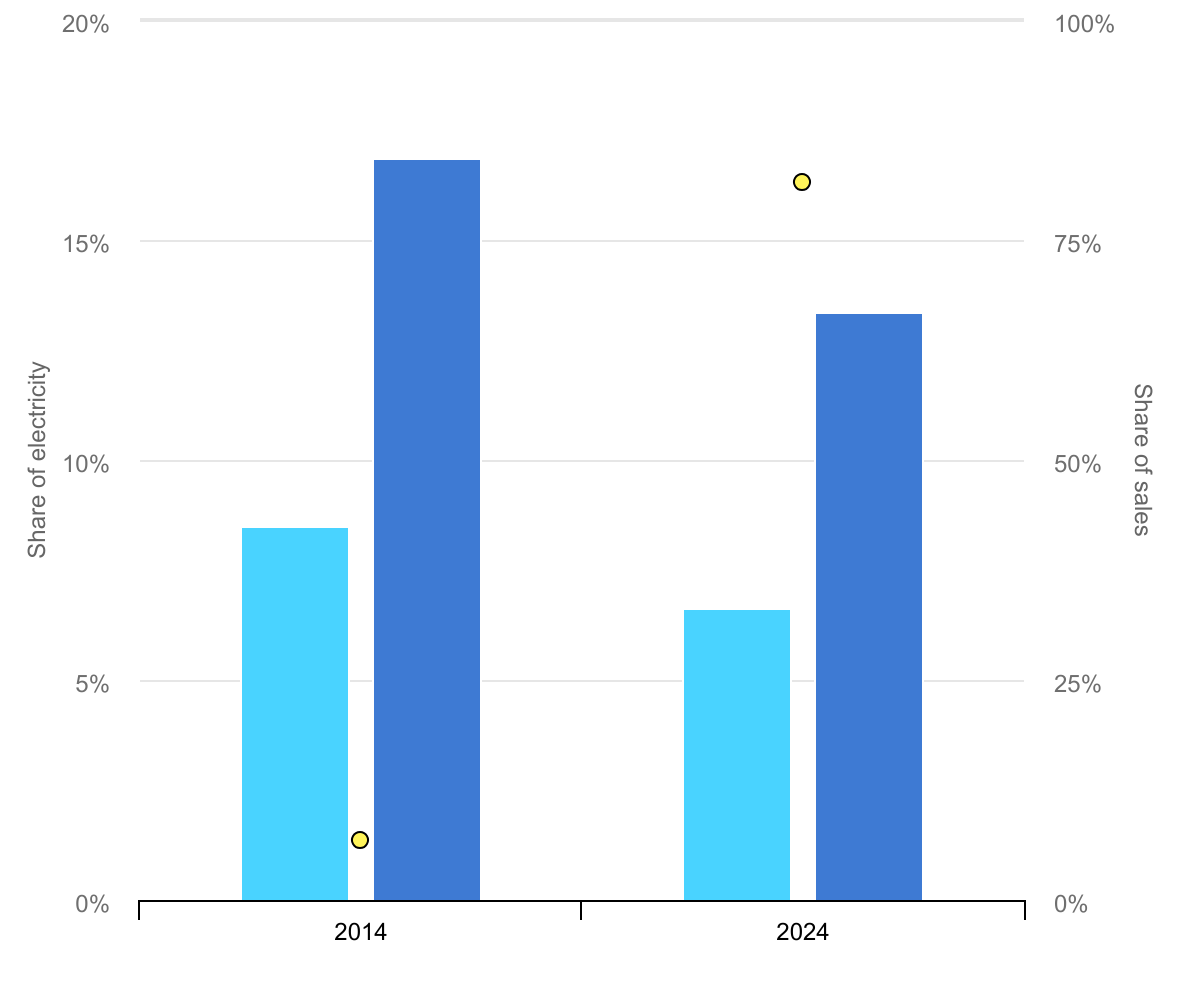
Anteil StromAnteil Umsatz2014 und 2024
- Im Endstrombedarf
- Stromverbrauch in Gebäuden
- Durchschnittlicher Marktanteil von LEDs
Quellen
Stromverbrauch ausgewählter Endnutzungen in Gebäuden, 2014 und 2024
 TWh
WarmwasserbereitungRaumkühlungRaumheizungInnenbeleuchtung0700140021002800
- 2014
- Wachstum 2014–2024
Durch diese Verbesserungen der Beleuchtung konnte bereits ein erheblicher Strombedarf in Gebäuden vermieden werden. Wenn die Effizienz der Beleuchtungstechnologie (lm/W) und die Marktanteile im letzten Jahrzehnt weltweit konstant geblieben wären, wäre der jährliche Stromverbrauch für Wohnbeleuchtung heute um mehr als 500 TWh höher – was in etwa dem gesamten Strombedarf Südkoreas entspricht. Ebenso wäre im Dienstleistungssektor der Stromverbrauch für die Innenbeleuchtung um etwa 800 TWh höher und würde den Gesamtstromverbrauch in ganz Afrika übersteigen. Zusammengenommen würde dies einen um rund 70 % höheren Stromverbrauch für die Innenbeleuchtung in Gebäuden bedeuten.
Weitere Verbesserungen sind leicht erreichbar. Die durchschnittliche LED-Ausbeute hat sich seit 2015 etwa verdoppelt, und die besten verfügbaren Produkte erreichen mittlerweile bis zu 230 lm/W – fast das Zwölffache der Effizienz von Halogenlampen. Dennoch verlassen sich viele Gebäude immer noch auf Produkte der Mittelklasse, die vor Jahren installiert wurden, wodurch erhebliche Effizienzpotenziale ungenutzt bleiben. Gleichzeitig können eine intensivere Beleuchtungsnutzung und mehr Lampen pro Quadratmeter einige Gewinne ausgleichen.
In allen Sektoren bieten LEDs Effizienzchancen und unterstützen gleichzeitig die umfassendere Elektrifizierung
Beleuchtung bietet weiterhin Chancen für Effizienzsteigerungen in allen Sektoren, indem sie Strom für andere Zwecke freisetzt und eine umfassendere Elektrifizierung unterstützt. Zwei Bereiche zeichnen sich durch weitere Effizienzsteigerungen aus:
- Geringe Durchdringung in vielen Schwellenländern: In weiten Teilen Afrikas, Mittel- und Südamerikas sowie im asiatisch-pazifischen Raum (ohne Indien und China) ist die LED-Durchdringung immer noch relativ gering. Allein im Wohnbereich müssen 30 % der Lampen weltweit noch modernisiert werden. Dies eröffnet die Möglichkeit, direkt auf hocheffiziente LED-Technologien umzusteigen.
- End-of-Life-Ersatz für LEDs der frühen Generation: LEDs der frühen Generation mit einer Lebensdauer von 10–15 Jahren erreichen das Ende ihrer Lebensdauer. Mittlerweile fallen fast 15 % der Wohnraumlampen in diese Kategorie, was die Möglichkeit bietet, sie durch effizientere – und potenziell intelligentere – Systeme zu ersetzen.
Gesamtbestand an Wohnraumlampen, die auf LED umrüstbar sind oder sich dem Ende ihrer Lebensdauer nähern, pro Region, 2014
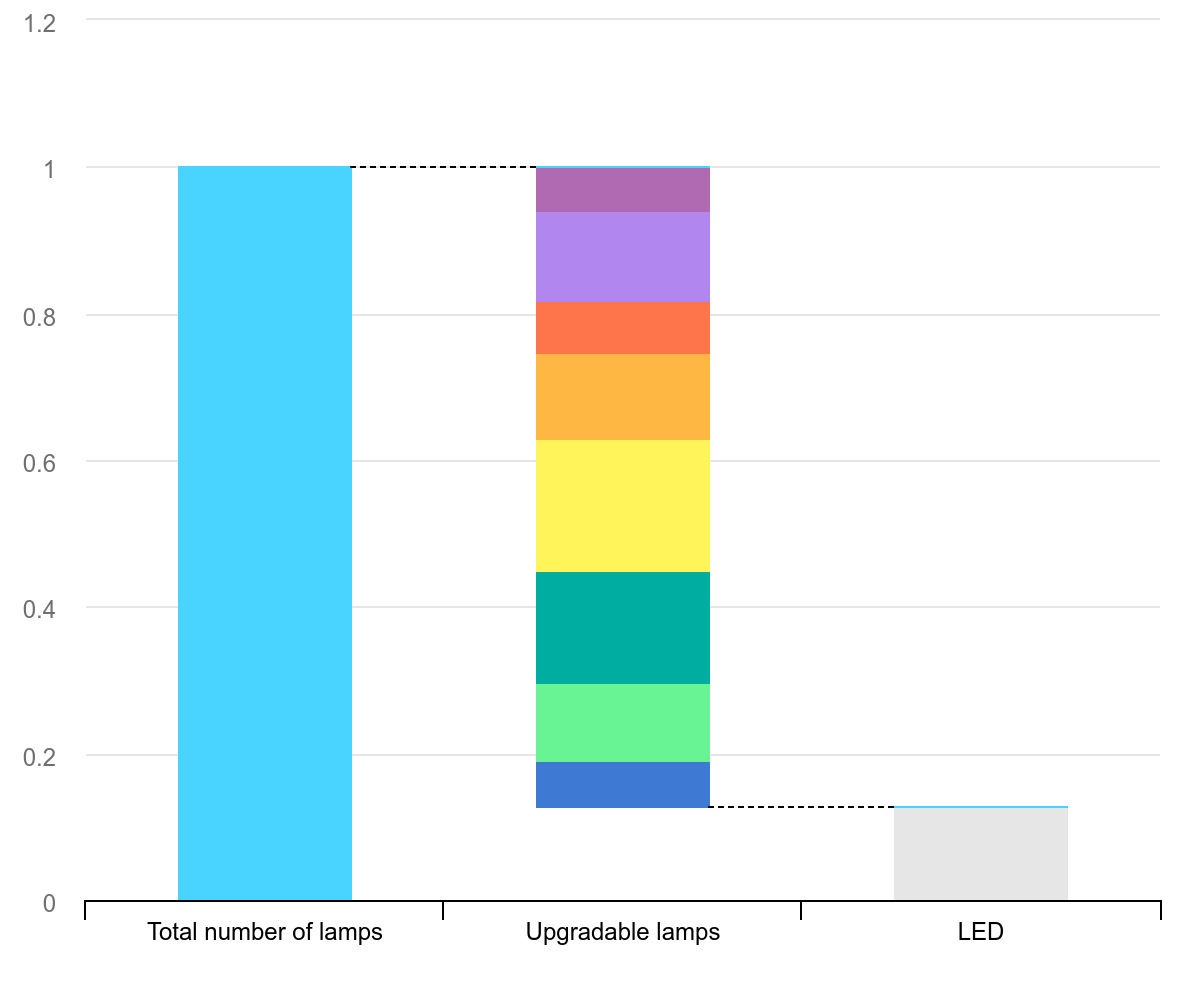
Index (1 = Anzahl Lampen im Jahr 2014)
Gesamtzahl der LampenAufrüstbare LampenLED
- Welt
- Nordamerika
- Europa
- Anderer Asien-Pazifik-Raum
- China
- Indien
- Mittel- und Südamerika
- Afrika
- Rest der Welt
- LED
Gesamtbestand an Wohnraumlampen, die auf LED umrüstbar sind oder sich dem Ende ihrer Lebensdauer nähern, pro Region, 2024
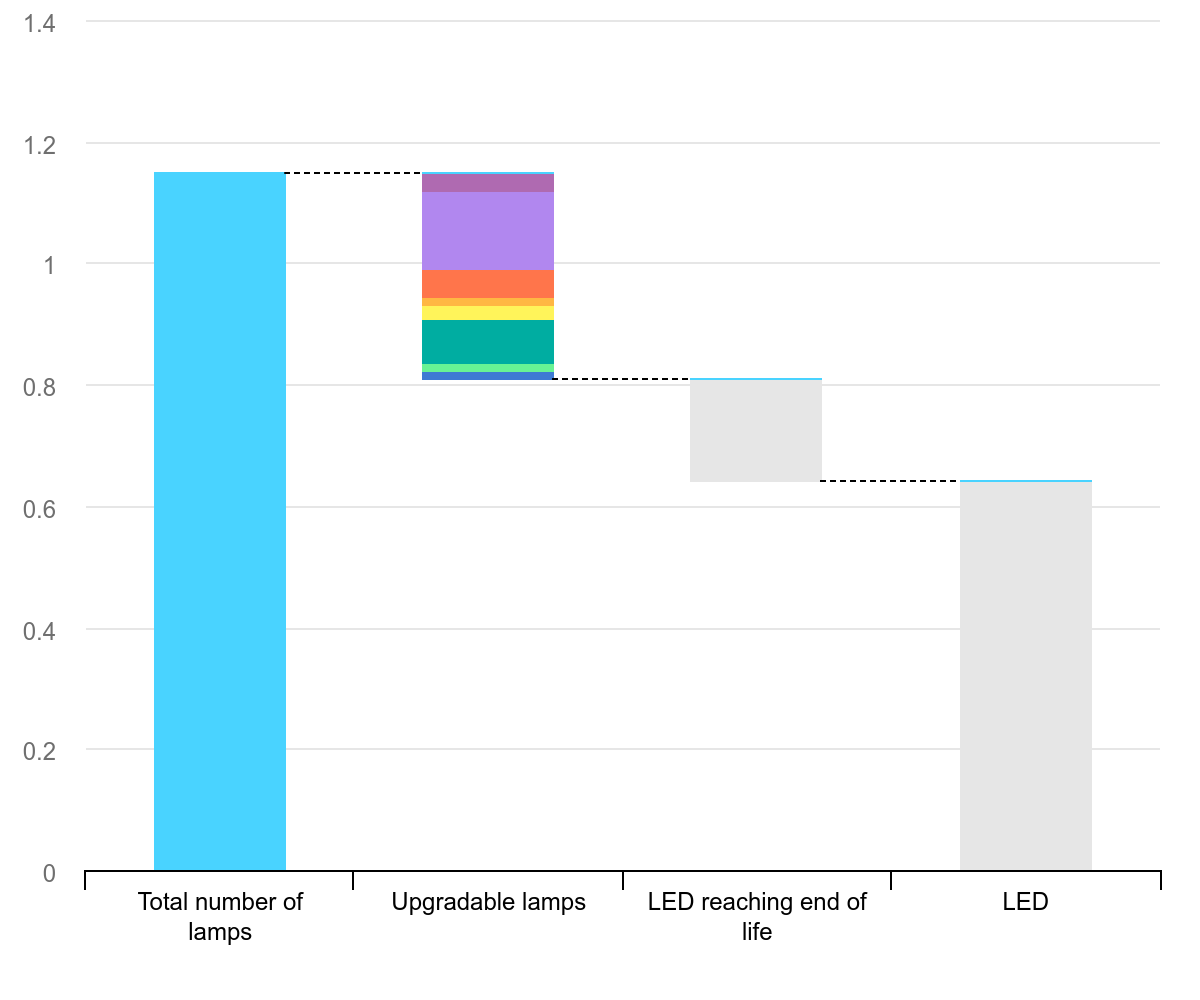
Index (1 = Anzahl Lampen im Jahr 2014)
Gesamtzahl der aufrüstbaren Lampen. Die LED erreicht das Ende ihrer Lebensdauer
- Welt
- Nordamerika
- Europa
- Anderer Asien-Pazifik-Raum
- China
- Indien
- Mittel- und Südamerika
- Afrika
- Rest der Welt
- LED
Die öffentliche Außenbeleuchtung bietet auch zusätzliche Möglichkeiten für LED-Nachrüstungen, die sich oft schnell amortisieren – insbesondere durch koordinierte Nachrüstungen von Straßenlaternen. Allerdings gibt es weiterhin fragmentierte Eigentumsverhältnisse, veraltete Anlagen und begrenzte Beschaffungs- und institutionelle Kapazitäten langsame LED-Bereitstellung.
Auch bei anderen privaten Außenbeleuchtungen fehlen möglicherweise zentralisierte Programme. Hindernisse hängen hauptsächlich mit Vorlaufkosten oder Designbeschränkungen zusammen, wie z. B. älteren Armaturen, Abschirmungen und Optiken.
Ob die nächste Phase der LED-Effizienzsteigerung erreicht werden kann, hängt von Design, Leistung und Kosten ab
Das Ergreifen der nächsten Welle von Verbesserungen der Beleuchtungseffizienz hängt von drei Prinzipien ab:
- Design für Langlebigkeit und Zirkularität: Effizienz allein reicht nicht mehr aus; Aufrüstbarkeit und Zirkularität werden immer wichtiger, um weitreichende LED-Effizienzsteigerungen zu ermöglichen. Modulare Beleuchtungssysteme, die den Austausch einzelner Komponenten wie Treiber, Optik und Steuergeräte ermöglichen, können Abfall und Lebenszykluskosten reduzieren. Durch die Reparatur kann auch die Produktlebensdauer verlängert werden, während die Wiederaufbereitung und Wiederverwendung (z. B. Reinigen, Polieren und Austauschen von Komponenten) den Materialbedarf senken kann. Recycling bleibt auch weiterhin wichtig für die Widerstandsfähigkeit der LED-Lieferkette, beispielsweise im Zusammenhang mit EU-Kreislaufwirtschaftsgesetz Ziele für Beleuchtungsprodukte. Effizienzgewinne sollten nicht durch komplexere, anbietergebundene Systeme zunichte gemacht werden, die auf nicht standardmäßigen Komponenten oder eingebetteter Software basieren, was die Interoperabilität und Reparatur einschränkt. Einige Produkte – wie zum Beispiel selbstklebende LED-Streifen – sind besonders schwer zu reparieren oder zu recyceln, was Bedenken hinsichtlich der Kreislaufwirtschaft aufwirft.
- Verbessern Sie die Leistung auf Systemebene: Die Lampeneffizienz ist nur ein Teil der Geschichte. Steuerungen wie Präsenz- und Tageslichtsensoren – die bereits ausgereift und kostengünstig sind – können insbesondere in Nichtwohngebäuden zu erheblichen zusätzlichen Einsparungen führen. Die Integration mit Gebäudemanagementplattformen kann eine vorausschauende Wartung, adaptive und bewegungsaktive Beleuchtung und detaillierte Nutzungsanalysen. Gleichstromsysteme (DC). – bei denen LED-Leuchten mit Gleichstrom statt herkömmlichem Wechselstrom betrieben werden – können die Energieumwandlungsverluste in Gebäuden mit erneuerbaren Energien vor Ort weiter reduziert werden. Fragmentierte Smart-Lighting-Protokolle bergen jedoch die Gefahr, dass die Vorteile eingeschränkt werden. Im Gegensatz zu anderer Unterhaltungselektronik sind die meisten intelligenten Glühbirnen immer noch an proprietäre Hubs gebunden.
- Ermöglichen Sie eine breite Akzeptanz: Die Erschwinglichkeit bleibt ein Haupthindernis für den LED-Ausbau. Obwohl die LED-Preise in den letzten Jahrzehnten stark gesunken sind, können erstklassige Produkte mit fortschrittlicher Steuerung immer noch ein Vielfaches mehr kosten als Basismodelle. In Regionen mit niedrigem Einkommen können hohe Vorlaufkosten die Einführung trotz erheblicher lebenslanger Einsparungen verlangsamen. In anderen Märkten niedrige oder subventionierte Strompreise das Investitionssignal schwächen. Neue Geschäftsmodelle – darunter zinsgünstige Finanzierung Und Lighting-as-a-Service – kann dazu beitragen, finanzielle Hürden abzubauen. Gleichzeitig sollten die Leistungsstandards weiter verschärft werden, um sicherzustellen, dass Effizienzverbesserungen auf den Markt gelangen.
- Globale Zusammenarbeit durch Initiativen wie die gerade gestartete ELECT-Projekt in Sambia und die langjährige IEA 4E Technologie-Kooperationsprogramm unterstützt die Verbreitung von Best Practices und Leistungsbenchmarks. Die Smart Sustainability in Lighting and Controls Platform – eine der IEA 4E-Initiativen – bringt globale Interessengruppen zusammen, um Informationen zu entwickeln, die die Effizienz auf den Beleuchtungsmärkten verbessern können. Schließlich können umfassendere Vorzeigeprojekte, die intelligente Technologie, zirkuläres Design und innovative Finanzierung kombinieren, zeigen, was möglich ist, und eine breitere Marktakzeptanz in Kommunen und Kommunen beschleunigen Projekte auf Gebäudeebene.
Sophie Attali von der IEA; Kevin Lane, Michael Scholand und Georges Zissis vom IEA 4E TCP; und Paolo Ceccherini und Deepak Joshi von Signify haben zu diesem Kommentar beigetragen.
Postzeit: 15. April 2026