


A medida que el mundo entra en la era de la electricidad, la iluminación sigue siendo una de las partes más visibles (y generalizadas) de nuestro uso de energía.
La AIE estima que la iluminación en edificios y aplicaciones exteriores representa la mayor parte de la demanda general de electricidad para iluminación. En 2024, alrededor del 8 % de la demanda mundial de electricidad (o alrededor de 2 200 teravatios hora (TWh)) se atribuyó a la iluminación de edificios y aplicaciones exteriores, excluidas la industria y la agricultura. Estas cifras reflejan los últimos datos disponibles y definen el alcance del análisis presentado en este comentario. Estimaciones de la industria y expertos.1 sitúan el consumo mundial de electricidad para iluminación, incluida la iluminación industrial, entre 2 500 y 3 500 TWh en los últimos años.
En las últimas dos décadas, la iluminación ha experimentado importantes mejoras en eficiencia gracias a la rápida adopción del diodo emisor de luz (LED). Una lámpara halógena típica produce unos 20 lúmenes por vatio.2 (lm/W), mientras que una lámpara fluorescente compacta (CFL) alcanza alrededor de 50 lm/W. Mientras tanto, los LED que se venden hoy en día tienen un promedio cercano a los 100 lm/W, y algunos LED premium y profesionales superan los 200 lm/W. Respaldados por políticas sólidas e innovación, los LED se han convertido en una de las mayores historias de éxito en materia de eficiencia energética de los últimos años, con una larga vida útil y una reducción de los costos que los ayudan a dominar los mercados globales. Las ganancias en eficiencia han contribuido a mejorar la seguridad energética, reducir las facturas de energía y evitar mayores emisiones.
Sin embargo, la transformación global del DEL no ha terminado y ahora está tomando forma una segunda ola de implementación. La adopción sigue siendo desigual entre las regiones, mientras que la demanda de espacios más luminosos e infraestructura iluminada sigue aumentando en todo el mundo. Además, la primera generación de LED ya instalados se está acercando al final de su vida útil, lo que crea una oportunidad para la siguiente fase de adopción de LED, centrada en un mayor rendimiento, una vida útil más larga y sistemas más inteligentes.
La adopción mundial de LED avanza a tres velocidades
El cambio global hacia las LED ha sido fuertemente respaldado por políticas gubernamentales. Estándares Mínimos de Rendimiento Energético (MEPS), que ahora cubren aproximadamente 110 países – y los sistemas de etiquetado han sido factores clave. Esquemas de obligaciones de eficiencia energética, como certificados blancos y programas de renovación, también han ayudado a estimular la adopción del DEL. Además, acuerdos internacionales como el Convenio de Minamata sobre el Mercurio, con más de 150 Partes, están acelerando aún más el abandono de la iluminación fluorescente. China es actualmente el principal productor mundial de lámparas fluorescentes y ha aprobado recientemente medidas en línea con el Convenio, que también ayudarán a cambiar la producción y las exportaciones hacia alternativas LED sin mercurio.
Dentro de este panorama de políticas globales, han surgido tres patrones de adopción regional distintos:
- Pioneros: China e India lideran actualmente la adopción mundial de LED, con cuotas de mercado que superan el 85% y el 75%, respectivamente. Este éxito ha sido impulsado en gran medida por una regulación de apoyo y programas públicos a gran escala. En la India, los planes de adquisiciones a granel en el marco del UJALA El programa ha reducido drásticamente los precios de los LED y ha permitido la sustitución masiva de las lámparas existentes en todo el país, especialmente en los hogares y el alumbrado público. En China, las normas obligatorias, las etiquetas y las rápidas modernizaciones urbanas han desempeñado un papel similar en la adopción generalizada de LED.
- Adoptadores fuertes: Europa y América del Norte también muestran un alto apoyo político y una fuerte aceptación del mercado, pero las tasas de reemplazo de lámparas han sido más lentas y las acciones son entre un 10% y un 20% más bajas que en China e India. Estos continentes ya dependían en gran medida de las CFL eficientes y de una iluminación halógena mejorada antes de que los LED se volvieran competitivos en términos de costos, lo que redujo el incentivo inmediato para cambiar.
- Ponerse al día: en gran parte de África, el Sudeste Asiático y América Latina, las cuotas de ventas de LED oscilan ahora entre el 50% y el 85%, aunque la cobertura de las políticas sigue siendo desigual. Iniciativas regionales en Del sur y África Oriental y ASEAN mostrar cómo las normas coordinadas pueden acelerar el progreso. Partes de América Latina -entre ellas Argentina, Brasil, Bolivia y Chile-, así como los Emiratos Árabes Unidos, fueron los primeros en eliminar las ventas de lámparas incandescentes o prohibir sus importaciones.
La iluminación en los edificios ofrece una ruta potencial para lograr mayores ganancias en eficiencia
La superficie construida en todo el mundo ha crecido más del 20% durante la última década, pero el uso de electricidad para iluminación en el sector de los edificios se ha mantenido relativamente estable, en gran parte debido a la rápida difusión de tecnologías de iluminación altamente eficientes. Como resultado, la participación de la iluminación en el consumo total de electricidad de los edificios ha caído a medida que creció la demanda en otros usos finales, como la refrigeración de espacios y los centros de datos, impulsada por el crecimiento económico y demográfico. La iluminación es ahora el único uso final importante de un edificio donde las ganancias en eficiencia han compensado en gran medida el crecimiento en superficie y población.
Hoy en día, el sector servicios representa la mayor parte de la demanda energética de iluminación en los edificios. Los LED son comunes en los edificios nuevos, pero las adaptaciones a menudo se retrasan porque pueden ser complejas, por ejemplo, debido a problemas con el acceso al techo, el recableado o la instalación de nuevas luminarias. Por lo tanto, normalmente se llevan a cabo junto con actividades importantes de renovación y remodelación, en lugar de como intervenciones de iluminación independientes. En la Unión Europea, por ejemplo, Planes Nacionales de Renovación de Edificios puede apoyar las renovaciones de iluminación haciendo que las mejoras energéticamente eficientes en los edificios formen parte de las estrategias nacionales en materia de clima y energía.
La iluminación residencial tiene la tasa de adopción de LED más alta en todos los sectores. Los reemplazos en los hogares se deben principalmente a consideraciones sobre el final de su vida útil, ya que las personas tienden a retrasar el reemplazo de las bombillas más viejas hasta que fallan, y la asequibilidad y la disponibilidad del producto determinan las opciones.
Participación de la iluminación interior de los edificios en la demanda de electricidad, 2014 y 2024
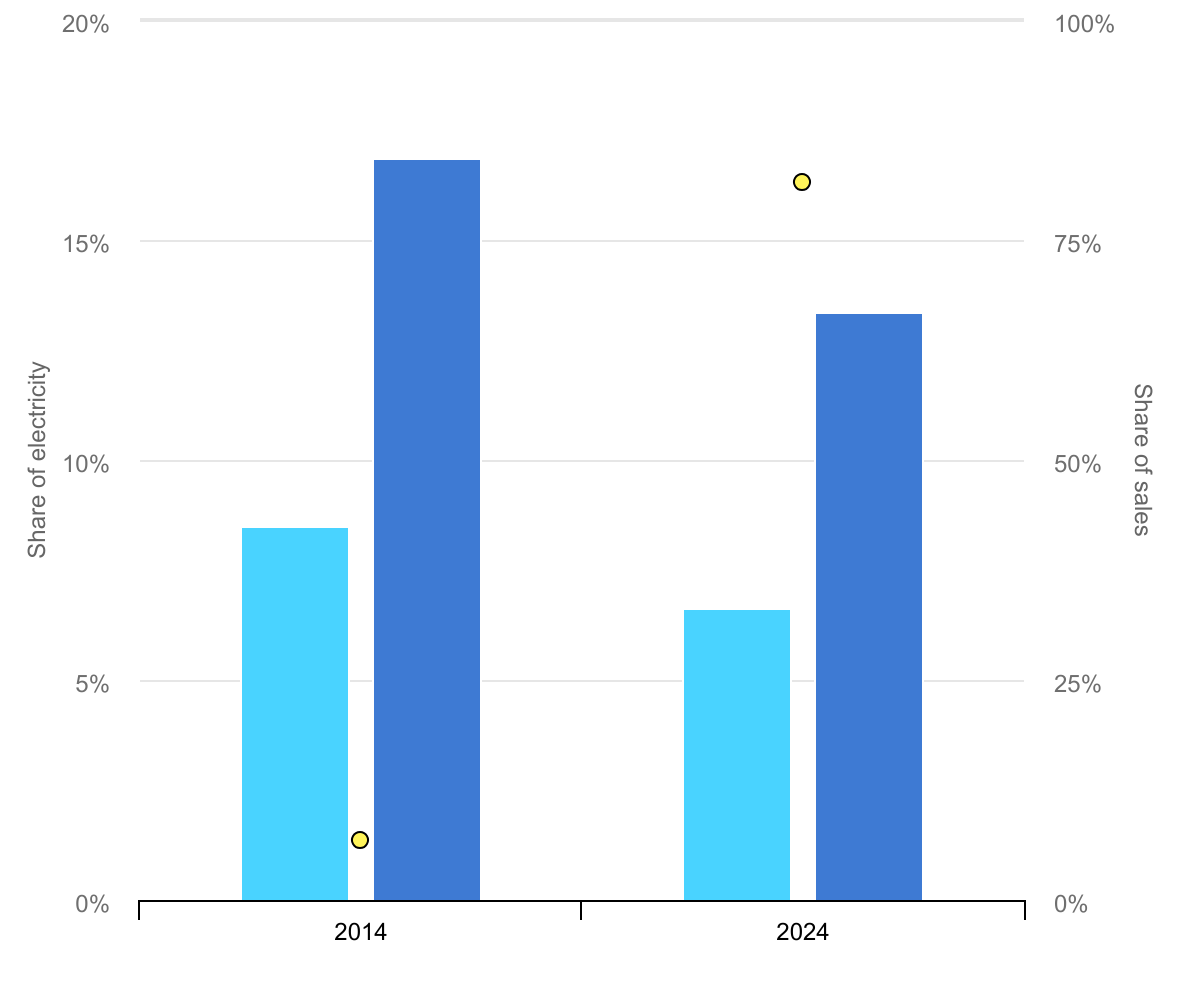
Participación de electricidadParticipación de ventas2014 y 2024
- En la demanda final de electricidad
- Consumo de electricidad en edificios.
- Cuota de mercado media de LED
Fuentes
Consumo de electricidad de usos finales seleccionados en edificios, 2014 y 2024
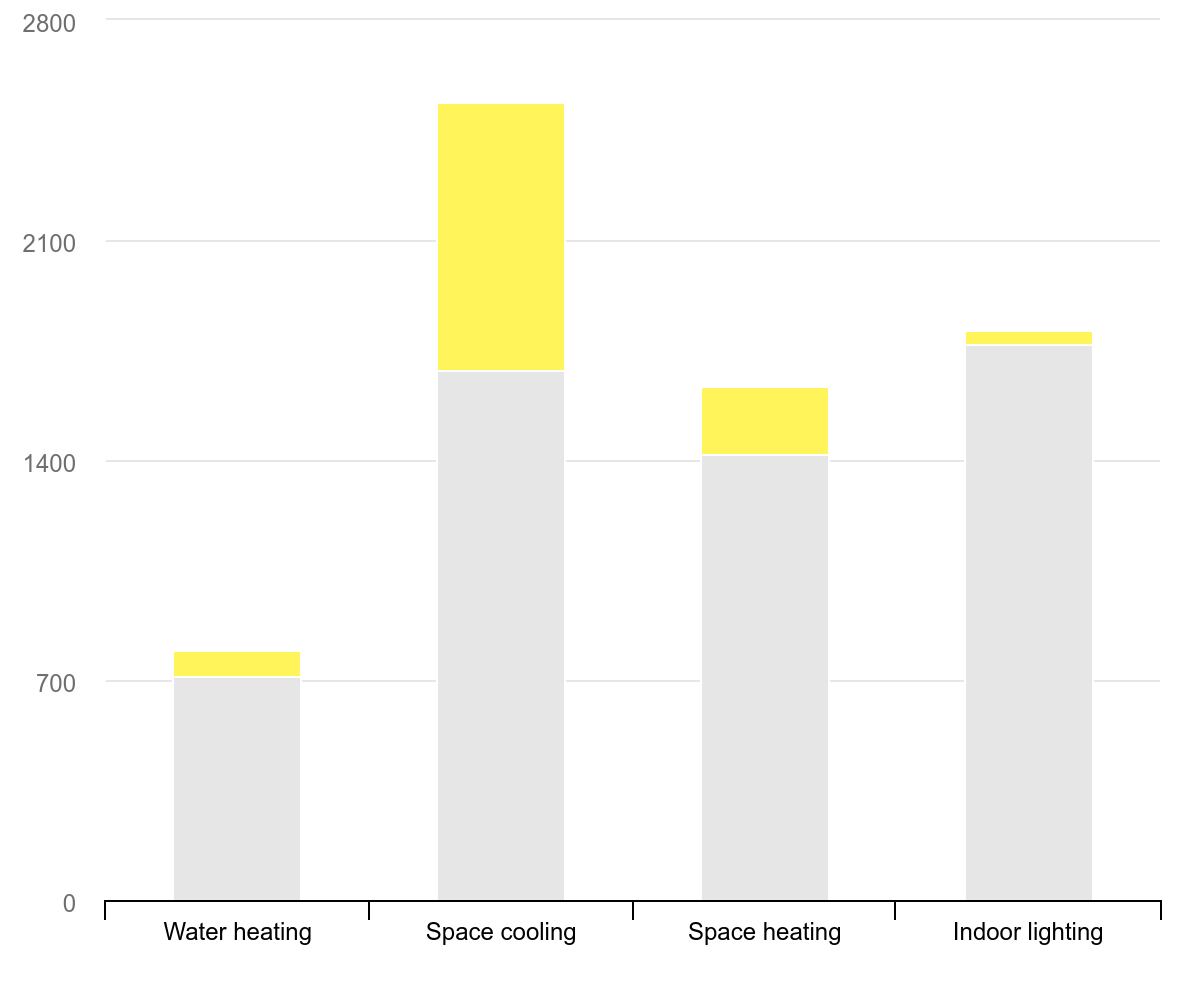
Calentamiento de aguaRefrigeración de espaciosCalefacción de espaciosIluminación interior0700140021002800
- 2014
- Crecimiento 2014-2024
Estas mejoras en la iluminación ya han evitado una demanda sustancial de electricidad en los edificios. Si las eficacias de la tecnología de iluminación (lm/W) y las cuotas de mercado se hubieran mantenido constantes en todo el mundo durante la última década, el consumo anual de electricidad para iluminación residencial sería más de 500 TWh mayor en la actualidad, aproximadamente equivalente a la demanda total de electricidad de Corea del Sur. De manera similar, en el sector de servicios, el consumo de electricidad para iluminación interior sería aproximadamente 800 TWh mayor, superando el consumo total de electricidad en toda África. En conjunto, esto implicaría alrededor de un 70% más de consumo de electricidad para la iluminación interior de los edificios.
Se pueden lograr fácilmente más mejoras. La eficacia promedio de los LED se ha duplicado aproximadamente desde 2015, y los mejores productos disponibles ahora alcanzan hasta 230 lm/W, casi doce veces la eficiencia de las lámparas halógenas. Sin embargo, muchos edificios todavía dependen de productos de gama media instalados hace años, lo que deja sin explotar un potencial de eficiencia sustancial. Al mismo tiempo, un uso más intensivo de la iluminación y más lámparas por metro cuadrado pueden compensar algunas ganancias.
En todos los sectores, los LED ofrecen oportunidades de eficiencia y al mismo tiempo apoyan una electrificación más amplia.
La iluminación sigue ofreciendo oportunidades para aumentar la eficiencia en todos los sectores, liberando electricidad para otros usos y apoyando una electrificación más amplia. Dos áreas destacan para mayores mejoras de eficiencia:
- Baja penetración en muchas economías emergentes: en gran parte de África, América Central y del Sur y Asia-Pacífico (excluyendo India y China), todavía hay una penetración de LED relativamente baja. Sólo en el sector residencial, el 30% de las lámparas a nivel mundial aún no se han actualizado. Esto crea una oportunidad para pasar directamente a tecnologías LED de alta eficiencia.
- Reemplazo de LED de primera generación al final de su vida útil: Los LED de primera generación con una vida útil de 10 a 15 años están llegando al final de su vida útil. Casi el 15% de las lámparas residenciales entran ahora en esta categoría, lo que crea una oportunidad para reemplazarlas con sistemas más eficientes (y potencialmente más inteligentes).
Existencias totales de lámparas residenciales actualizables a LED o que se acercan al final de su vida útil, por región, 2014
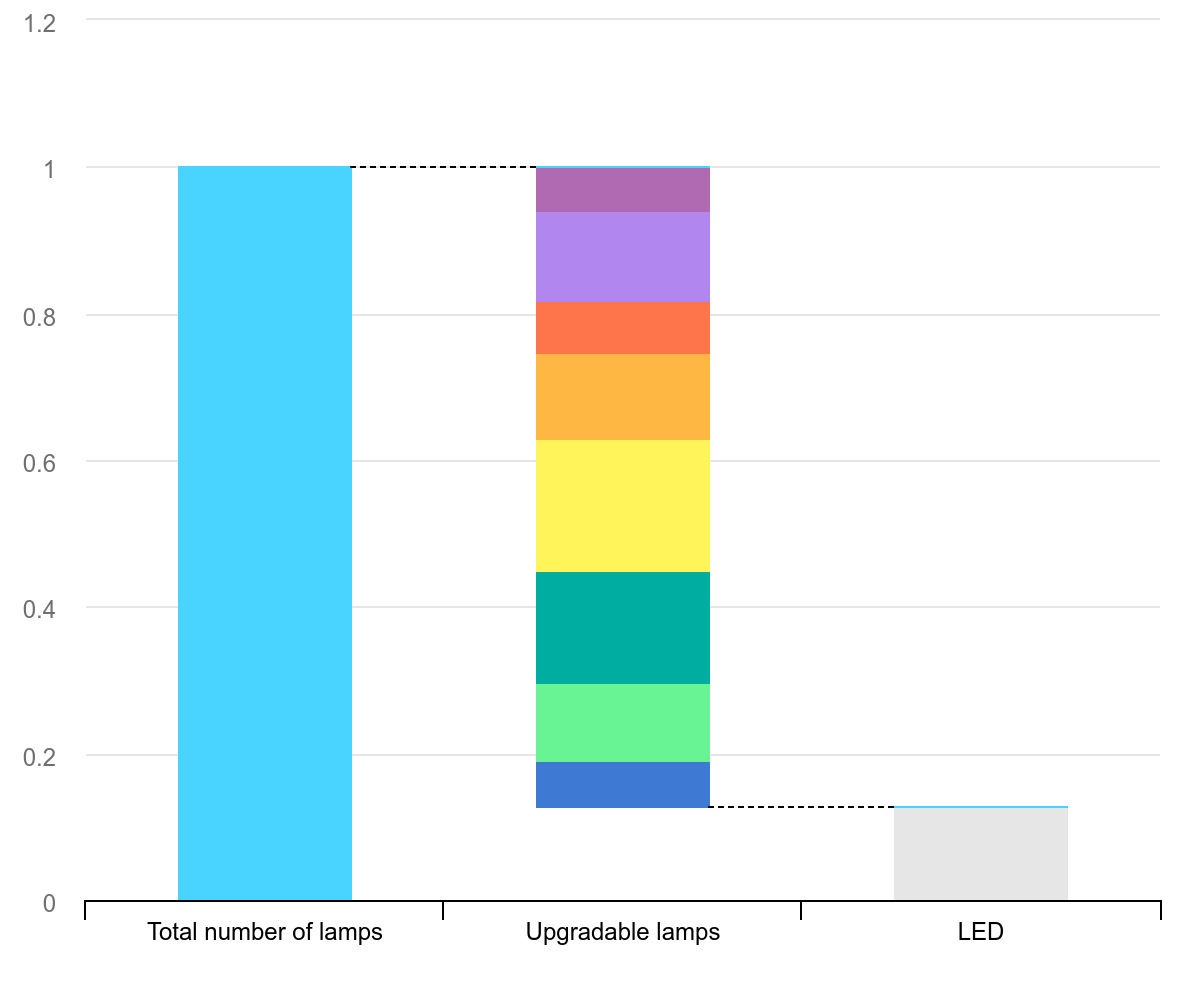
Índice (1 = número de lámparas en 2014)
Número total de lámparasLámparas actualizablesLED
- Mundo
- América del norte
- Europa
- Otros países de Asia Pacífico
- Porcelana
- India
- Centro y Sudamérica
- África
- Resto del mundo
- LED
Existencias totales de lámparas residenciales actualizables a LED o que se acercan al final de su vida útil, por región, 2024
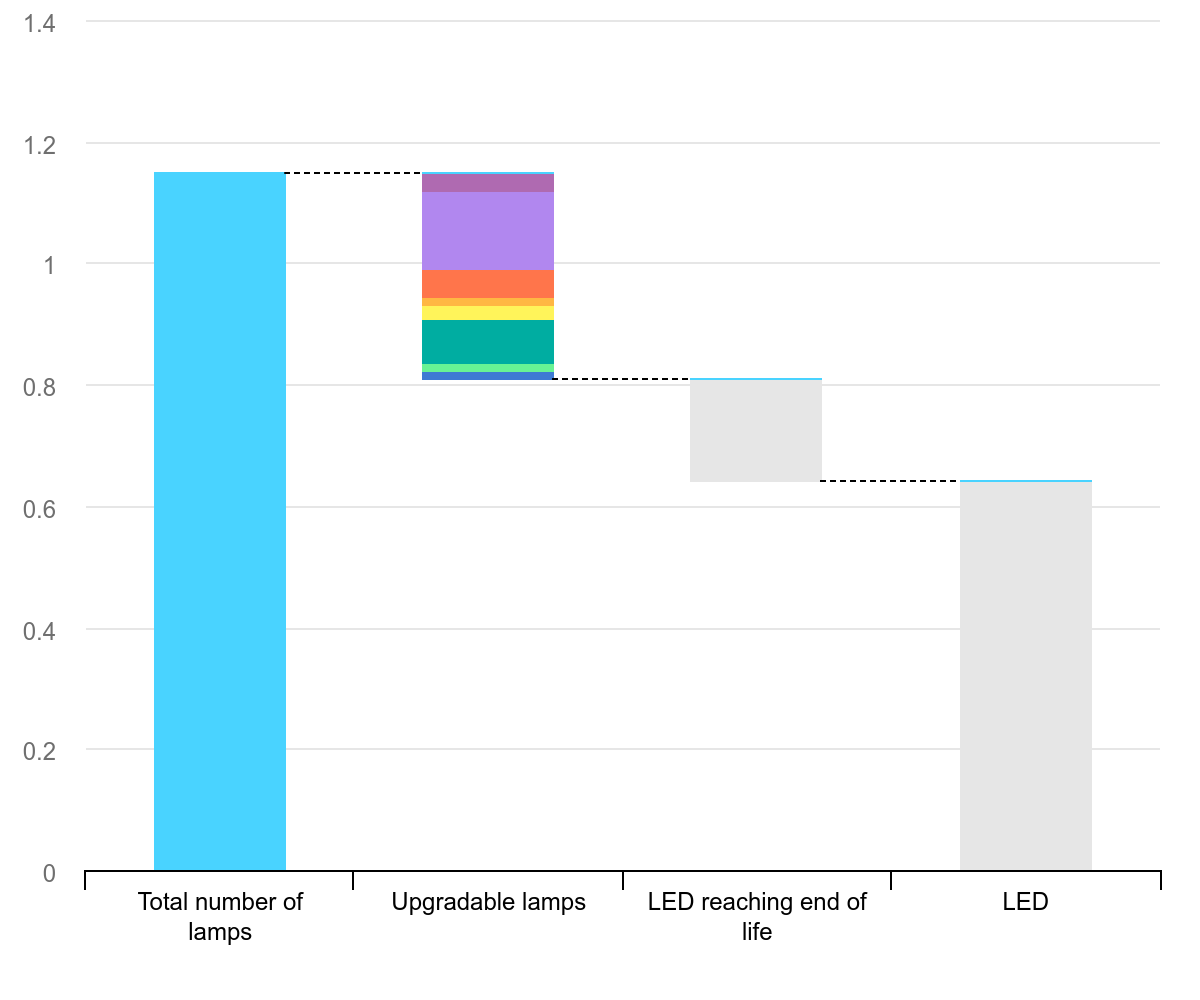
Índice (1 = número de lámparas en 2014)
Número total de lámparas Lámparas actualizables LED que llegan al final de su vida útil LED
- Mundo
- América del norte
- Europa
- Otros países de Asia Pacífico
- Porcelana
- India
- Centro y Sudamérica
- África
- Resto del mundo
- LED
El alumbrado público exterior también ofrece oportunidades adicionales para actualizaciones LED, a menudo con una rápida recuperación de la inversión, particularmente mediante modernizaciones coordinadas del alumbrado público. Sin embargo, la propiedad fragmentada, las disposiciones heredadas y la capacidad institucional y de adquisiciones limitadas continúan Implementación lenta de LED.
Otra iluminación exterior de propiedad privada también puede carecer de programas centralizados. Las barreras están relacionadas principalmente con costos iniciales o limitaciones de diseño, como accesorios, blindajes y ópticas más antiguos.
Captar la siguiente fase de ganancias de eficiencia LED dependerá del diseño, el rendimiento y el costo.
Captar la próxima ola de mejoras en la eficiencia de la iluminación depende de tres principios:
- Diseño para la longevidad y la circularidad: la eficiencia por sí sola ya no es suficiente; La capacidad de actualización y la circularidad son cada vez más importantes para permitir ganancias generalizadas en la eficiencia de los LED. Los sistemas de iluminación modulares que permiten reemplazar componentes individuales como controladores, ópticas y unidades de control pueden reducir los residuos y los costos del ciclo de vida. La reparabilidad también puede prolongar la vida útil de los productos, mientras que el reacondicionamiento y la reutilización (por ejemplo, limpieza, pulido y reemplazo de componentes) pueden reducir la demanda de materiales. El reciclaje también sigue siendo importante para la resiliencia de la cadena de suministro de LED, por ejemplo en el contexto de la Ley de Economía Circular de la UE Objetivos para productos de iluminación. Las ganancias en eficiencia no deben verse compensadas por sistemas más complejos, controlados por proveedores y que dependen de componentes no estándar o software integrado, lo que limita la interoperabilidad y la reparación. Algunos productos, como las tiras LED adhesivas, son especialmente difíciles de reparar o reciclar, lo que genera preocupaciones sobre la circularidad.
- Mejore el rendimiento a nivel del sistema: la eficacia de la lámpara es sólo una parte de la historia. Controles como los sensores de ocupación y de luz natural, que ya están maduros y son rentables, pueden generar ahorros adicionales significativos, particularmente en edificios no residenciales. La integración con plataformas de gestión de edificios puede permitir el mantenimiento predictivo, adaptativo y iluminación sensible al movimiento y análisis de uso detallados. Sistemas de corriente continua (CC) – donde las luces LED funcionan con electricidad de CC en lugar de corriente alterna convencional – pueden reducir aún más las pérdidas por conversión de energía en edificios con energías renovables in situ. Sin embargo, los protocolos fragmentados de iluminación inteligente corren el riesgo de limitar los beneficios. A diferencia de otros productos electrónicos de consumo, la mayoría de las bombillas inteligentes todavía están vinculadas a centros patentados.
- Permitir una adopción generalizada: la asequibilidad sigue siendo una barrera clave para la expansión del LED. Aunque los precios de los LED han caído drásticamente en las últimas décadas, los mejores productos con controles avanzados aún pueden costar varias veces más que los modelos básicos. En las regiones de bajos ingresos, los altos costos iniciales pueden ralentizar la adopción a pesar de los importantes ahorros de por vida. En otros mercados, Precios de electricidad bajos o subsidiados. debilitar la señal de inversión. Nuevos modelos de negocio – incluyendo financiación a bajo interés y Iluminación como servicio – puede ayudar a reducir las barreras financieras. Al mismo tiempo, los estándares de desempeño deben seguir siendo más estrictos para garantizar que las mejoras de eficiencia lleguen al mercado.
- Cooperación global a través de iniciativas como la recién lanzada Proyecto ELECT en Zambia y la larga Programa de colaboración tecnológica IEA 4E apoya la difusión de mejores prácticas y puntos de referencia de desempeño. La Plataforma de Sostenibilidad Inteligente en Iluminación y Controles, una de las iniciativas 4E de la IEA, reúne a partes interesadas globales para desarrollar información que pueda mejorar la eficiencia en los mercados de iluminación. Finalmente, proyectos emblemáticos más amplios que combinen tecnología inteligente, diseño circular y finanzas innovadoras pueden demostrar lo que es posible y acelerar una adopción más amplia del mercado en los municipios y proyectos a nivel de edificio.
Sophie Attali de la AIE; Kevin Lane, Michael Scholand y Georges Zissis del IEA 4E TCP; y Paolo Ceccherini y Deepak Joshi de Signify contribuyeron a este comentario.
Hora de publicación: 15-abr-2026